Quem está pensando no futuro financeiro pode encontrar produtos muito diferentes durante a pesquisa.
Dois deles são:
previdência complementar e consórcio.
Mas apesar de ambos envolverem planejamento de longo prazo e pagamentos periódicos, eles possuem objetivos bastante diferentes.
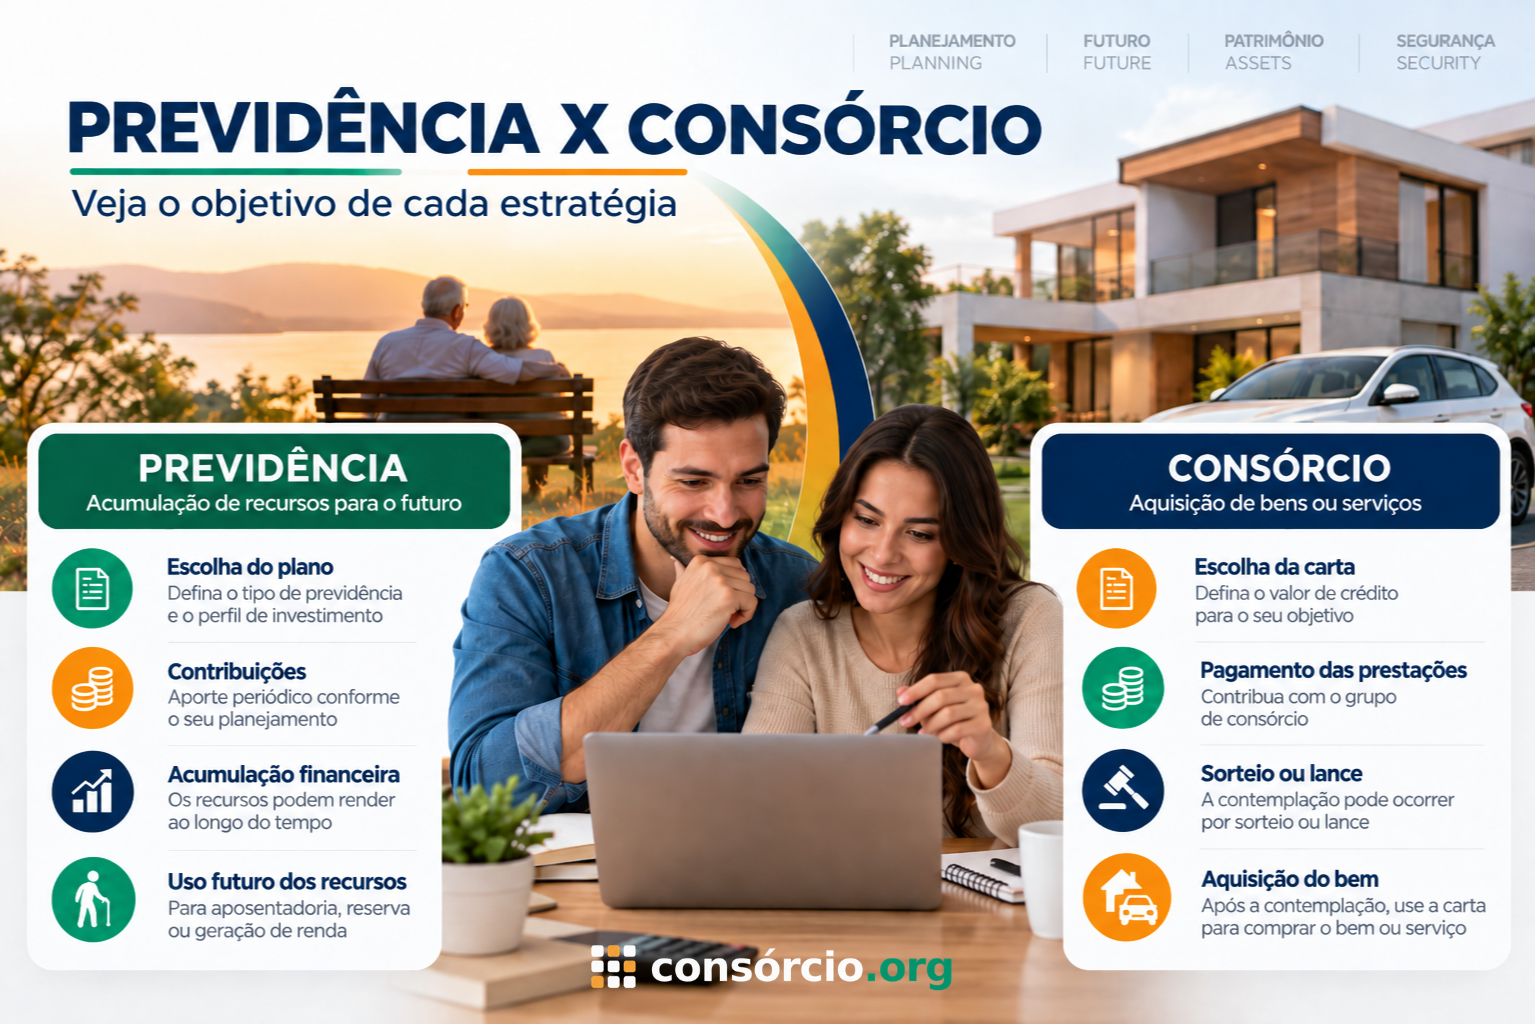
A previdência complementar é estruturada para acumulação de recursos e formação de benefícios para o futuro.
O consórcio, por outro lado, é um sistema de autofinanciamento em grupo destinado à aquisição de bens ou serviços.
Por isso, perguntar:
“previdência ou consórcio: qual é melhor?”
sem definir primeiro o objetivo pode levar a uma comparação equivocada.
A pergunta mais importante é:
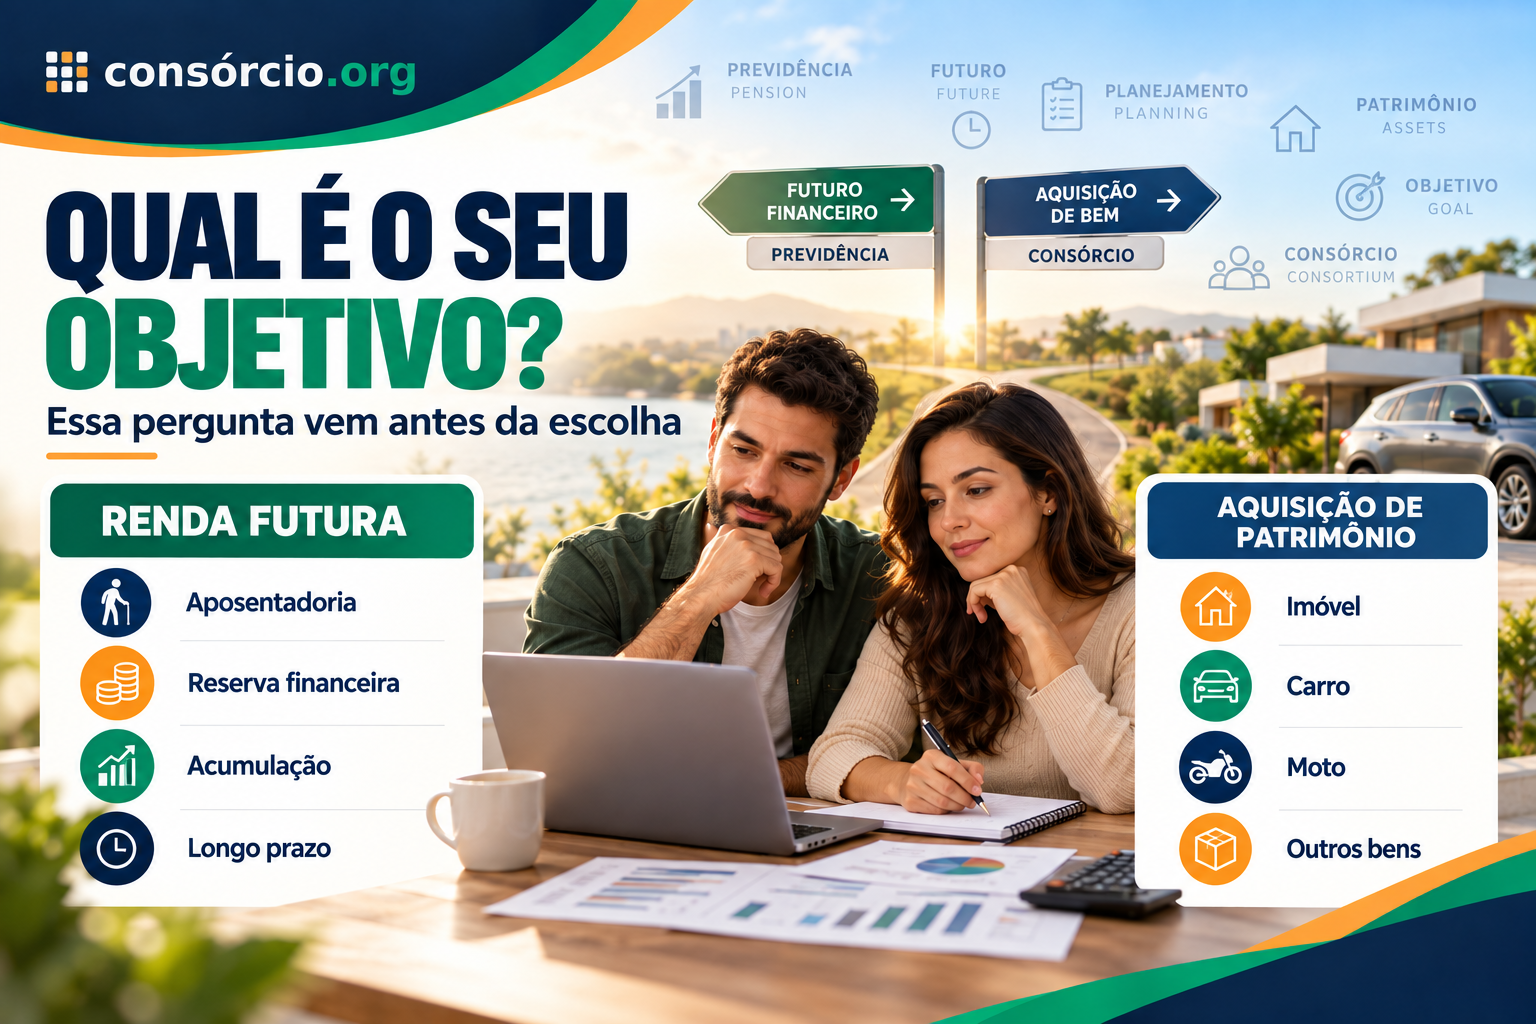
você quer formar uma reserva financeira para o futuro ou pretende adquirir patrimônio, como um imóvel ou veículo?
Essa diferença muda praticamente toda a análise.
Atualizado em 29 de setembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
Previdência e consórcio não cumprem exatamente a mesma função.
Previdência complementar
Pode ser utilizada no planejamento financeiro de longo prazo para:
- aposentadoria;
- formação de reserva;
- geração futura de renda;
- acumulação de patrimônio financeiro.
O sistema de previdência complementar brasileiro possui segmentos aberto e fechado. As entidades abertas são acessíveis, em geral, a pessoas físicas e jurídicas, enquanto as entidades fechadas atendem grupos vinculados a patrocinadores ou instituidores.
Consórcio
Tem como finalidade proporcionar aos participantes, por meio de autofinanciamento coletivo, a aquisição de:
- imóvel;
- carro;
- moto;
- outros bens;
- determinados serviços.
O Banco Central define o consórcio como a reunião de pessoas físicas ou jurídicas em grupo com o objetivo de possibilitar a compra de bens ou serviços por autofinanciamento.
Portanto:
previdência = acumulação financeira para objetivos futuros
enquanto:
consórcio = planejamento para aquisição de um bem ou serviço.
Eles podem fazer parte do mesmo planejamento financeiro, mas não devem ser apresentados como produtos equivalentes.
Quer planejar a aquisição de um carro, imóvel ou outro bem? Cote agora e compare opções de consórcio.
Neste artigo
- Previdência e consórcio são a mesma coisa?
- O que é previdência complementar
- Como funciona a previdência
- Previdência aberta e fechada
- O que é consórcio
- Como funciona o consórcio
- Consórcio é investimento?
- Consórcio pode substituir previdência?
- Posso usar a carta como quiser?
- Como funciona a contemplação
- Consórcio tem juros?
- Quais são os custos
- Previdência tem rentabilidade?
- Quais são os custos da previdência?
- Liquidez
- Tributação
- Formação de patrimônio
- Consórcio imobiliário para o futuro
- Previdência ou imóvel?
- Previdência ou consórcio para aposentadoria
- Principais diferenças
- Como escolher
- Checklist
- Perguntas frequentes
Previdência e consórcio são a mesma coisa?
Não.
Apesar de os dois poderem exigir:
planejamento + contribuições periódicas + horizonte de longo prazo,
eles possuem finalidades diferentes.
O erro do texto antigo estava justamente em apresentar o consórcio como uma alternativa quase equivalente à previdência para:
“garantir tranquilidade financeira no futuro”.
Um consórcio pode ajudar alguém a adquirir patrimônio.
Por exemplo:
um imóvel.
Esse imóvel poderá fazer parte do patrimônio da pessoa no futuro.
Mas isso não significa que o consórcio funcione como:
um plano de previdência.
O que é previdência complementar?
A previdência complementar é uma estrutura destinada à formação de recursos para complementar a renda futura.
No Brasil, existem dois grandes segmentos:
Previdência complementar aberta
É oferecida por entidades abertas de previdência complementar e seguradoras autorizadas.
Em geral, pode ser contratada por:
qualquer pessoa física.
Previdência complementar fechada
É administrada por entidades fechadas de previdência complementar, conhecidas também como:
fundos de pensão.
O acesso depende normalmente de vínculo:
- empregatício;
- associativo;
- com patrocinador;
- com instituidor.
O Ministério da Previdência confirma essa divisão entre entidades abertas e fechadas, enquanto a SUSEP supervisiona o segmento aberto e a PREVIC supervisiona o fechado.
Previdência privada substitui o INSS?
Não necessariamente.
O próprio nome ajuda:
previdência complementar.
Ela é normalmente utilizada como parte de um planejamento adicional.
Não deve ser entendida automaticamente como substituta da Previdência Social.
O planejamento previdenciário pode envolver diferentes fontes futuras de renda, como:
- Previdência Social;
- previdência complementar;
- investimentos;
- imóveis;
- outras fontes patrimoniais.
Como funciona a previdência complementar?
De forma simplificada, a pessoa:
- escolhe um plano;
- define contribuições;
- realiza aportes;
- os recursos são investidos segundo a política do plano;
- o patrimônio pode variar conforme os resultados dos investimentos e custos;
- no futuro, o participante utiliza os recursos conforme as condições contratadas.
A previdência não funciona simplesmente como:
“escolher quanto quer receber e dividir esse valor em parcelas mensais”.
A acumulação depende de fatores como:
- contribuições;
- período;
- rentabilidade;
- taxas;
- tributação;
- características do plano.
Previdência garante determinado valor no futuro?
Não trate dessa maneira como regra geral.
O resultado dependerá da modalidade e das condições do plano.
Em produtos baseados em acumulação financeira, diversos fatores podem alterar o saldo futuro.
Por isso, projeções devem ser tratadas como:
simulações
e não como promessa de resultado.
Previdência tem rendimento?
Os recursos de planos de previdência podem ser investidos e apresentar resultados conforme a política de investimentos do produto.
Isso significa que:
há possibilidade de valorização, mas o resultado depende da estrutura contratada.
O relatório oficial do Ministério da Previdência acompanha, entre outros indicadores, patrimônio, investimentos, taxas de administração, carregamento e rentabilidade média dos segmentos de previdência complementar.
O que é consórcio?
Consórcio é um sistema de:
autofinanciamento coletivo.
Pessoas físicas ou jurídicas participam de um grupo administrado por uma empresa autorizada.
O objetivo é proporcionar aos integrantes a aquisição de:
bens ou serviços.
Essa é a definição utilizada pelo Banco Central.
Como funciona o consórcio?
O funcionamento básico envolve:
- escolher a administradora;
- escolher o valor do crédito;
- aderir ao grupo;
- pagar as prestações;
- participar das assembleias;
- concorrer às contemplações;
- ser contemplado por sorteio ou lance;
- cumprir as condições previstas;
- utilizar a carta;
- continuar pagando o saldo até cumprir todas as obrigações.
Consórcio é investimento?
Não é a classificação mais adequada.
Esse era um dos principais problemas do texto original.
Ele afirmava que:
“o consórcio é também um investimento a longo prazo”.
O objetivo regulamentar do consórcio é:
possibilitar a aquisição de um bem ou serviço por autofinanciamento coletivo.
Não é um produto criado para oferecer:
- rentabilidade financeira;
- rendimento;
- juros sobre o capital aportado;
- retorno de investimento.
Por isso, é melhor dizer:
o consórcio pode ser uma ferramenta para aquisição planejada de patrimônio.
Isso é diferente de afirmar:
“consórcio é um investimento financeiro”.
Posso usar o consórcio para construir patrimônio?
Sim.
Essa é uma distinção importante.
Uma pessoa pode contratar:
consórcio imobiliário
e futuramente utilizar a carta para adquirir um imóvel.
O imóvel passa a integrar seu patrimônio.
Logo:
o consórcio pode ajudar a adquirir patrimônio, mas não é por isso que se transforma em previdência ou investimento financeiro.
Posso contratar consórcio pensando na aposentadoria?
Pode fazer parte de um planejamento patrimonial.
Exemplo
Uma pessoa de 40 anos pretende chegar aos 60 com:
um imóvel quitado.
Ela pode estudar diferentes maneiras de atingir esse objetivo:
- compra à vista no futuro;
- financiamento;
- consórcio;
- investimentos e posterior aquisição.
O consórcio pode ser uma dessas ferramentas.
Mas o objetivo continua sendo:
adquirir o imóvel.
Não gerar uma renda previdenciária diretamente.
Consórcio substitui uma previdência privada?
Não automaticamente.
Imagine dois objetivos diferentes.
Objetivo A
A pessoa quer acumular recursos para complementar a renda depois de parar de trabalhar.
Isso se aproxima de uma finalidade:
previdenciária.
Objetivo B
A pessoa quer chegar aos 60 anos com:
um apartamento quitado.
Isso é:
formação de patrimônio imobiliário.
O consórcio poderia entrar na segunda estratégia.
Um produto não substitui necessariamente o outro.
Posso receber a carta e usar o dinheiro como quiser?
Não.
Essa era uma das afirmações mais importantes a corrigir no texto original.
Ele dizia que, depois de sorteado, o participante poderia:
“resgatar uma carta de crédito e poder utilizá-la como achar melhor”.
Não funciona assim.
Depois da contemplação, o crédito deve ser utilizado de acordo com:
- categoria contratada;
- contrato;
- procedimentos da administradora;
- regulamentação.
O Banco Central informa que o crédito pode ser utilizado na compra do bem ou serviço correspondente ou, em determinadas condições, na quitação de financiamento da mesma categoria.
Portanto:
carta de crédito não é dinheiro de uso totalmente livre.
Como funciona a contemplação?
Para utilizar a carta, normalmente é necessário primeiro:
ser contemplado.
As duas formas principais são:
Sorteio
O participante concorre conforme as regras do grupo.
Lance
O consorciado apresenta uma oferta segundo as modalidades previstas.
O Banco Central determina que a contemplação ocorre em assembleia, por sorteio ou lance, e depende da existência de recursos no grupo.
Posso receber a carta logo no início?
Pode acontecer.
Mas não existe:
garantia.
Isso significa que não é adequado afirmar que o consórcio proporciona um futuro:
“mais próximo”
que a previdência.
Essa comparação aparecia no texto original, mas os produtos possuem lógicas completamente diferentes.
Se não for sorteado, recebo a carta no fim?
O consórcio deve ser analisado conforme:
contrato + situação da cota + regras do grupo.
Não é adequado simplificar toda a operação como:
“se não for sorteado, basta chegar ao último mês e retirar a carta”.
É necessário observar as condições aplicáveis ao grupo e estar em situação compatível com a utilização do crédito.
Posso quitar as parcelas para ser contemplado?
Antecipar prestações:
não garante contemplação.
O Banco Central faz esse alerta expressamente.
É importante diferenciar:
antecipação de parcelas
de:
lance.
Consórcio tem juros?
O consórcio não possui os juros remuneratórios típicos de um financiamento bancário.
Mas isso não significa:
custo zero.
A prestação pode envolver:
- fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outras despesas previstas contratualmente.
O Banco Central determina que esses componentes sejam discriminados no contrato.
O único custo do consórcio é a taxa de administração?
Não necessariamente.
O texto antigo tratava praticamente:
taxa de administração
como único custo.
Isso deve ser evitado.
Dependendo do contrato, podem existir:
- fundo de reserva;
- seguros;
- avaliação;
- registros;
- despesas de garantia;
- outros valores previstos.
Por isso:
leia o contrato completo.
A parcela do consórcio sempre fica igual?
Não.
O valor do bem ou crédito de referência pode ser atualizado conforme as regras do contrato, o que pode influenciar:
o valor das prestações.
O Banco Central informa que o valor da parcela do fundo comum pode mudar quando o valor do bem ou serviço referenciado é alterado.
Consórcio é “sem burocracia”?
Essa expressão também deve ser evitada.
O texto original afirmava que o consórcio seria:
“sem burocracia em relação à aprovação de crédito”.
Pelas regras atuais, existe avaliação da:
capacidade de pagamento
na adesão ou readmissão e novamente na contemplação.
Essa obrigação consta nas informações do Banco Central.
Portanto:
consórcio não significa ausência de análise financeira.
Posso fazer consórcio negativado?
Não é adequado vender essa possibilidade como:
vantagem garantida.
As administradoras possuem procedimentos de análise e as regras atuais preveem avaliação de capacidade de pagamento.
Quem pretende contratar deve perguntar diretamente:
- quais documentos são exigidos;
- quais critérios são aplicados;
- o que acontece na contemplação;
- quais garantias serão necessárias.
Consórcio economiza 60% em relação ao financiamento?
Não existe uma regra universal.
O texto original afirmava que seria possível:
“economizar em até 60%”
em comparação ao financiamento.
Sem uma proposta concreta, prazo, juros, CET, taxa de administração, reajustes e demais custos, essa porcentagem não pode ser tratada como resultado garantido.
Uma comparação correta exige:
propostas reais.
Previdência ou consórcio: qual tem mais liquidez?
Esse é um ponto importante.
Previdência
Planos podem permitir resgates conforme:
- regras;
- carências;
- modalidade;
- tributação.
Consórcio
Os recursos pagos não funcionam como:
saldo disponível para saque livre a qualquer momento.
O consórcio é uma relação contratual vinculada ao grupo.
Se o participante desistir ou for excluído, a devolução dos valores segue:
as condições e regras aplicáveis ao consórcio.
Por isso, quem precisa de alta liquidez deve analisar esse ponto com bastante atenção.
Previdência tem imposto?
A tributação depende da modalidade, do regime tributário escolhido e das regras vigentes.
Por isso, antes de contratar, é importante compreender:
- tipo de plano;
- tributação;
- prazo;
- possibilidade de resgate;
- custos;
- situação fiscal do participante.
Alguns planos previdenciários possuem características tributárias específicas, inclusive possibilidades de dedução sob determinadas condições. Na previdência complementar fechada, por exemplo, a PREVIC destaca hipóteses de dedução tributária de contribuições conforme a legislação aplicável.
Não contrate apenas por:
benefício tributário.
Veja se a estratégia completa faz sentido.
Quais custos podem existir na previdência?
Isso varia conforme o produto.
Podem existir, dependendo do plano:
- taxa de administração;
- carregamento;
- custos dos fundos;
- outras despesas previstas.
O relatório oficial de previdência complementar acompanha inclusive as taxas médias de administração e carregamento do mercado.
Por isso, compare:
custos + estratégia + desempenho + tributação.
Previdência é apenas para idosos?
Não.
Planejamento previdenciário normalmente se beneficia de:
tempo.
Quanto maior o horizonte, maior pode ser o período disponível para realizar aportes e construir patrimônio.
Mas idade, objetivo, renda e tolerância a risco devem ser considerados individualmente.
Posso fazer previdência para uma criança?
Existem produtos que podem ser estruturados para beneficiários menores, conforme as condições oferecidas.
Nesse cenário, o objetivo pode estar relacionado a:
- educação;
- formação financeira;
- patrimônio futuro.
Antes de contratar, verifique:
- titularidade;
- beneficiário;
- regras para aportes;
- resgate;
- tributação.
Previdência é uma aposentadoria garantida?
Não use essa expressão de maneira automática.
Um plano de previdência é:
uma ferramenta de planejamento previdenciário.
O resultado futuro depende de fatores como:
- aportes;
- tempo;
- rentabilidade;
- custos;
- modalidade;
- forma de recebimento.
Consórcio garante patrimônio?
Também não.
O consórcio oferece uma estrutura para aquisição do bem.
Mas o participante precisa:
- manter suas obrigações;
- ser contemplado;
- cumprir as condições;
- utilizar corretamente a carta;
- concluir a aquisição.
Além disso, o próprio bem possui:
- despesas;
- riscos;
- manutenção;
- impostos;
- eventual depreciação.
Previdência ou consórcio para comprar imóvel?
Se o objetivo específico é:
comprar um imóvel,
o consórcio imobiliário tem relação direta com essa finalidade.
Já utilizar uma previdência para acumular recursos e futuramente realizar uma compra é:
outra estratégia.
Estratégia A — consórcio
Você escolhe uma carta imobiliária e participa do grupo até a contemplação.
Estratégia B — acumulação financeira
Você acumula recursos por meio de previdência ou outros investimentos e posteriormente decide como utilizar o patrimônio.
As estruturas são diferentes.
Previdência ou consórcio para aposentadoria?
Se a finalidade é:
criar renda financeira para a aposentadoria,
uma previdência complementar está diretamente relacionada a esse objetivo.
O consórcio pode participar de uma estratégia paralela.
Exemplo
Uma pessoa pode:
- utilizar previdência para formar reserva financeira;
- utilizar consórcio imobiliário para adquirir um imóvel.
Aos 60 anos, ela poderia ter:
patrimônio financeiro + patrimônio imobiliário.
Ou seja:
não necessariamente é preciso escolher apenas um.
Comprar imóvel pode fazer parte do planejamento de aposentadoria?
Sim.
Patrimônio imobiliário pode fazer parte de uma estratégia patrimonial de longo prazo.
Um imóvel pode ser destinado a:
- moradia;
- aluguel;
- venda futura.
Mas existem riscos e custos:
- vacância;
- manutenção;
- condomínio;
- impostos;
- baixa liquidez;
- variação de preço.
Portanto:
comprar imóvel não é sinônimo automático de garantir aposentadoria.
Consórcio imobiliário gera renda?
O consórcio por si só:
não gera.
Depois da compra, o bem adquirido poderá eventualmente produzir renda.
Exemplo
O consorciado compra:
um apartamento.
Posteriormente decide alugá-lo.
A renda é gerada pelo:
imóvel alugado,
não pelo consórcio.
Essa diferença conceitual é importante.
Previdência ou imóvel para aposentadoria?
São ativos com características muito diferentes.
Previdência
Pode oferecer:
- patrimônio financeiro;
- diversificação conforme o plano;
- alternativas de resgate ou renda;
- planejamento tributário em determinados casos.
Imóvel
Pode oferecer:
- patrimônio físico;
- uso próprio;
- possibilidade de aluguel;
- eventual valorização.
Mas também possui:
- custos;
- menor liquidez;
- manutenção;
- riscos de mercado.
Não existe uma solução universal.
Principais diferenças entre previdência e consórcio
| Critério | Previdência complementar | Consórcio |
|---|---|---|
| Objetivo principal | Acumulação/previdência | Aquisição de bem ou serviço |
| Estrutura | Capitalização | Autofinanciamento coletivo |
| Contemplação | Não | Sim |
| Sorteio | Não | Sim |
| Lance | Não | Pode existir |
| Rentabilidade | Depende dos investimentos | Não é objetivo do produto |
| Carta de crédito | Não | Sim |
| Uso do recurso | Conforme plano e modalidade | Vinculado às regras do crédito |
| Liquidez | Depende do plano | Limitada pelas regras do grupo |
| Taxa de administração | Pode existir | Existe |
| Fundo de reserva | Não é característica equivalente | Pode existir |
| Objetivo previdenciário | Direto | Indireto, se usado em estratégia patrimonial |
| Compra de imóvel | Não diretamente como carta | Pode ser finalidade do consórcio imobiliário |
Qual oferece mais segurança para o futuro?
Essa pergunta precisa ser dividida.
Segurança para:
quê?
Ter dinheiro acumulado?
A análise tende para instrumentos de acumulação financeira.
Ter uma casa quitada?
O planejamento pode envolver:
consórcio imobiliário.
Criar renda futura?
Podem ser avaliados:
- previdência;
- investimentos;
- imóveis;
- outras fontes.
Planejamento financeiro sólido geralmente não depende:
de um único produto.
Como escolher entre previdência e consórcio?
Use uma sequência simples.
1. Defina o objetivo
Você quer:
- renda futura?
- imóvel?
- veículo?
- reserva?
- patrimônio?
2. Defina o prazo
Quando pretende atingir esse objetivo?
3. Entenda a liquidez
Você pode precisar daquele dinheiro antes?
4. Compare custos
Na previdência:
- taxas;
- tributação;
- características do plano.
No consórcio:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- despesas previstas.
5. Analise riscos
Não considere:
projeções ou contemplações como garantidas.
Exemplo 1 — objetivo de aposentadoria
Pessoa:
35 anos
Objetivo:
formar renda complementar aos 65.
Horizonte:
30 anos.
Nesse cenário, a análise deveria incluir instrumentos destinados à:
acumulação financeira de longo prazo.
Um consórcio pode até fazer parte do patrimônio, mas não possui a mesma função.
Exemplo 2 — objetivo de ter casa quitada
Pessoa:
45 anos
Objetivo:
possuir imóvel próprio antes dos 60.
Ela pode comparar:
- consórcio imobiliário;
- financiamento;
- acumulação financeira;
- compra futura à vista.
Aqui o consórcio possui relação:
mais direta com o objetivo.
Exemplo 3 — objetivos combinados
Uma pessoa quer:
casa própria + renda complementar.
Ela poderia organizar seu planejamento em dois objetivos separados.
Objetivo patrimonial
Adquirir imóvel.
Objetivo financeiro
Acumular recursos para aposentadoria.
Isso evita tentar utilizar:
um único produto para resolver necessidades completamente diferentes.
Erros comuns ao contratar consórcio pensando no futuro
Tratar como investimento financeiro
Consórcio tem finalidade de aquisição.
Acreditar em contemplação garantida
Não existe garantia de contemplação em data escolhida pelo consumidor.
Escolher apenas pela parcela
Uma prestação inicial baixa não revela:
todo o custo.
Ignorar reajustes
A carta pode ser atualizada conforme o contrato.
Não verificar a administradora
Administradoras precisam ser autorizadas:
pelo Banco Central.
Pensar que contemplação significa quitação
Não significa.
Você pode ser contemplado e:
continuar pagando as prestações.
Acreditar que antecipar prestações garante carta
Não garante.
Ignorar análise de capacidade de pagamento
Ela faz parte das regras atuais.
Erros comuns ao escolher previdência
Olhar apenas rentabilidade passada
Resultado histórico:
não garante desempenho futuro.
Ignorar taxas
Custos reduzem o resultado acumulado.
Não entender tributação
Isso pode alterar significativamente o resultado líquido.
Escolher sem definir objetivo
Prazo e finalidade devem orientar a estratégia.
Tratar previdência como reserva de emergência
Dependendo do produto, carências e tributação podem torná-la inadequada para necessidades imediatas.
Checklist antes de contratar previdência
- Qual é meu objetivo?
- Qual é meu prazo?
- É previdência aberta ou fechada?
- Qual é a política de investimentos?
- Qual é o perfil de risco?
- Qual é a taxa de administração?
- Existe taxa de carregamento?
- Quais outros custos existem?
- Como funciona a tributação?
- Existe período de carência?
- Como funciona o resgate?
- Como funciona a portabilidade?
- Como posso receber os recursos no futuro?
- Quem fiscaliza a entidade?
- Comparei com outras opções de longo prazo?
Checklist antes de contratar consórcio
- A administradora é autorizada pelo Banco Central?
- Qual é o objetivo do crédito?
- Qual é o valor da carta?
- Qual é o prazo?
- Qual é a prestação inicial?
- Qual é a taxa de administração total?
- Existe fundo de reserva?
- Existe seguro?
- Existem despesas adicionais?
- Como ocorre o reajuste?
- Como funciona o sorteio?
- Como funcionam os lances?
- Existe lance embutido?
- Quais são as condições de contemplação?
- Quais garantias podem ser exigidas?
- Como é realizada a análise de capacidade de pagamento?
- Posso adquirir o bem que desejo?
- Entendi que a carta não é dinheiro de uso livre?
- Entendi que contemplação não é quitação?
- Li contrato e regulamento?
Perguntas frequentes
Previdência ou consórcio: qual é melhor?
Não existe uma resposta universal. A previdência complementar é voltada principalmente à acumulação de recursos para o futuro, enquanto o consórcio tem como finalidade a aquisição planejada de bens ou serviços.
Previdência e consórcio são investimentos?
A previdência possui uma estrutura de acumulação e investimento dos recursos. O consórcio é um sistema de autofinanciamento coletivo destinado à aquisição de bens ou serviços.
Consórcio serve para aposentadoria?
Pode fazer parte de uma estratégia patrimonial, por exemplo para aquisição de um imóvel, mas não é um plano previdenciário.
Consórcio gera rendimento?
O objetivo do consórcio não é gerar rentabilidade financeira para o participante.
Previdência rende dinheiro?
Os recursos podem ser investidos e o resultado dependerá da política, desempenho, taxas e características do plano.
Posso sacar uma carta de consórcio e gastar como quiser?
Não dessa forma. A utilização do crédito segue as categorias e condições previstas no contrato e na regulamentação.
Consórcio tem juros?
Não possui os juros bancários típicos de um financiamento, mas tem taxa de administração e pode possuir fundo de reserva, seguro e outras despesas previstas.
Consórcio é mais barato que financiamento?
Não existe garantia universal. É necessário comparar propostas concretas.
Consórcio economiza 60%?
Não existe uma porcentagem universal que possa ser garantida.
Posso ser contemplado rapidamente?
Pode acontecer, mas não existe garantia.
Antecipar as prestações garante contemplação?
Não.
Contemplação significa quitar o consórcio?
Não.
Consórcio não exige análise de crédito?
As regras atuais preveem avaliação da capacidade de pagamento na adesão ou readmissão e também na contemplação.
Previdência aberta e fechada são iguais?
Não. São segmentos diferentes, com regras, público e supervisão próprios.
Quem fiscaliza a previdência complementar?
No segmento aberto, a supervisão é exercida pela SUSEP. No fechado, pela PREVIC.
Posso ter previdência e consórcio ao mesmo tempo?
Sim. Eles podem atender objetivos diferentes dentro de um planejamento financeiro.
Conclusão
A comparação entre previdência ou consórcio precisa começar pela finalidade.
O texto antigo colocava as duas modalidades quase como alternativas equivalentes para:
“investir dinheiro e garantir tranquilidade no futuro”.
Essa abordagem precisa ser ajustada.
A previdência complementar está diretamente relacionada à:
acumulação de recursos para objetivos futuros e planejamento previdenciário.
O sistema brasileiro possui os segmentos aberto e fechado e funciona em regime de capitalização.
O consórcio tem outra finalidade:
permitir a aquisição de bens ou serviços por meio de autofinanciamento coletivo.
Por isso:
Se a pergunta for:
“como formar uma reserva financeira para minha aposentadoria?”
a previdência está diretamente relacionada à finalidade pesquisada.
Se a pergunta for:
“como planejar a compra de um imóvel que quero possuir no futuro?”
o consórcio imobiliário pode entrar na comparação.
E as duas estratégias podem coexistir.
Uma pessoa pode chegar à aposentadoria buscando:
patrimônio financeiro + imóvel próprio + outras fontes de renda.
A pergunta mais importante não é:
“previdência ou consórcio: qual rende mais?”
É:
“qual é o meu objetivo e qual produto foi criado para atender esse objetivo?”
Se a finalidade for adquirir um bem:
objetivo → valor → prazo → carta → custos → contemplação → aquisição.
Cote agora — Quer planejar a compra de um imóvel, veículo ou outro bem? Acesse e compare cartas de consórcio para seu objetivo.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 29 de setembro de 2026, considerando as regras vigentes do Sistema de Consórcios e informações oficiais sobre previdência complementar no Brasil.
No consórcio:
confirme a autorização da administradora no Banco Central + leia contrato e regulamento + entenda taxa, reajuste e regras de contemplação.
Na previdência:
verifique entidade responsável + custos + tributação + política de investimentos + condições de resgate e recebimento.
Previdência complementar e consórcio:
não são produtos equivalentes e não devem ser escolhidos apenas pela comparação de parcelas ou contribuições mensais.
Este texto é de conteúdo editorial e não garante a comercialização de qualquer produto pelo Consorcio.org.
Oi, não sei como me associar.
Att