O Sistema de Consórcios continua crescendo no Brasil em 2026.
Mas explicar esse movimento apenas pela:
“restrição de crédito”
seria simplificar demais.
O consumidor atual enfrenta uma combinação de fatores:
- custo do financiamento;
- juros;
- preço elevado de veículos e imóveis;
- necessidade de planejamento;
- maior interesse por compras de médio e longo prazo;
- busca por alternativas ao crédito imediato.
Nesse cenário, o consórcio aparece como:
uma opção de compra planejada para quem consegue esperar pela contemplação.
Os números mostram a força do setor.
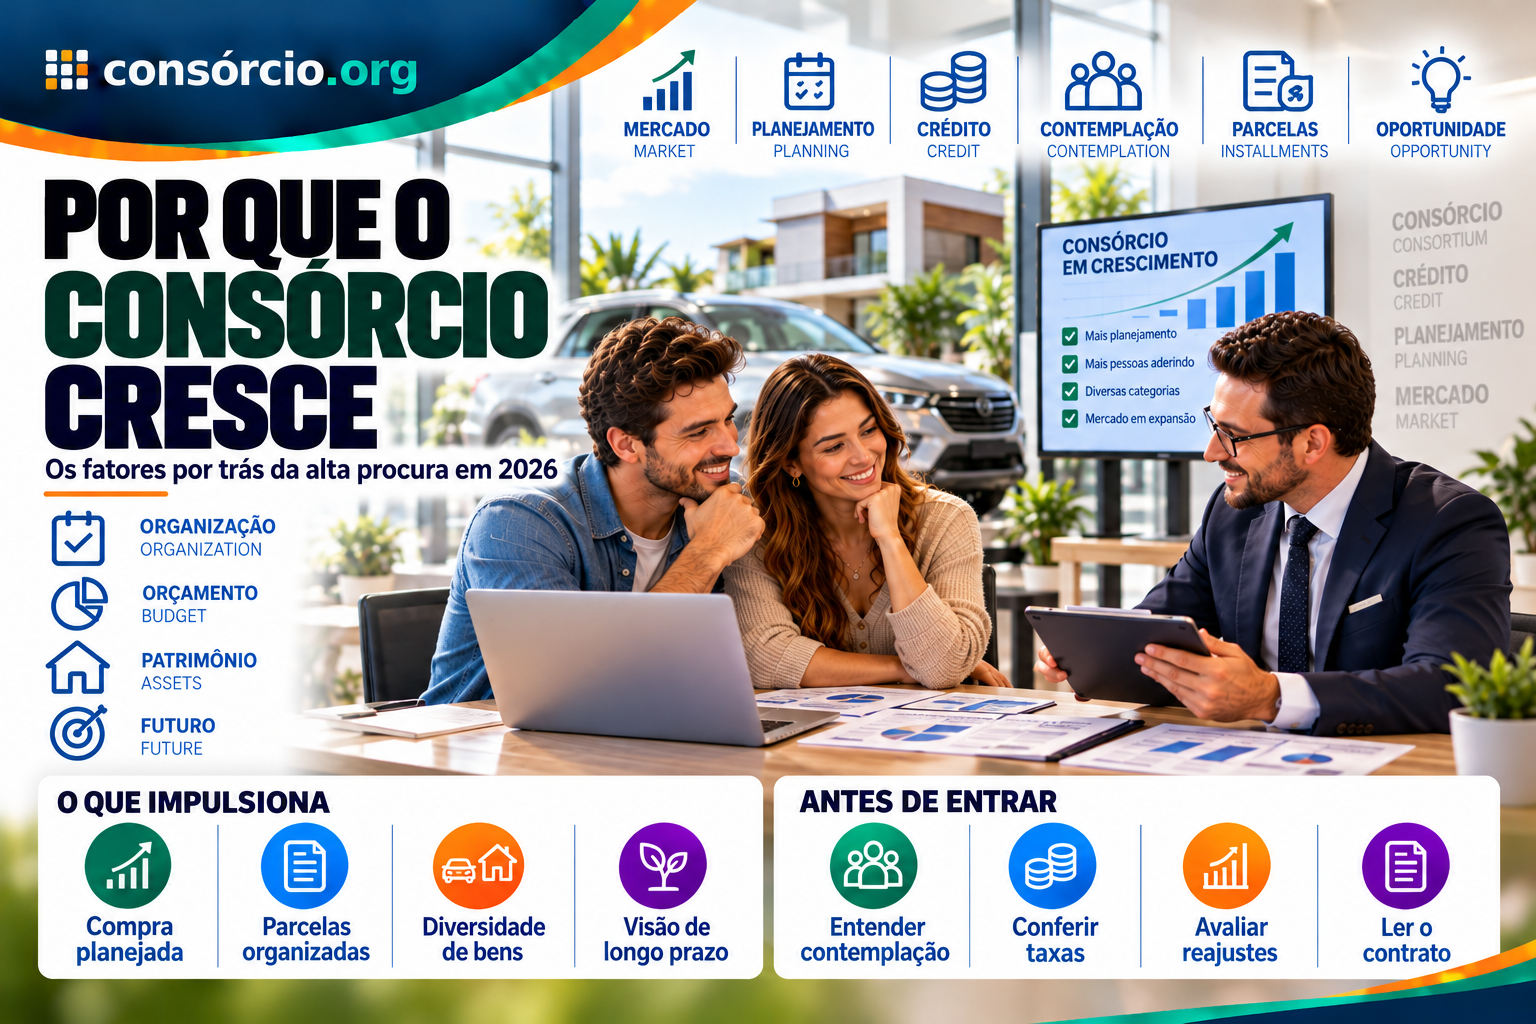
Em agosto de 2026, o Sistema de Consórcios chegou a:
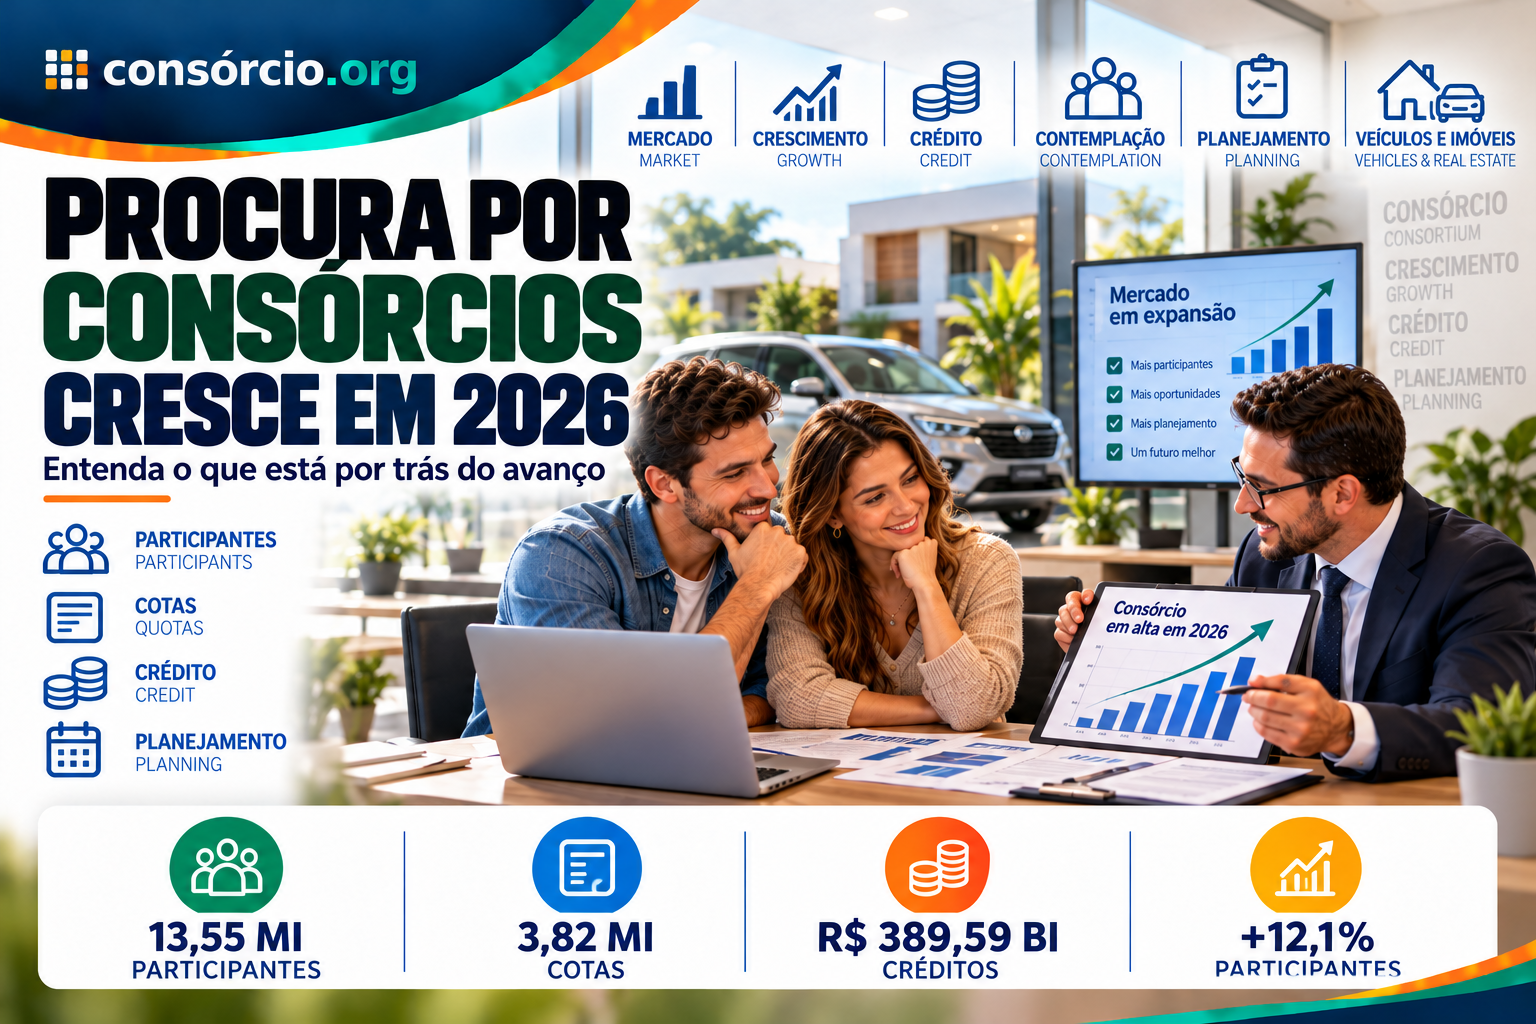
13,55 milhões de participantes ativos.
Um ano antes eram:
12,09 milhões.
O crescimento foi de:
12,1%.
Entre janeiro e agosto de 2026 foram vendidas:
3,82 milhões de cotas, alta de 15,1% em relação ao mesmo período de 2025.
O volume de créditos comercializados também cresceu:
24,2%, chegando a R$ 389,59 bilhões.
Isso mostra um setor em expansão.
Mas crescimento do consórcio não significa que:
financiamento deixou de existir
ou que:
consórcio seja sempre a melhor escolha.
São modalidades diferentes, adequadas a necessidades diferentes.
Atualizado em 16 de outubro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Resposta rápida
A procura por consórcios continua crescendo em 2026.
Segundo os dados mais recentes disponíveis da ABAC:
- participantes ativos: 13,55 milhões;
- crescimento em um ano: 12,1%;
- cotas vendidas entre janeiro e agosto: 3,82 milhões;
- crescimento das adesões: 15,1%;
- créditos comercializados: R$ 389,59 bilhões;
- crescimento do volume financeiro: 24,2%.
Mas não é correto afirmar:
“isso aconteceu apenas porque o crédito bancário ficou restrito”.
O crescimento pode estar ligado a vários fatores:
- custo do financiamento;
- planejamento financeiro;
- valorização de imóveis;
- preços dos veículos;
- preferência por compras sem urgência;
- ampliação da oferta de consórcios.
O consórcio pode fazer sentido para quem:
consegue esperar pela contemplação.
Já quem precisa do bem imediatamente deve:
comparar outras alternativas.
Quer comparar uma compra planejada antes de decidir? Simule seu consórcio e veja opções de carta, prazo e parcela.
Neste artigo
- Como está o mercado de consórcios em 2026
- Quantos participantes existem
- Quantas cotas foram vendidas
- Quanto o setor movimentou
- Restrição de crédito explica tudo?
- Por que consumidores procuram consórcio
- Como funciona
- Consórcio é investimento?
- Consórcio é financiamento?
- Contemplação
- Sorteio
- Lance
- Lance garante contemplação?
- Quais bens podem ser adquiridos
- Veículos
- Imóveis
- Máquinas e equipamentos
- Serviços
- Consórcio ou financiamento
- Quando pode fazer sentido
- Quando pode não fazer sentido
- Checklist
- Perguntas frequentes
Como está o mercado de consórcios em 2026?
O Sistema de Consórcios continua:
em expansão.
Em agosto de 2026 havia:
13,55 milhões de participantes ativos.
Em agosto de 2025:
12,09 milhões.
Crescimento:
12,1%.
Além disso, as vendas de cotas também avançaram.
De janeiro a agosto de 2026:
3,82 milhões de novas cotas
foram comercializadas.
No mesmo período de 2025:
3,32 milhões.
Alta:
de 15,1%.
Quanto o setor movimentou?
Os créditos comercializados somaram:
R$ 389,59 bilhões
entre janeiro e agosto de 2026.
No mesmo intervalo de 2025:
R$ 313,72 bilhões.
Crescimento:
24,2%.
Isso mostra que o sistema não cresceu apenas:
em número de participantes.
Também aumentou:
o volume financeiro das cartas contratadas.
Quantas pessoas foram contempladas?
Entre janeiro e agosto de 2026 ocorreram:
1,18 milhão de contemplações.
No mesmo período de 2025:
1,16 milhão.
Alta:
de 1,7%.
Esse dado ajuda a mostrar algo importante:
crescimento de participantes não significa crescimento proporcional das contemplações.
Portanto:
mais gente entrando no sistema não significa que uma cota individual será contemplada mais rapidamente.
Quanto foi disponibilizado aos contemplados?
Entre janeiro e agosto de 2026 foram disponibilizados:
R$ 85,72 bilhões em créditos.
No mesmo período de 2025:
R$ 80,51 bilhões.
Crescimento:
6,5%.
Então a procura por consórcios cresceu?
Sim.
Os dados mostram:
mais participantes, mais cotas vendidas e maior volume de créditos comercializados.
Mas a explicação precisa ser:
mais cuidadosa que a do texto antigo.
A restrição de crédito explica esse crescimento?
Pode contribuir:
em determinados momentos e para determinados consumidores.
Mas não existe base suficiente para dizer que:
todo o crescimento do consórcio decorre de restrição de crédito.
Outros fatores podem influenciar:
- juros elevados;
- preço dos bens;
- necessidade de planejamento;
- mudança do perfil do consumidor;
- estratégias empresariais;
- crescimento do mercado imobiliário;
- maior conhecimento sobre consórcios.
Portanto:
correlação não significa causa única.
O financiamento ficou mais difícil em 2026?
Isso depende:
do perfil do consumidor e da instituição financeira.
Bancos avaliam fatores como:
- renda;
- histórico de crédito;
- entrada;
- valor financiado;
- prazo;
- risco;
- capacidade de pagamento.
Não existe uma regra nacional determinando:
entrada obrigatória de 30% ou 40% para todo financiamento.
Essa era uma generalização:
do texto antigo.
Então por que algumas pessoas migram para consórcio?
Porque procuram:
uma estrutura diferente de compra.
No financiamento:
o crédito é concedido para aquisição imediata do bem.
No consórcio:
o consumidor participa de um grupo e espera a contemplação por sorteio ou lance.
Isso muda completamente:
a lógica da decisão.
Consórcio é financiamento?
Não.
Consórcio é:
autofinanciamento coletivo.
O grupo reúne pessoas físicas ou jurídicas:
com objetivos de aquisição compatíveis.
Os recursos formados são utilizados:
para as contemplações.
Portanto:
consórcio e financiamento não devem ser tratados como sinônimos.
Consórcio é investimento?
Também não.
Esse era outro problema importante do texto antigo.
Consórcio não é:
- aplicação financeira;
- poupança;
- CDB;
- fundo;
- reserva de emergência.
Sua finalidade é:
adquirir bens ou serviços.
Por isso, a forma mais adequada de falar é:
planejamento para compra futura.
Posso usar consórcio para “guardar dinheiro”?
Não deve ser tratado dessa maneira.
Quem entra em um consórcio:
assume um contrato.
Se quiser sair:
não basta pedir o dinheiro de volta como em uma conta bancária.
Existem regras próprias de:
- cancelamento;
- exclusão;
- restituição;
- encerramento do grupo.
Portanto:
consórcio não substitui reserva de emergência.
Como funciona o consórcio?
O processo básico é:
1. Escolher uma categoria
Por exemplo:
- veículo;
- imóvel;
- máquina;
- serviço.
2. Escolher o crédito
O valor deve ser:
compatível com o objetivo.
3. Entrar no grupo
O participante passa:
a pagar as prestações previstas.
4. Participar das assembleias
Nelas acontecem:
- sorteios;
- lances.
5. Ser contemplado
A contemplação dá:
o direito de utilizar o crédito.
6. Apresentar a operação
A administradora pode analisar:
- documentação;
- bem;
- vendedor;
- garantias;
- capacidade de pagamento.
7. Utilizar a carta
Depois do cumprimento das condições:
o crédito pode ser aplicado à aquisição.
A contemplação acontece só no final?
Não.
Esse era outro erro do texto antigo.
A contemplação pode acontecer:
ao longo da duração do grupo.
Ela ocorre principalmente por:
- sorteio;
- lance.
Não é necessário:
esperar obrigatoriamente até a última parcela.
Como funciona o sorteio?
As cotas elegíveis participam:
dos sorteios previstos nas assembleias.
Uma cota pode ser contemplada:
- no início;
- no meio;
- perto do fim.
Não existe:
data individual garantida.
Como funciona o lance?
O lance permite:
disputar a antecipação da contemplação.
O participante oferece:
um valor conforme as regras do grupo.
Dependendo do contrato, podem existir:
- lance livre;
- lance fixo;
- lance embutido;
- outras modalidades.
Lance maior garante contemplação?
Não.
Mesmo um lance elevado:
pode não vencer.
Isso depende:
- das demais ofertas;
- das regras;
- dos recursos;
- dos critérios de desempate.
Histórico de lances:
não garante resultado futuro.
Antecipar parcelas garante contemplação?
Não.
Pagar parcelas antecipadamente:
não significa automaticamente ser contemplado.
Essa é uma diferença importante.
Antecipação:
não é sinônimo de lance vencedor.
O que é lance embutido?
É quando o participante utiliza:
parte da própria carta
na composição do lance.
Exemplo:
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Se contemplado:
o crédito líquido disponível poderá ficar menor.
Por isso:
lance embutido reduz o poder de compra da carta.
Consórcio tem juros?
Não possui:
os juros remuneratórios típicos de um financiamento.
Mas isso não significa:
custo zero.
Podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- reajustes;
- outras despesas previstas.
Por isso:
“sem juros” não significa “gratuito”.
A parcela é fixa?
Não necessariamente.
O crédito pode:
ser atualizado conforme o contrato.
E essa atualização pode:
alterar as prestações.
Portanto, não use:
“parcela fixa até o final”
como regra geral.
Qual é o prazo de um consórcio?
Não existe:
prazo universal de 40 a 120 meses.
Cada grupo possui:
sua própria duração.
Existem planos:
- mais curtos;
- mais longos.
O prazo deve ser analisado:
no contrato específico.
Quais bens podem ser comprados?
O consórcio pode ser utilizado em várias categorias.
Veículos
Como:
- carros;
- motos;
- caminhões;
- outros veículos compatíveis.
Imóveis
Como:
- casas;
- apartamentos;
- terrenos;
- construção;
- reforma.
Máquinas e equipamentos
Conforme:
a categoria contratada.
Serviços
Também existem:
consórcios de serviços.
Posso fazer consórcio para cirurgia?
Pode existir:
consórcio de serviços
que permita utilizar a carta em determinados serviços.
Mas a carta precisa:
estar na categoria correta.
Não é adequado dizer que:
todo consórcio pode ser usado livremente para cirurgia.
Posso fazer consórcio para “dinheiro”?
Não como:
uma linha de crédito de uso livre.
A carta de crédito possui:
finalidade vinculada à categoria contratada.
Existem situações específicas em que o crédito pode ser recebido em espécie após:
cumprimento de requisitos regulatórios.
Mas isso não transforma o consórcio em:
empréstimo pessoal.
Posso escolher quanto pagar por mês?
Até certo ponto.
Você pode:
escolher entre planos disponíveis
e procurar um que tenha parcela:
compatível com seu orçamento.
Mas não significa:
definir livremente qualquer mensalidade.
A parcela decorre:
das condições do grupo.
O que acontece se minha renda cair?
Esse risco precisa:
ser considerado antes da contratação.
Consórcio costuma durar:
vários anos.
Por isso, não escolha uma parcela que:
consuma todo o orçamento disponível.
Mantenha:
reserva financeira.
Consórcio cresce mais em quais segmentos?
Os dados de 2026 mostram crescimento especialmente forte:
no segmento imobiliário.
Em agosto de 2026, os consórcios de imóveis alcançaram:
3,34 milhões de participantes ativos.
Um ano antes:
2,50 milhões.
Crescimento:
33,6%.
As vendas de cotas imobiliárias aumentaram:
39,9%
entre janeiro e agosto.
Esse foi:
um dos destaques do sistema.
E veículos?
Os veículos continuam:
como uma das principais categorias.
O conjunto de veículos automotores possuía:
9,90 milhões de participantes ativos em agosto de 2026.
Somente veículos leves somavam:
5,63 milhões.
Veículos leves estão crescendo?
Sim.
Participantes:
5,63 milhões
contra:
5,14 milhões
um ano antes.
Alta:
de 9,5%.
Entre janeiro e agosto foram vendidas:
1,36 milhão de cotas.
Motocicletas também cresceram?
Sim.
O segmento possuía:
3,33 milhões de participantes ativos em agosto de 2026.
Em agosto de 2025:
3,16 milhões.
Alta:
de 5,4%.
Todos os segmentos cresceram?
Não.
Esse é um ponto importante.
Veículos pesados tiveram:
retração nas vendas de cotas entre janeiro e agosto de 2026.
Foram:
124,69 mil cotas
contra:
133,43 mil em 2025.
Queda:
de 6,6%.
Isso mostra que:
o crescimento do sistema não acontece de forma igual em todos os setores.
Então consórcio está crescendo por causa da economia?
A economia influencia:
o comportamento dos consumidores.
Mas o movimento depende também:
- do segmento;
- do preço do bem;
- do perfil dos compradores;
- dos juros;
- do crédito disponível;
- do planejamento financeiro.
Por isso:
evite explicações com uma única causa.
Consórcio ou financiamento?
A diferença principal é:
quando você consegue utilizar o bem.
| Critério | Consórcio | Financiamento |
|---|---|---|
| Compra imediata | Não garantida | Geralmente após aprovação |
| Juros remuneratórios | Não funciona nessa lógica | Existem |
| Taxa de administração | Existe | Não é típica |
| Contemplação | Sorteio ou lance | Não existe |
| Data de aquisição | Incerta antes da contemplação | Mais previsível |
| CET | Não é a mesma estrutura | Deve ser analisado |
| Reajuste | Conforme contrato | Conforme contrato |
| Planejamento | Forte aderência | Depende |
| Urgência | Menor aderência | Pode ser adequado |
Quando consórcio pode fazer sentido?
Você pode esperar
Se o bem:
não é urgente.
Quer planejar uma compra
Pode funcionar:
para objetivos de médio e longo prazo.
Parcela cabe no orçamento
O pagamento precisa:
ser sustentável.
Você entende reajustes
A primeira parcela:
não necessariamente ficará igual.
Está comparando financiamento caro
Pode valer:
colocar as duas modalidades lado a lado.
Quando pode não fazer sentido?
Você precisa do bem agora
Esse é:
o principal ponto.
Tem data exata para compra
Consórcio não garante:
contemplação em determinado mês.
Sua renda está instável
Uma obrigação de longo prazo pode:
aumentar o risco financeiro.
Você depende de lance vencedor
Não existe:
garantia.
Restrição de crédito significa que consórcio aprova qualquer pessoa?
Não.
Outro erro comum é pensar:
“se banco não aprovou, consórcio necessariamente aprova”.
Entrar no grupo e utilizar o crédito:
são etapas diferentes.
A administradora pode realizar:
análise de capacidade de pagamento
nos momentos previstos.
Depois da contemplação, também podem ser exigidos:
- documentos;
- garantias;
- análise do bem.
Portanto:
consórcio não é atalho garantido para quem teve crédito recusado.
Pessoa negativada consegue fazer consórcio?
A situação depende:
da administradora, do contrato e do momento de utilização do crédito.
Não prometa:
aprovação automática.
Uma pessoa pode conseguir ingressar em determinado grupo e, na contemplação:
precisar cumprir exigências adicionais para utilizar a carta.
Como escolher um plano?
Comece pelo objetivo.
Qual bem?
Carro?
Imóvel?
Moto?
Serviço?
Qual valor?
Defina:
uma faixa realista.
Quando precisa?
Se precisa:
amanhã, consórcio provavelmente não atende.
Quanto pode pagar?
Considere:
possíveis reajustes.
Quanto custa?
Veja:
- taxa de administração;
- fundo de reserva;
- seguro;
- demais despesas.
Como escolher administradora?
Primeiro:
confirme se está autorizada pelo Banco Central.
Depois compare:
- contrato;
- taxa;
- prazo;
- reajuste;
- regras de lance;
- atendimento;
- condições de uso da carta.
Não confie apenas:
no vendedor.
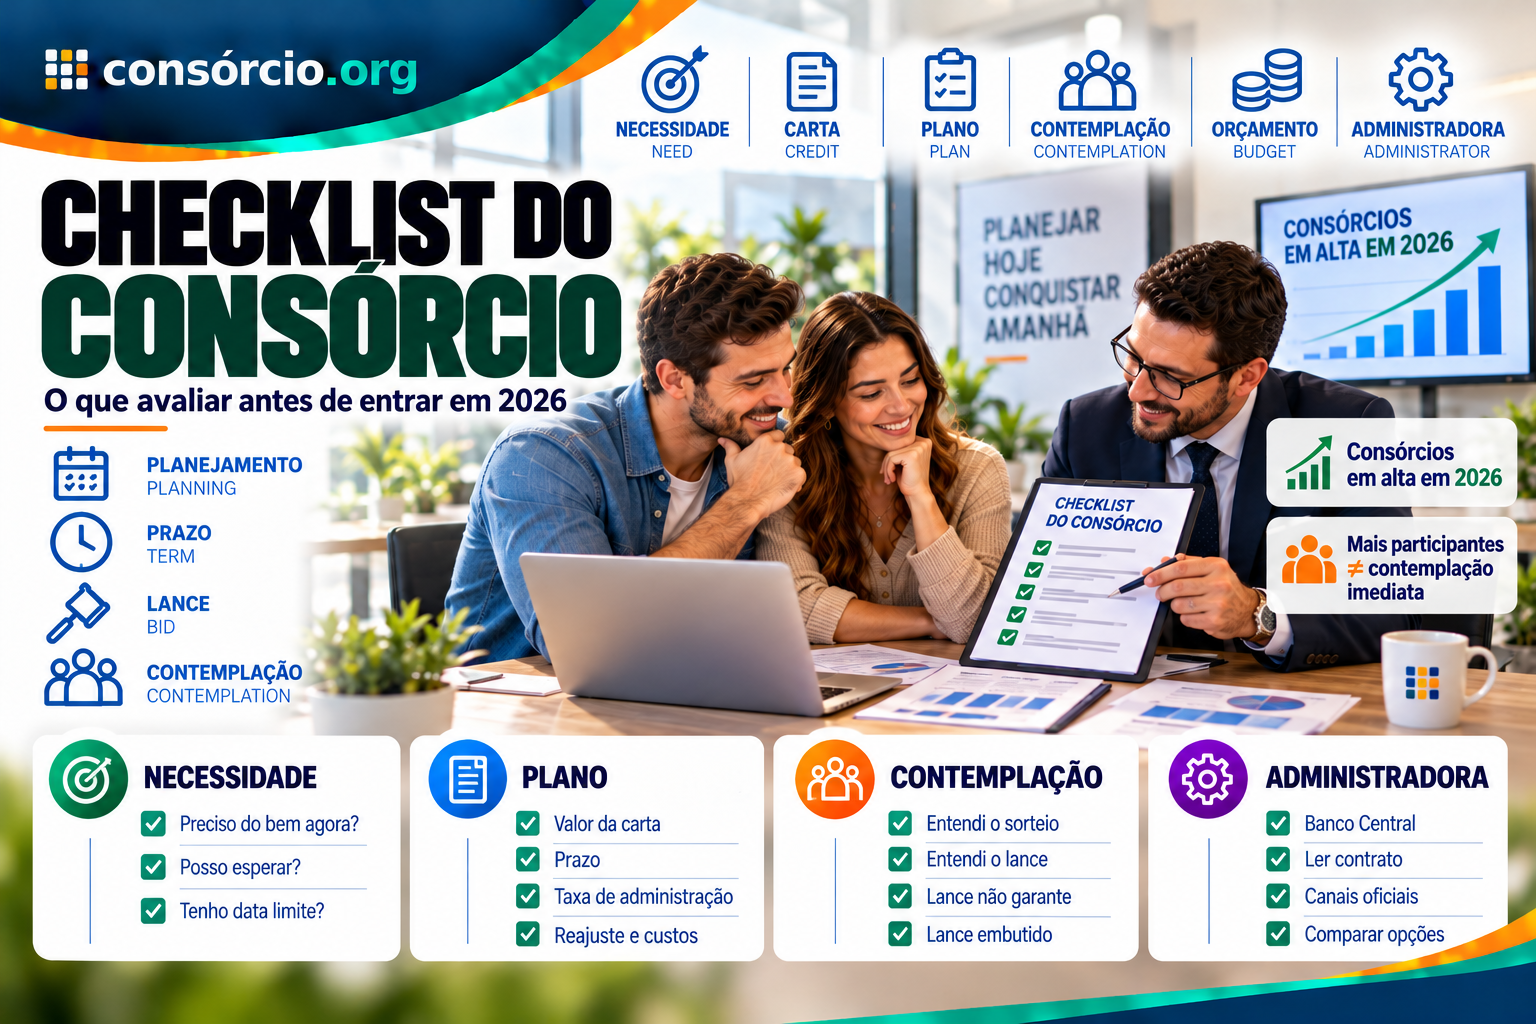
Checklist antes de entrar em um consórcio
Necessidade
- Preciso do bem agora?
- Posso esperar?
- Tenho data limite?
Carta
- Valor suficiente?
- Categoria correta?
- Critério de reajuste entendido?
Plano
- Qual prazo?
- Qual taxa de administração?
- Fundo de reserva?
- Seguro?
- Outros custos?
Contemplação
- Entendi o sorteio?
- Entendi o lance?
- Sei que lance não garante?
- Entendi lance embutido?
Orçamento
- Parcela cabe?
- Ainda tenho reserva?
- Consigo suportar reajustes?
Administradora
- É autorizada pelo Banco Central?
- Li o contrato?
- Sei quem administra o grupo?
- Consultei canais oficiais?
Perguntas frequentes
A procura por consórcios cresceu em 2026?
Sim.
O Sistema de Consórcios chegou a:
13,55 milhões de participantes ativos em agosto de 2026.
Quanto cresceu?
Na comparação com agosto de 2025:
12,1%.
Quantas cotas foram vendidas?
Entre janeiro e agosto:
3,82 milhões.
O crescimento foi de quanto?
15,1%.
Quanto o setor movimentou?
Foram comercializados:
R$ 389,59 bilhões em créditos.
Restrição de crédito foi a causa?
Pode ser um dos fatores, mas:
não existe base para atribuir todo o crescimento a uma única causa.
Consórcio é financiamento?
Não.
É:
autofinanciamento coletivo.
Consórcio é investimento?
Não.
Consórcio é poupança?
Não.
Consórcio serve para dinheiro?
Não como:
crédito livre de uso imediato.
Posso comprar carro?
Sim.
Posso comprar imóvel?
Sim.
Posso comprar moto?
Sim.
Posso contratar serviço?
Pode existir:
consórcio de serviços.
Posso ser contemplado por sorteio?
Sim.
E por lance?
Sim.
Lance garante contemplação?
Não.
Antecipar parcelas garante?
Não.
A parcela é fixa?
Não necessariamente.
O prazo é sempre de 40 a 120 meses?
Não.
Consórcio tem juros?
Não possui:
juros remuneratórios como financiamento, mas possui custos próprios.
Se banco negou crédito, consórcio é garantido?
Não.
A utilização do crédito pode depender:
de análise e garantias.
Onde posso comparar planos?
Você pode:
simular opções de consórcio e avaliar carta, prazo e parcela antes de contratar.
Procura maior significa que consórcio é melhor?
Não.
Crescimento de mercado mostra:
interesse e relevância da modalidade.
Mas não significa:
adequação para todas as pessoas.
Imagine duas situações.
Pessoa A
Precisa de:
um carro amanhã para trabalhar.
Consórcio pode:
não atender à urgência.
Pessoa B
Pretende trocar o carro:
daqui a três anos.
Pode existir:
mais espaço para planejamento.
O mesmo produto:
tem utilidade diferente para cada perfil.
Conclusão
A procura por consórcios continua crescendo:
em 2026.
Em agosto, o Sistema atingiu:
13,55 milhões de participantes ativos.
Entre janeiro e agosto:
- foram vendidas 3,82 milhões de cotas;
- foram comercializados R$ 389,59 bilhões em créditos;
- houve 1,18 milhão de contemplações;
- foram disponibilizados R$ 85,72 bilhões aos contemplados.
Os números mostram:
um setor forte.
Mas a explicação não deve ser resumida a:
“os bancos restringiram crédito e todos migraram para consórcio”.
O cenário é mais complexo.
Fatores como:
- custo do crédito;
- preço dos bens;
- planejamento;
- perfil do consumidor;
- necessidade de compra;
também influenciam.
O texto antigo também precisava de várias correções.
Consórcio não é:
- investimento;
- poupança;
- financiamento;
- dinheiro livre;
- garantia de contemplação antecipada.
Ele é:
autofinanciamento coletivo.
A contemplação ocorre:
- por sorteio;
- por lance.
Mas:
lance não garante resultado.
A parcela:
não é necessariamente fixa.
O prazo:
não é universal.
E uma pessoa que teve financiamento negado:
não possui garantia automática de utilizar uma carta de consórcio.
Por isso, a pergunta mais importante continua:
“quando preciso do bem?”
Se a resposta for:
“agora”, compare alternativas de crédito.
Se for:
“posso esperar e planejar”, o consórcio pode:
entrar na análise.
Quer comparar antes de falar com um vendedor? Simule seu consórcio e veja opções de crédito, prazo e parcela para o seu objetivo.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 16 de outubro de 2026, considerando os dados mais recentes divulgados pela Associação Brasileira de Administradoras de Consórcios — ABAC — e as regras vigentes do Sistema de Consórcios.
Os indicadores atuais mostram:
- 13,55 milhões de participantes ativos;
- 3,82 milhões de cotas vendidas entre janeiro e agosto de 2026;
- R$ 389,59 bilhões em créditos comercializados;
- 1,18 milhão de contemplações;
- R$ 85,72 bilhões em créditos disponibilizados.
Este conteúdo é informativo. Crescimento do mercado não representa garantia de contemplação, aprovação, economia ou adequação individual. Compare contrato, custos, prazo e necessidade antes de contratar.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.