Durante alguns anos, o chamado Seguro Auto Popular foi apresentado como uma alternativa para reduzir o preço do seguro de carros, especialmente veículos usados.
A principal diferença estava na possibilidade de utilizar, em determinados reparos, peças usadas provenientes de empresas de desmontagem regulamentadas.
Esse modelo ganhou uma regulamentação própria em 2016, por meio da Resolução CNSP nº 336.
Mas muita coisa mudou desde então.
Hoje, procurar simplesmente por:
“seguro popular”
pode levar o consumidor a informações antigas.
A Resolução CNSP nº 336/2016 foi posteriormente revogada, e deixou de existir a necessidade de manter o Auto Popular como um ramo específico de seguro.
Atualmente, seguradoras podem oferecer produtos de seguro automóvel com diferentes características, incluindo condições sobre utilização de:
- peças novas;
- peças usadas;
- peças originais;
- peças não originais;
- oficinas referenciadas;
- livre escolha de oficina;
- diferentes combinações de coberturas.
Tudo isso precisa estar:
claramente previsto no contrato.
Por isso, em 2026, a pergunta mais útil não é:
“seguro popular vale a pena?”
É:
“este seguro mais econômico oferece as coberturas, peças, oficinas, assistência e limites de que eu realmente preciso?”
Atualizado em 9 de outubro de 2026 · Leitura de aproximadamente 14 min · Revisão técnica recomendada: corretora registrada na SUSEP
Resposta rápida
O antigo Seguro Auto Popular, regulamentado pela Resolução CNSP nº 336/2016, deixou de existir como modalidade regulatória específica depois da modernização das normas de seguro automóvel.
A Resolução nº 336 foi revogada, e a Susep passou a permitir de forma mais ampla que produtos de seguro auto prevejam diferentes tipos de peças para reparação, inclusive:
- novas;
- usadas;
- originais;
- não originais;
desde que respeitadas:
- as especificações técnicas;
- a legislação sobre desmontagem;
- as exigências para reutilização;
- o que foi informado na proposta e nas condições contratuais.
Portanto, hoje pode existir um seguro mais barato ou enxuto que utilize peças usadas em certas situações, mas isso:
não significa necessariamente que o produto se chame Seguro Auto Popular.
Antes de contratar, compare:
- cobertura de colisão;
- roubo e furto;
- danos a terceiros;
- assistência 24h;
- vidros;
- carro reserva;
- franquia;
- oficinas disponíveis;
- tipo de peça utilizado;
- valor da indenização;
- exclusões.
O seguro mais barato só será realmente vantajoso se:
a proteção continuar adequada ao seu risco.
Neste artigo
- O Seguro Auto Popular ainda existe?
- O que mudou desde 2016
- Como funcionava o antigo Seguro Auto Popular
- Por que a Resolução 336 foi revogada
- Peças usadas podem ser utilizadas atualmente?
- Existe restrição para peças de segurança?
- Seguro com peças usadas é mais barato?
- Seguro econômico é igual a seguro popular?
- Carro antigo paga menos?
- Carro novo pode usar peças usadas?
- Garantia de fábrica
- Coberturas que podem ser reduzidas
- Assistência 24h
- Franquia
- Oficinas referenciadas
- Como comparar seguro barato e seguro completo
- Quando uma cobertura enxuta pode fazer sentido
- Quando pode não compensar
- Checklist antes de contratar
- Perguntas frequentes
O Seguro Auto Popular ainda existe?
Não da maneira como foi criado em:
2016.
Naquele momento, a Resolução CNSP nº 336 regulamentou especificamente uma modalidade chamada:
Seguro Auto Popular.
Uma de suas principais características era permitir a utilização de peças usadas provenientes:
de empresas de desmontagem regulamentadas.
A regulamentação foi importante naquele momento porque criou uma estrutura específica para esse tipo de produto.
Depois, entretanto, a regulação do seguro automóvel mudou.
A própria Susep concluiu que a principal inovação do Seguro Auto Popular — a possibilidade de utilização de peças usadas — já poderia fazer parte:
dos seguros automotivos de maneira geral.
Por isso, deixou de fazer sentido manter:
um ramo regulatório separado chamado Auto Popular.
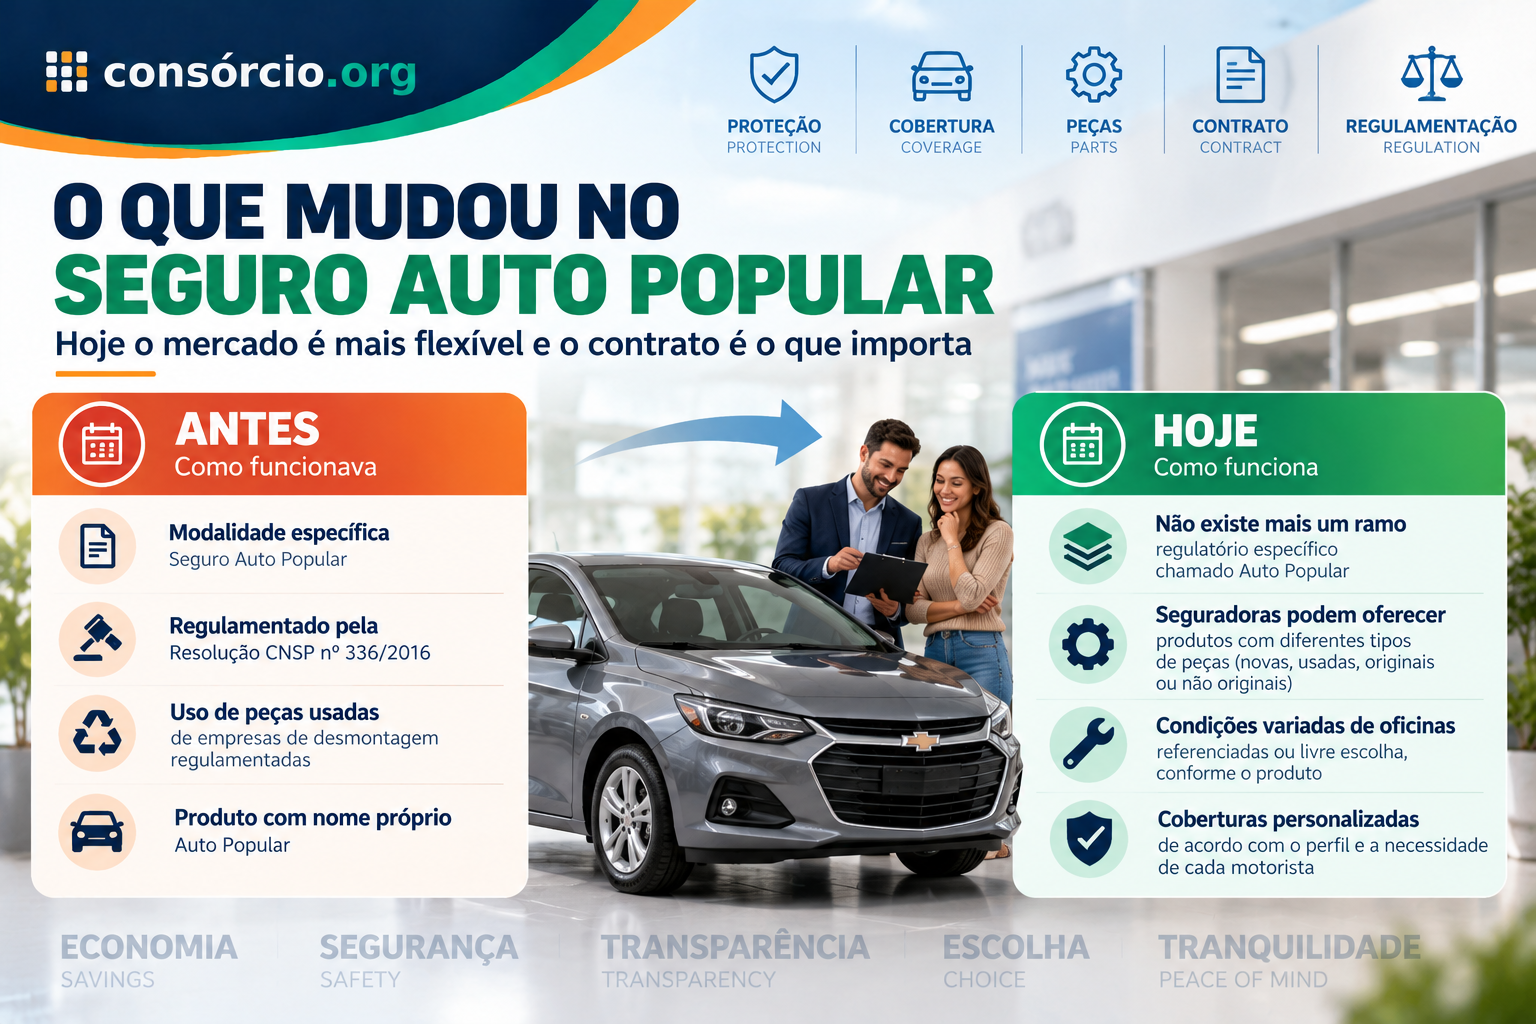
A Resolução CNSP nº 336/2016 ainda está valendo?
Não.
Ela foi:
revogada pela Resolução CNSP nº 410/2021.
Esse é provavelmente:
o principal ponto que precisa ser atualizado no artigo antigo.
Afirmar hoje:
“o seguro popular é regulamentado pela Resolução nº 336/2016”
daria ao leitor:
uma informação desatualizada.
Qual regra vale hoje para seguro de automóvel?
Entre os principais normativos atuais está:
Circular Susep nº 639/2021.
Ela estabelece regras e critérios para:
seguros do grupo automóvel.
A própria página atualizada da Susep sobre Seguro de Automóveis aponta como principais referências:
- Circular Susep nº 639/2021;
- Circular Susep nº 621/2021, naquilo que for aplicável e não conflitar com a regra específica de automóveis.
Portanto, o cenário atual é:
mais flexível do que o modelo antigo do Seguro Auto Popular.
Então não existe mais seguro barato para carro antigo?
Pode existir.
O que mudou foi:
a classificação regulatória.
Seguradoras continuam livres para desenvolver diferentes produtos, com:
- coberturas mais enxutas;
- franquias diferentes;
- redes de oficinas específicas;
- assistência reduzida;
- diferentes tipos de peças;
- diferentes limites de indenização.
Isso pode gerar produtos:
mais acessíveis.
Mas eles podem receber:
outros nomes comerciais.
Por isso, não escolha somente pela palavra:
“popular”.
Leia:
as condições reais da apólice.
Como funcionava o antigo Seguro Auto Popular?
Historicamente, o produto foi criado para permitir que, em determinadas reparações, fossem utilizadas:
peças usadas originais provenientes de desmontagem legalizada.
A peça precisava observar:
a Lei nº 12.977/2014, que disciplina a atividade de desmontagem de veículos automotores.
Essa característica poderia:
reduzir o custo de determinados reparos.
A expectativa da época era que:
isso permitisse seguros mais acessíveis.
Mas o texto antigo foi longe demais ao afirmar que haveria:
redução de até 30% no prêmio.
Esse percentual não deve permanecer como:
garantia ou referência geral atual.
Seguro com peças usadas é necessariamente mais barato?
Não necessariamente.
O preço do seguro depende de vários fatores, como:
- veículo;
- valor de reposição;
- região;
- perfil;
- histórico;
- uso;
- coberturas;
- franquia;
- oficinas;
- peças;
- política de aceitação da seguradora.
Permitir determinado tipo de peça pode:
reduzir o custo esperado de reparação para a seguradora.
Isso pode influenciar:
o preço do produto.
Mas não existe uma regra atual dizendo:
“seguro com peça usada custa 30% menos”.
A única forma de saber:
é cotando e comparando.
Hoje a seguradora pode usar peças usadas?
Pode, desde que:
isso esteja previsto no contrato e sejam respeitadas as regras aplicáveis.
A Susep informa atualmente que seguradoras podem oferecer produtos que utilizem, isoladamente ou em conjunto:
- peças novas;
- peças usadas;
- peças originais;
- peças não originais;
- peças nacionais;
- peças importadas.
As peças devem manter:
as especificações técnicas necessárias
e observar:
- legislação de desmontagem;
- regras para reutilização;
- regulamentação de trânsito aplicável.
A seguradora pode simplesmente colocar qualquer peça usada?
Não.
Essa interpretação seria:
errada.
O fato de peças usadas serem admitidas não significa:
“qualquer peça retirada de qualquer carro serve”.
A atividade de desmontagem é regulamentada pela:
Lei nº 12.977/2014.
Existem também exigências técnicas relacionadas:
- à identificação;
- reutilização;
- rastreabilidade;
- condições de segurança.
O Contran possui regulamentação específica tratando da classificação das peças desmontadas conforme:
- possibilidade de reutilização;
- necessidade de restauração;
- impossibilidade de reutilização.
Portanto:
procedência importa.
Peças usadas precisam ter rastreabilidade?
A regulamentação da desmontagem estabelece mecanismos de:
identificação e controle das peças.
As empresas de desmontagem precisam operar:
dentro da estrutura legal aplicável.
Isso existe justamente para ajudar a combater:
- comércio clandestino;
- peças provenientes de veículos roubados;
- peças sem origem identificável.
Por isso, a utilização legal de uma peça usada:
não deve ser confundida com comprar peça em desmanche irregular.
Peças de segurança podem ser reutilizadas?
Esse ponto precisa de mais cuidado do que no texto antigo.
O artigo dizia genericamente:
“itens de segurança não poderão utilizar peças seminovas ou usadas”.
A regra atual não deve ser simplificada dessa maneira para todos os componentes.
A legislação e a regulamentação técnica determinam:
quais peças podem ser reutilizadas e em quais condições.
O Contran exige que as partes provenientes da desmontagem sejam tecnicamente classificadas como:
- reutilizáveis;
- reutilizáveis após procedimento permitido;
- não reutilizáveis.
As peças que não atendem aos requisitos:
devem ser destinadas à reciclagem ou outra destinação adequada.
Portanto, o consumidor não precisa decorar:
uma lista genérica de peças.
O importante é que:
a peça utilizada seja legalmente permitida e tecnicamente adequada.
Como saber quais peças minha seguradora poderá utilizar?
Leia a cláusula específica:
da apólice e das condições contratuais.
A Susep recomenda que o consumidor pergunte à seguradora ou ao corretor:
qual tipo de peça poderá ser usado no reparo.
Essa pergunta deve ser feita:
antes da contratação.
Não depois:
do primeiro sinistro.
Pergunte:
Em caso de perda parcial, quais peças podem ser usadas no meu carro?
E peça a resposta:
nas condições contratuais.
Seguro com peça usada é seguro?
Uma peça usada legalmente reutilizada precisa atender:
às exigências técnicas aplicáveis.
Isso é diferente de:
uma peça velha sem controle de origem.
O ponto central não é apenas:
“nova ou usada?”
Também importa:
- procedência;
- estado;
- especificação;
- rastreabilidade;
- compatibilidade;
- instalação.
O que acontece com a garantia de fábrica?
Esse é um ponto muito importante.
A própria Susep recomenda avaliar:
se o veículo ainda está dentro da garantia da montadora.
Dependendo das condições dessa garantia, o uso de peças:
- não originais;
- usadas;
pode:
prejudicá-la.
Por isso, principalmente em:
carro novo ou seminovo ainda coberto pela garantia, compare essa questão antes de aceitar uma apólice com reparação mais flexível.
Seguro mais simples é indicado apenas para carros com mais de cinco anos?
Não.
Essa era outra simplificação do texto antigo.
A antiga regulamentação não estabelecia simplesmente:
“Seguro Auto Popular é para carros com cinco anos ou mais”.
Inclusive, alterações posteriores permitiam que a própria seguradora estabelecesse:
idade mínima do veículo para determinada oferta.
No mercado atual, critérios como idade máxima ou mínima:
dependem do produto e da seguradora.
Portanto:
não existe hoje uma regra universal de cinco anos.
Carro antigo sempre paga seguro caro?
Não necessariamente.
Idade é apenas:
um dos elementos.
Um carro mais antigo pode ter:
- valor de mercado menor;
- peças caras;
- peças difíceis de encontrar;
- alto índice de roubo;
- reparação complexa.
Já outro pode apresentar:
bom custo de reposição.
Preço de seguro depende:
do risco total avaliado pela seguradora.
Seguro econômico é igual a seguro popular?
Não necessariamente.
Hoje podem existir produtos conhecidos comercialmente como:
- seguro econômico;
- seguro básico;
- seguro essencial;
- seguro flexível;
- cobertura reduzida;
- proteção para roubo e furto;
- seguro por assinatura;
- seguro auto simplificado.
Esses nomes:
não significam a mesma coisa.
O que interessa é:
o contrato.
Qual cobertura um seguro mais barato precisa ter?
Não existe atualmente uma regra dizendo que todo seguro auto econômico deve necessariamente ter:
colisão como cobertura mínima.
Isso também precisava ser corrigido no texto antigo.
Os produtos podem ser estruturados:
com coberturas diferentes.
Dependendo da seguradora, pode existir proteção:
- compreensiva;
- apenas roubo e furto;
- incêndio;
- colisão;
- responsabilidade civil;
- outras combinações.
Por isso:
não deduza a cobertura pelo preço ou pelo nome do produto.
O que é seguro compreensivo?
Em geral, é uma estrutura mais ampla de proteção do próprio veículo, combinando riscos definidos:
nas condições contratuais.
Mas não use apenas:
o nome da cobertura.
Leia:
- riscos cobertos;
- exclusões;
- franquia;
- limites.
Seguro barato pode não ter cobertura de terceiros?
Pode acontecer.
Por isso, um produto muito barato precisa ser comparado com atenção.
Danos causados a:
- outro carro;
- motocicleta;
- imóvel;
- pessoa;
podem gerar:
prejuízos elevados.
Se responsabilidade civil não estiver incluída:
avalie o custo de contratar separadamente.
E cobertura para vidros?
Também não deve ser presumida.
Pode ser:
- incluída;
- opcional;
- limitada;
- inexistente.
Verifique itens como:
- para-brisa;
- vidro lateral;
- vidro traseiro;
- faróis;
- lanternas;
- retrovisores.
Seguro mais barato pode ter assistência reduzida?
Sim.
Alguns produtos podem oferecer:
- menos quilômetros de guincho;
- menos acionamentos;
- serviços diferentes;
- ausência de carro reserva;
- assistência apenas em determinadas situações.
Por isso:
compare o serviço, não apenas o prêmio.
Assistência 24h é cobertura de seguro?
Nem sempre no mesmo sentido técnico.
Serviços de assistência podem acompanhar a apólice, mas possuem:
regras próprias.
Leia:
- quantidade de eventos;
- limite de quilometragem;
- pane;
- chaveiro;
- troca de pneu;
- reboque;
- hospedagem;
- transporte.
Seguro barato pode ter franquia maior?
Pode.
Franquia é:
a participação do segurado em determinados sinistros cobertos.
Uma das formas de reduzir o prêmio pode ser:
aceitar franquia maior.
Exemplo ilustrativo
Seguro A:
Prêmio:
R$ 2.000
Franquia:
R$ 4.000
Seguro B:
Prêmio:
R$ 2.500
Franquia:
R$ 2.500
Não conclua automaticamente:
que o Seguro A é melhor porque custa R$ 500 menos.
Em uma colisão reparável:
a diferença de franquia pode pesar.
Como funcionam oficinas referenciadas?
A seguradora pode trabalhar:
com rede referenciada.
Dependendo do produto, também pode existir:
livre escolha de oficina.
A regulamentação atual permite diferentes estruturas contratuais, desde que:
fiquem claras para o consumidor.
Antes de contratar, pergunte:
- posso escolher oficina?
- existe rede obrigatória?
- qual a rede perto da minha cidade?
- há diferença de franquia?
- quais peças serão usadas?
Seguro de baixo custo sempre restringe oficina?
Não.
Isso depende:
do produto.
Não existe uma característica universal dizendo:
“seguro barato = oficina obrigatória”.
Compare:
as condições reais.
O valor da indenização pode variar?
Sim.
A Susep reconhece modalidades como:
Valor de mercado referenciado
A indenização segue:
critério e tabela de referência definidos no contrato.
Valor determinado
O limite é:
estabelecido na contratação.
Também podem existir outros critérios objetivos e transparentes permitidos pela regulamentação.
Portanto, confira:
como a indenização integral será calculada.
Todo carro com perda de 75% é perda total?
Não trate:
75%
como regra universal para todos os seguros atuais.
Essa referência existiu em produtos e regulamentações anteriores.
Hoje você precisa verificar:
as condições contratuais da apólice.
A definição de indenização integral precisa:
estar prevista no produto contratado.
O seguro econômico sempre compensa para carro antigo?
Não.
Imagine um veículo de:
R$ 35 mil.
O proprietário dirige pouco, guarda em garagem e aceita:
uma cobertura mais limitada.
Um produto enxuto:
pode fazer sentido.
Agora imagine outro veículo de mesmo valor que:
- roda todos os dias;
- trabalha por aplicativo;
- fica estacionado na rua;
- percorre grandes distâncias;
- transporta passageiros.
O risco e a necessidade:
são completamente diferentes.
Por isso:
idade do carro não decide sozinha.
Quando um seguro mais econômico pode fazer sentido?
Pode entrar na comparação quando:
- seu orçamento é limitado;
- o carro possui valor mais baixo;
- você entende as exclusões;
- a rede de oficinas atende;
- o tipo de peça previsto é aceitável;
- as coberturas essenciais para você permanecem incluídas.
Quando pode não compensar?
Tenha mais cautela se:
- o carro ainda está na garantia;
- você exige peças originais novas;
- precisa de ampla assistência;
- utiliza muito o veículo;
- precisa de carro reserva;
- depende do automóvel para trabalhar;
- quer cobertura ampla para terceiros;
- deseja livre escolha de oficina.
Seguro barato ou ficar sem seguro?
Essa comparação precisa ser feita:
com cuidado.
Um produto mais enxuto pode fornecer:
alguma proteção relevante
para quem não consegue pagar uma cobertura ampla.
Mas isso não significa:
que qualquer seguro barato vale a pena.
Uma apólice inadequada pode deixar justamente:
o principal risco fora da cobertura.
Não escolha apenas pelo preço
Imagine:
Seguro A
R$ 1.500 ao ano.
Seguro B
R$ 2.100 ao ano.
A diferença é:
R$ 600.
Mas o Seguro B pode incluir:
- terceiros;
- vidros;
- carro reserva;
- guincho maior;
- franquia menor.
Nesse caso, pagar R$ 600 a menos:
não significa necessariamente economizar.
Como comparar corretamente?
Monte uma tabela.
| Item | Seguro A | Seguro B |
|---|---|---|
| Prêmio | ||
| Colisão | ||
| Roubo e furto | ||
| Incêndio | ||
| Terceiros | ||
| Limite para terceiros | ||
| Franquia | ||
| Vidros | ||
| Assistência 24h | ||
| Guincho | ||
| Carro reserva | ||
| Tipo de peças | ||
| Oficina | ||
| Indenização integral |
Essa comparação é:
muito mais útil do que olhar apenas o valor anual.
O que perguntar ao corretor ou seguradora?
Antes de contratar, pergunte:
Sobre peças
- são novas?
- podem ser usadas?
- podem ser não originais?
- em quais componentes?
Sobre oficina
- posso escolher?
- existe rede referenciada?
- quais oficinas existem perto de mim?
Sobre colisão
- está coberta?
- qual a franquia?
Sobre terceiros
- existe cobertura?
- qual é o limite?
Sobre assistência
- quantos quilômetros de guincho?
- quantos acionamentos?
- quais serviços?
Sobre indenização
- valor de mercado?
- valor determinado?
- qual tabela?
- qual fator?
A seguradora pode recusar meu carro?
Sim.
A seguradora faz:
análise do risco.
A Susep informa que seguradoras podem:
aceitar ou recusar propostas conforme seus critérios, devendo observar as regras aplicáveis ao processo de aceitação.
Por isso:
cotação não significa aceitação automática.
Como verificar se a seguradora é autorizada?
Antes de contratar:
confirme a empresa nos canais oficiais da Susep.
Também verifique:
- razão social;
- CNPJ;
- corretor ou canal;
- condições gerais;
- proposta;
- apólice.
Evite contratar apenas com base:
em anúncio ou mensagem de WhatsApp.
Seguro popular era proteção veicular?
Não.
Esse é um ponto importante.
O antigo Seguro Auto Popular era:
um seguro regulamentado.
Ele não deve ser confundido com:
- associação;
- cooperativa;
- programa de rateio;
- proteção veicular.
São estruturas jurídicas:
diferentes.
Ao comparar produtos, descubra exatamente:
quem assume o risco e qual regime regula o contrato.
Seguro de carro antigo vale a pena?
Pode valer.
O raciocínio não deve ser:
“meu carro é velho, então seguro não compensa”.
Compare:
- valor do carro;
- custo do seguro;
- risco de roubo;
- custo de reparação;
- necessidade de transporte;
- capacidade de absorver uma perda total.
Imagine um carro de:
R$ 30 mil.
Se você não possui recursos para substituir esse veículo em caso de roubo:
a perda pode ser financeiramente muito relevante.
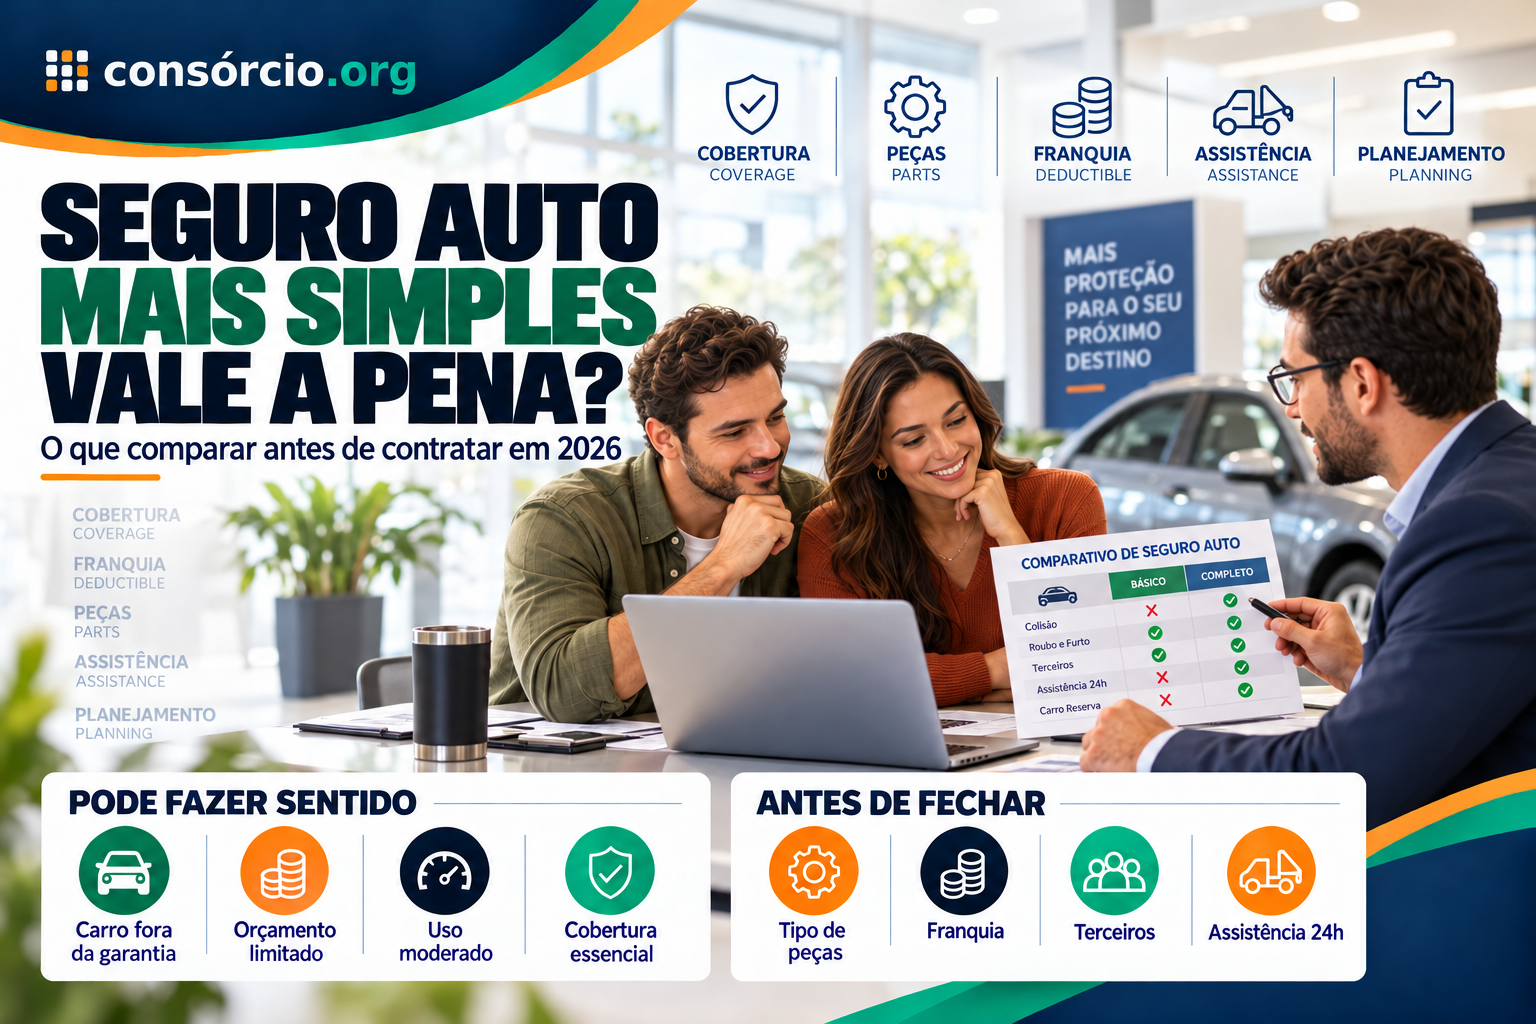
Checklist antes de escolher um seguro mais barato
Veículo
- Ainda está em garantia?
- Qual é o valor aproximado?
- Uso todos os dias?
- Dependo dele para trabalhar?
Coberturas
- Colisão está incluída?
- Roubo e furto?
- Incêndio?
- Terceiros?
- APP?
- Vidros?
Reparação
- Pode usar peça usada?
- Pode usar peça não original?
- Está claro no contrato?
- A rede de oficinas me atende?
Franquia
- Qual é o valor?
- Consigo pagar em um sinistro?
- Existe franquia reduzida ou majorada?
Assistência
- Guincho?
- Quantos quilômetros?
- Chaveiro?
- Pane?
- Carro reserva?
Indenização
- Mercado referenciado?
- Valor determinado?
- Qual é o limite?
Empresa
- Seguradora autorizada?
- Recebi proposta?
- Li condições?
- Recebi apólice?
Perguntas frequentes
Seguro Auto Popular ainda existe?
Não como o ramo regulatório específico criado em 2016.
A Resolução CNSP nº 336/2016 foi revogada e a possibilidade de utilização de peças usadas passou a fazer parte da regulamentação mais ampla de seguros automóveis.
Quando a Resolução 336 foi revogada?
A Resolução CNSP nº 336/2016 foi revogada pela:
Resolução CNSP nº 410/2021.
Qual norma regula o seguro auto atualmente?
Uma das principais normas específicas é:
Circular Susep nº 639/2021, além das regras gerais aplicáveis aos seguros de danos.
Seguro auto pode usar peça usada?
Sim.
A Susep informa que produtos podem prever peças novas, usadas, originais ou não, desde que isso esteja previsto contratualmente e sejam observadas as exigências legais e técnicas.
A seguradora precisa me avisar?
O tipo de peça que poderá ser utilizado deve:
estar previsto na proposta e nas condições contratuais.
Qualquer peça usada pode ser instalada?
Não.
A reutilização precisa observar:
legislação e requisitos técnicos.
Peça usada vem de desmanche?
Quando proveniente de desmontagem, a atividade precisa observar:
a Lei nº 12.977/2014 e a regulamentação aplicável.
Seguro com peça usada é 30% mais barato?
Não existe essa garantia atual.
O preço depende:
do risco e das condições do produto.
Seguro econômico é só para carro velho?
Não.
A oferta depende:
da seguradora e dos critérios do produto.
Precisa ter mais de cinco anos?
Não existe atualmente uma regra universal:
de cinco anos.
Carro novo pode contratar seguro com peças usadas?
Pode existir produto disponível, mas o consumidor precisa avaliar:
o impacto sobre a garantia de fábrica.
A própria Susep recomenda atenção a esse ponto.
Peça usada faz perder garantia?
Pode prejudicar a garantia dependendo:
das condições do fabricante e do reparo.
Seguro barato sempre tem menos cobertura?
Não necessariamente.
Mas produtos mais baratos podem:
ter estruturas mais enxutas.
Compare.
Seguro popular precisa ter colisão?
Não existe hoje uma regra dizendo que todo produto econômico precisa obrigatoriamente incluir:
colisão.
Pode contratar só roubo e furto?
Existem produtos com:
combinações diferentes de coberturas, conforme oferta da seguradora.
Seguro barato pode ter terceiros?
Pode.
Confira:
o limite contratado.
Assistência 24h sempre vem incluída?
Não.
Carro reserva sempre vem incluído?
Também não.
Livre escolha de oficina é obrigatória?
O produto pode trabalhar:
- com rede referenciada;
- livre escolha;
- combinação das duas possibilidades;
conforme as condições.
Seguro econômico compensa?
Depende de:
- coberturas;
- franquia;
- peças;
- oficina;
- assistência;
- preço;
- perfil.
Como saber qual seguro é melhor?
Compare:
proteção x custo, não apenas o prêmio.
Conclusão
O antigo Seguro Auto Popular foi importante para o mercado de seguros porque ajudou a abrir espaço para uma discussão que hoje parece muito mais comum:
é possível criar produtos de seguro auto diferentes, com estruturas de reparação e cobertura mais flexíveis?
A resposta atual é:
sim.
Mas o mercado mudou.
O texto antigo começava dizendo:
“o seguro popular é regulamentado pela Resolução nº 336/2016”.
Essa informação não pode mais permanecer.
A Resolução:
foi revogada.
A Susep entendeu que não havia mais necessidade de manter um ramo específico chamado Auto Popular porque a possibilidade de utilizar diferentes tipos de peças:
já poderia existir nos seguros automotivos de maneira mais ampla.
Hoje, a Susep deixa claro que podem existir produtos prevendo:
- peças novas;
- usadas;
- originais;
- não originais;
desde que:
o consumidor seja informado e as exigências técnicas e legais sejam cumpridas.
Também precisava sair do artigo:
“o Seguro Popular reduz o preço em até 30%”.
Não existe:
economia garantida.
Outra regra antiga era:
“é indicado para carros com cinco anos ou mais”.
Também não deve ser mantida como regra geral.
Hoje, idade do veículo e aceitação:
dependem do produto e da seguradora.
Além disso, o texto dizia que o produto deveria incluir:
colisão como cobertura mínima.
Essa conclusão não deve ser transportada para:
o mercado atual.
Produtos de seguro auto podem ter:
combinações diferentes de proteção.
Por isso, se você procura atualmente um seguro mais barato para seu carro, não pesquise apenas:
“Seguro Auto Popular”.
Compare produtos utilizando perguntas mais úteis:
Quais riscos estão cobertos?
Roubo?
Furto?
Colisão?
Terceiros?
Qual é a franquia?
Um seguro barato com franquia muito alta:
pode não ser tão interessante depois de um acidente.
Que peças podem ser usadas?
Novas?
Usadas?
Originais?
Não originais?
Qual oficina posso utilizar?
Rede referenciada?
Livre escolha?
Qual assistência recebo?
Guincho?
Carro reserva?
Vidros?
Pane?
E, principalmente:
leia o contrato antes da contratação.
A melhor apólice não é necessariamente:
a mais barata.
É aquela que entrega:
uma combinação de preço, coberturas e condições compatível com os riscos que você realmente quer transferir para a seguradora.
Quer descobrir quanto custa proteger seu veículo? Cote seu seguro auto e compare coberturas, franquias e condições antes de contratar.
Sobre o conteúdo
Redação segurodeautomovel.org
Atualizado em 9 de outubro de 2026 · Conteúdo informativo
Este artigo foi atualizado porque o texto original utilizava como base a Resolução CNSP nº 336/2016, que regulamentava o antigo Seguro Auto Popular.
Essa resolução:
não é mais a regra vigente.
Ela foi revogada no processo de modernização e consolidação das normas de seguro automóvel, e a Susep passou a tratar a utilização de diferentes tipos de peças dentro da regulamentação geral dos seguros do grupo automóvel.
As fontes oficiais atuais confirmam que:
- a Circular Susep nº 639/2021 é uma das principais normas do seguro automóvel;
- produtos podem prever peças novas, usadas, originais ou não;
- o tipo de peça deve ficar claro nas condições contratuais;
- peças reutilizadas devem observar a legislação de desmontagem e exigências técnicas;
- a garantia de fábrica merece atenção quando o contrato admitir peças usadas ou não originais.
Este conteúdo é informativo. Coberturas, franquias, oficinas, peças, assistências, limites e critérios de aceitação variam entre seguradoras e produtos. Consulte a proposta e as condições contratuais antes de contratar.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.