Preço muito baixo, contratação rápida e promessa de proteção completa.
À primeira vista:
pode parecer uma ótima oportunidade.
Mas, quando o assunto é proteger um carro de dezenas ou centenas de milhares de reais, existe uma pergunta que precisa vir antes do preço:Seguro pirata e proteção veicular: como identificar operações irregulares em 2026
quem está assumindo o risco e essa operação está regular?
Durante muitos anos, o termo:
“seguro pirata”
foi utilizado para descrever empresas ou associações que ofereciam proteção parecida com seguro:
sem estarem submetidas às mesmas regras do mercado segurador.
Em 2026, porém, essa explicação precisa ser mais cuidadosa.
Isso porque a legislação brasileira mudou.
A Lei Complementar nº 213/2025 criou um marco legal específico para as operações de:
proteção patrimonial mutualista.
Depois, em maio de 2026, a:
Resolução CNSP nº 491
regulamentou essa atividade.
Portanto:
não é correto chamar toda associação de proteção veicular de ilegal ou de “seguro pirata”.
Hoje existem situações diferentes:
- seguradoras autorizadas;
- corretoras de seguros regulares;
- associações de proteção patrimonial mutualista em processo de adequação;
- futuras administradoras de proteção patrimonial mutualista autorizadas;
- entidades que atuam irregularmente;
- golpes que apenas usam a aparência de seguro ou proteção veicular.
A tarefa do consumidor passou a ser:
identificar em qual situação está a empresa ou associação antes de pagar.
Atualizado em 15 de outubro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
Nem toda operação barata é golpe.
Nem toda proteção veicular é seguro.
E nem toda associação de proteção veicular é automaticamente irregular em 2026.
Desde a Lei Complementar nº 213/2025, a proteção patrimonial mutualista entrou em um processo formal de regulamentação e supervisão pela Susep.
As associações que já exerciam a atividade precisavam realizar cadastramento:
até 15 de julho de 2025.
As que concluíram essa etapa podem continuar funcionando:
durante o período de adequação previsto na regulamentação.
Já as associações que não realizaram o cadastramento no prazo:
devem cessar suas atividades enquanto não atenderem às condições legais aplicáveis.
Além disso, seguro e proteção patrimonial mutualista:
não são exatamente a mesma coisa.
Antes de contratar, confira:
- razão social;
- CNPJ;
- tipo de entidade;
- situação na Susep;
- seguradora responsável, quando houver;
- corretora intermediadora;
- contrato;
- coberturas;
- exclusões;
- regras de rateio, se for proteção mutualista;
- procedimentos em caso de sinistro.
Está planejando comprar ou trocar de carro? Simule seu consórcio e inclua seguro, manutenção e proteção do veículo no seu planejamento financeiro.
Neste artigo
- O que significa seguro pirata
- O que mudou em 2025 e 2026
- Proteção veicular agora é legal?
- O que é proteção patrimonial mutualista
- Seguro x proteção mutualista
- Associação x seguradora
- O que mudou com a Lei Complementar 213
- Resolução CNSP 491
- Associações cadastradas
- Associações irregulares
- Administradora de proteção mutualista
- Corretora de seguros
- Como consultar a Susep
- Preço muito baixo é sinal de golpe?
- Como identificar operação suspeita
- O que conferir no contrato
- Sinistro
- Coberturas
- Rateio
- Golpes com seguro
- Checklist
- Perguntas frequentes
O que é chamado de “seguro pirata”?
“Seguro pirata”:
não é uma categoria oficial de produto regulamentado.
É uma expressão usada popularmente para descrever operações que:
- se apresentam como seguro;
- prometem indenização;
- cobram mensalidade ou prêmio;
- mas não possuem a estrutura ou autorização necessária para operar daquela forma.
Pode envolver:
- empresa inexistente;
- falsa corretora;
- falsa seguradora;
- venda de contrato sem autorização;
- associação irregular;
- golpe deliberado.
O problema é:
usar o termo de maneira genérica demais.
Hoje é preciso separar:
operação irregular
de:
proteção patrimonial mutualista enquadrada na nova regulamentação.
O que mudou em 2025?
Em janeiro de 2025 foi publicada:
a Lei Complementar nº 213.
Ela criou uma estrutura legal para atividades relacionadas:
à proteção patrimonial mutualista.
Antes disso, havia grande discussão regulatória sobre entidades que ofereciam:
- proteção de veículos;
- rateio de prejuízos;
- socorro mútuo;
- benefícios semelhantes.
Com a nova legislação:
essas atividades passaram a ter caminho formal de regulamentação e supervisão.
O que mudou em 2026?
Em 4 de maio de 2026, foi publicada:
a Resolução CNSP nº 491.
Ela estabeleceu normas gerais aplicáveis:
às operações de proteção patrimonial mutualista.
Isso incluiu regras relacionadas a:
- adequação das associações;
- governança;
- administradoras;
- grupos;
- patrimônio;
- provisões;
- prestação de informações;
- funcionamento da atividade.
Portanto, o cenário de 2026:
é diferente daquele do texto antigo.
Proteção veicular agora é legal?
A resposta correta é:
depende da situação da entidade.
Não basta alguém dizer:
“somos associação”.
Também não basta dizer:
“agora toda proteção veicular é legal”.
Existe um processo:
de adequação regulatória.
As associações que já atuavam precisavam cumprir:
a primeira etapa de cadastramento junto à Susep.
Qual era o prazo para cadastramento?
As associações em atividade na entrada em vigor da nova lei deveriam:
se cadastrar entre 16 de janeiro e 15 de julho de 2025.
Essa foi:
a Fase I do processo de regularização.
O cadastramento envolvia, entre outros itens:
- informações da associação;
- dados dos dirigentes;
- estatuto ou contrato social alterado;
- assinatura de termo de adequação.
O que acontece com quem se cadastrou?
A associação que cumpriu:
o cadastramento inicial
pode continuar em atividade durante:
o processo de transição e adequação, observadas as exigências aplicáveis.
Mas existe um detalhe importante:
estar cadastrada ainda não significa necessariamente que todo o processo regulatório foi concluído.
Existe uma diferença entre:
estar cadastrada
e:
estar plenamente regular na estrutura definitiva.
Quando a associação será considerada regular?
Segundo a Susep, a regularidade definitiva depende, entre outros requisitos, de a associação apresentar:
contrato com uma administradora de operações de proteção patrimonial mutualista autorizada pela Susep.
A regulamentação definiu:
um período de adequação.
O prazo final atualmente informado para essa fase é:
7 de maio de 2028.
E quem não se cadastrou?
As associações que não realizaram o cadastramento dentro do prazo legal:
devem cessar imediatamente suas atividades.
Além disso, podem voltar a ser atingidas por:
- processos administrativos;
- medidas sancionadoras;
- ações civis;
conforme a situação concreta.
Portanto:
CNPJ ativo não significa autorização para operar proteção patrimonial mutualista.
O que é proteção patrimonial mutualista?
É uma estrutura baseada:
em mutualismo.
Em termos simplificados, os participantes formam:
grupos de proteção.
Os valores arrecadados são administrados para atender:
eventos previstos nas regras do grupo.
Isso é diferente:
da estrutura tradicional de seguro oferecido por uma seguradora.
Proteção mutualista é seguro?
Não devem ser tratados:
como a mesma coisa.
Seguro
É contrato oferecido:
por seguradora autorizada, conforme regulamentação do mercado segurador.
Proteção patrimonial mutualista
Funciona sob:
regime próprio criado pela Lei Complementar nº 213/2025.
Embora possam existir proteções contra eventos semelhantes, como:
- colisão;
- roubo;
- furto;
a estrutura jurídica e econômica:
não é a mesma.
Quem administra a proteção patrimonial mutualista?
Na estrutura definitiva criada pela nova legislação, existe:
a administradora de operações de proteção patrimonial mutualista.
Ela deve ser:
uma pessoa jurídica constituída como sociedade por ações
e precisa:
ser autorizada pela Susep.
Essa administradora ficará responsável por aspectos como:
- gestão dos grupos;
- arrecadação;
- cálculo dos rateios;
- provisões;
- ativos garantidores;
- regulação dos eventos;
- liquidação dos eventos;
- informações regulatórias.
A própria associação pode administrar?
Na estrutura definitiva:
não.
A gestão dos grupos passa a ser atividade própria:
da administradora autorizada pela Susep.
As associações existentes podem continuar administrando diretamente:
durante o período transitório previsto na regulamentação.
Seguro tradicional continua existindo normalmente?
Sim.
A nova regulamentação:
não substituiu o mercado de seguros.
Continuam existindo:
- seguradoras;
- corretoras;
- apólices;
- produtos de seguro automóvel.
O consumidor agora precisa entender:
qual estrutura está contratando.
O que é uma seguradora?
É a empresa que:
assume os riscos cobertos pelo contrato de seguro.
Ela precisa:
ser autorizada e supervisionada no mercado regulado.
Na apólice devem aparecer informações relacionadas:
- à seguradora;
- ao produto;
- às coberturas;
- aos limites;
- às condições.
O que é uma corretora de seguros?
A corretora:
intermedeia a contratação.
Ela ajuda o consumidor a:
- pesquisar produtos;
- comparar seguradoras;
- entender coberturas;
- contratar.
Mas existe uma diferença essencial:
a corretora não é necessariamente quem assume o risco.
A seguradora:
é quem oferece o contrato de seguro.
Como saber se uma corretora é regular?
A Susep mantém:
consulta pública de corretores.
É possível consultar:
- nome;
- código;
- situação cadastral.
A consulta pode indicar situações como:
- ativo;
- suspenso.
Portanto, antes de contratar:
pesquise o nome da corretora ou corretor.
Como saber se uma seguradora é autorizada?
A Susep também oferece:
consulta pública de entidades licenciadas.
Você pode verificar:
se a empresa aparece como autorizada no mercado supervisionado.
Se alguém está oferecendo:
seguro tradicional
e a suposta seguradora:
não aparece como entidade licenciada, isso merece:
atenção imediata.
E como consultar associação de proteção mutualista?
A Susep também passou a disponibilizar:
consulta relacionada às associações de proteção patrimonial mutualista.
O consumidor pode verificar:
se a associação realizou o cadastramento necessário no processo de regularização.
Isso é importante porque:
nem toda associação que usa o termo proteção veicular cumpriu essa etapa.
Estar cadastrado significa ser seguradora?
Não.
Esse é um ponto muito importante.
Uma associação cadastrada como:
proteção patrimonial mutualista
não deve ser apresentada:
como seguradora tradicional.
São regimes:
diferentes.
Então preço baixo significa golpe?
Não necessariamente.
O preço sozinho:
não comprova irregularidade.
Uma proposta pode ser mais barata por vários motivos:
- cobertura menor;
- franquia maior;
- limite menor;
- estrutura mutualista;
- perfil do veículo;
- serviços reduzidos;
- ausência de determinadas coberturas.
Mas um valor:
muito abaixo de todas as alternativas do mercado
é motivo suficiente para:
investigar melhor.
Desconfie de frases como
- “não precisa ler contrato”;
- “somos iguais a seguradora”;
- “cobrimos tudo”;
- “não existe franquia em nenhuma situação”;
- “indenização garantida sem análise”;
- “não precisa consultar Susep”;
- “pague agora porque a oferta termina hoje”.
Quanto maior:
a pressão para pagar rapidamente
e menor:
a transparência, maior deve ser sua cautela.
O que conferir antes de pagar?
1. Razão social
Descubra:
quem realmente está cobrando.
2. CNPJ
Compare com:
o contrato e o boleto.
3. Tipo de entidade
É:
- seguradora?
- corretora?
- associação?
- administradora mutualista?
4. Situação na Susep
Faça:
a consulta correspondente ao tipo de entidade.
5. Quem assume o risco?
Essa pergunta é fundamental.
6. Contrato
Leia:
antes de pagar.
Cuidado com nome parecido com seguradora conhecida
Golpistas podem utilizar:
- logotipo;
- nome semelhante;
- domínio parecido;
- perfil falso;
- WhatsApp com foto corporativa.
Não presuma:
que aparência profissional significa legitimidade.
Confira:
o canal oficial da empresa.
O CNPJ sozinho prova que a operação é segura?
Não.
Ter CNPJ significa:
existência cadastral de uma pessoa jurídica.
Não significa automaticamente:
autorização para exercer determinada atividade regulada.
Uma empresa pode ter CNPJ válido e ainda:
não possuir autorização necessária para vender o produto anunciado.
E registro na Susep?
Também precisa ser analisado:
corretamente.
Não aceite apenas:
um número informado pelo vendedor.
Faça:
a consulta você mesmo.
Seguro barato demais pode sair caro?
Pode.
Imagine:
Seguro tradicional regular:
R$ 3 mil por ano.
Uma suposta empresa oferece:
R$ 900.
Você paga.
Meses depois ocorre:
roubo do veículo.
Só então descobre:
- que não havia seguradora;
- que o contrato era diferente do prometido;
- que a empresa não possuía autorização;
- ou até que a empresa desapareceu.
Nesse caso:
o barato realmente pode gerar enorme prejuízo.
Mas esse exemplo não significa que:
todo produto barato é fraude.
O ponto é:
verifique antes.
Seguro e proteção mutualista podem ter preços diferentes?
Sim.
As estruturas:
são diferentes.
No seguro tradicional:
a seguradora precifica e assume o risco de acordo com o contrato.
Na proteção mutualista:
a lógica inclui formação de grupo, contribuições e rateio de determinados custos conforme as regras aplicáveis.
Por isso, comparar apenas:
“R$ 150 por mês contra R$ 300 por mês”
não é suficiente.
Compare:
produto com produto.
O que é rateio?
Na lógica mutualista, pode existir:
rateio entre participantes.
Isso significa que determinadas despesas ou necessidades do grupo podem ser:
divididas conforme as regras previstas.
O consumidor deve perguntar:
- como funciona o rateio?
- existe valor máximo?
- o valor mensal pode variar?
- como são calculados os eventos?
- existe fundo ou reserva?
- quem administra?
A mensalidade pode variar?
Em estruturas mutualistas:
pode existir variação ligada ao funcionamento e ao rateio.
Por isso, não presuma:
que o primeiro valor anunciado será necessariamente o mesmo para sempre.
Leia:
o regulamento.
Cobertura é igual à de uma seguradora?
Não necessariamente.
Pode haver diferenças em:
- eventos cobertos;
- limites;
- exclusões;
- forma de indenização;
- rateio;
- assistência;
- prazo;
- avaliação do evento.
Por isso:
não compare apenas o nome “proteção completa”.
Compare:
o contrato real.
O que conferir em um seguro auto tradicional?
Observe:
- colisão;
- roubo;
- furto;
- incêndio;
- terceiros;
- APP;
- vidros;
- carro reserva;
- assistência;
- franquia;
- limites;
- exclusões.
E na proteção mutualista?
Além dos eventos previstos, avalie:
- regulamento;
- contribuição;
- rateio;
- forma de cálculo;
- critérios de indenização;
- limites;
- exclusões;
- administradora;
- situação cadastral;
- regras de permanência e saída.
O que acontece quando ocorre um sinistro?
No seguro:
a seguradora analisa o evento conforme a apólice.
Na proteção mutualista:
o evento segue as regras da estrutura mutualista e do regulamento.
Em ambos os casos:
não presuma pagamento automático.
Existe:
- comunicação;
- documentos;
- análise;
- verificação das condições.
Empresa sumiu depois que paguei. O que faço?
Guarde:
- contrato;
- comprovantes;
- prints;
- conversas;
- boletos;
- anúncios;
- CNPJ;
- nomes envolvidos.
Depois, procure:
os canais oficiais adequados.
Dependendo da situação, isso pode envolver:
- Susep;
- polícia;
- Procon;
- consumidor.gov.br;
- orientação jurídica.
Se houver indício de fraude:
registre ocorrência.
Posso denunciar à Susep?
Quando a situação envolver:
atividade supervisionada ou operação irregular relacionada ao mercado regulado, os canais da Susep podem ser utilizados para:
consulta, orientação e encaminhamento.
Existe uma “lista de empresas piratas”?
Não use essa expressão dessa forma.
A Susep possui:
consultas públicas sobre entidades e profissionais autorizados ou cadastrados.
O melhor procedimento é:
consultar a situação da entidade específica que está oferecendo o produto.
E a antiga afirmação de “300 empresas ilegais”?
Esse número não deve ser reproduzido:
como dado atual de 2026.
Ele pertence:
a um contexto regulatório antigo.
O mercado mudou com:
- Lei Complementar nº 213/2025;
- cadastramento das associações;
- regulamentação de 2026;
- criação da figura das administradoras mutualistas.
Por isso:
a situação atual precisa ser analisada com os dados atuais da Susep.
Proteção veicular foi proibida?
Não.
Essa é outra informação antiga:
que não deve permanecer no artigo.
O texto original mencionava um projeto que buscava:
proibir associações e cooperativas.
A legislação seguiu:
outro caminho.
Em vez de proibição total, o Brasil criou:
um marco regulatório para proteção patrimonial mutualista.
Portanto, em 2026:
a pergunta deixou de ser “proteção veicular é proibida?”
e passou a ser:
“essa entidade está enquadrada e cumprindo o processo regulatório?”
Seguro tradicional ou proteção mutualista: qual é melhor?
Não existe:
resposta universal.
São estruturas diferentes.
| Critério | Seguro tradicional | Proteção patrimonial mutualista |
|---|---|---|
| Estrutura | Seguradora | Associação + administradora na estrutura definitiva |
| Supervisão | Susep | Susep no novo marco regulatório |
| Contrato | Apólice/condições | Regulamento e estrutura mutualista |
| Risco | Assumido pela seguradora | Compartilhado conforme modelo mutualista |
| Rateio | Não funciona pela mesma lógica | Pode existir |
| Valor mensal | Conforme contratação | Pode depender das regras do grupo |
| Regime jurídico | Seguro | Proteção patrimonial mutualista |
O importante é:
entender o que você está comprando.
Corretora pode vender proteção mutualista?
É necessário verificar:
qual função aquela empresa está exercendo.
Corretagem de seguros é:
atividade própria do mercado segurador.
Já a proteção patrimonial mutualista possui:
estrutura própria definida pela nova legislação.
Não aceite:
nomes ou títulos comerciais como prova de autorização.
Como verificar uma proposta em cinco minutos
Antes de pagar:
Passo 1
Pesquise:
o CNPJ.
Passo 2
Descubra:
se é seguradora, corretora, associação ou administradora.
Passo 3
Consulte:
a base correspondente da Susep.
Passo 4
Confira:
o nome que aparece no boleto ou Pix.
Passo 5
Leia:
quem realmente é responsável pela proteção.
Se as informações não fecharem:
não conclua a contratação até entender.
Pix para pessoa física é sinal de golpe?
É:
um sinal de alerta importante, principalmente quando a contratação deveria estar sendo feita com uma empresa.
Mas não avalie:
apenas um elemento isolado.
Confira todo o contexto.
Pagamento para CNPJ diferente do contrato
Também merece:
atenção.
Pergunte:
por que outra empresa está recebendo?
A resposta deve ser:
clara e verificável.
Site com cadeado significa empresa confiável?
Não.
O cadeado do navegador significa:
conexão criptografada.
Não significa:
que a empresa é regular ou legítima.
Um site fraudulento:
também pode utilizar HTTPS.
Instagram com muitos seguidores prova legitimidade?
Não.
Seguidores podem ser:
- comprados;
- falsos;
- pouco relacionados à operação.
Verifique:
documentação e autorização, não popularidade.
Reclame Aqui prova que é regular?
Não.
Avaliações podem ajudar:
a conhecer experiências de clientes.
Mas não substituem:
consulta regulatória.
Uma empresa pode ter:
boa reputação online
e ainda precisar:
de autorização para exercer determinada atividade.
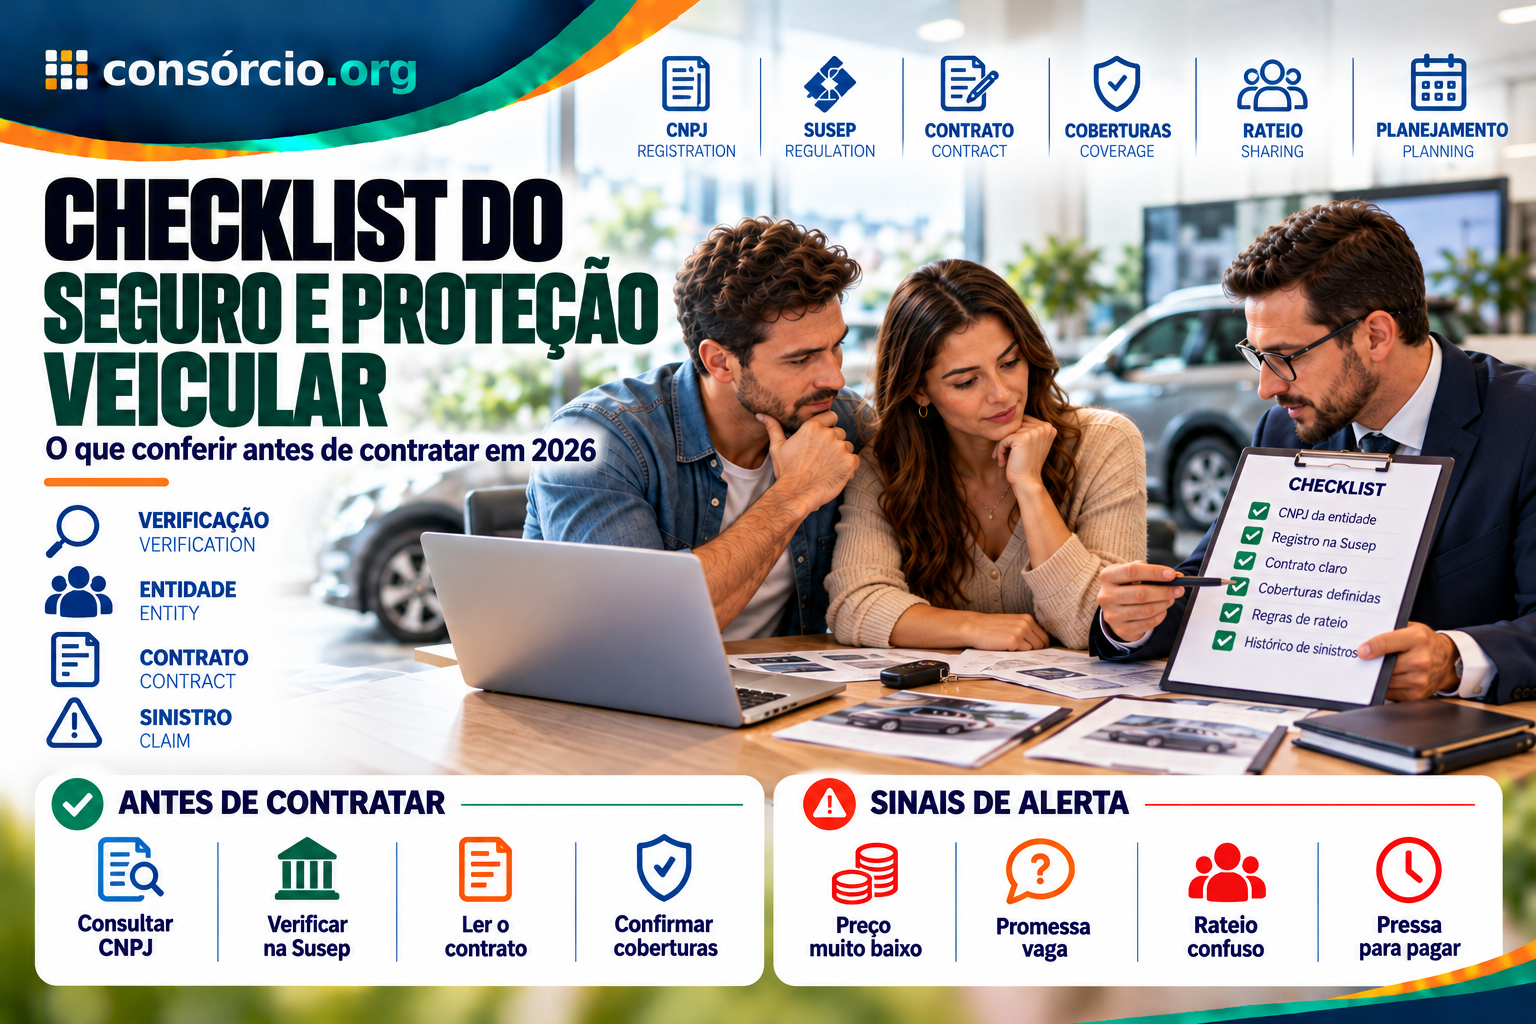
Checklist antes de contratar proteção para o carro
Identificação
- Sei a razão social?
- Conferi o CNPJ?
- Nome do contrato é o mesmo da empresa?
- Quem vai receber meu pagamento?
Regulação
- É seguradora?
- É corretora?
- É associação?
- É administradora mutualista?
- Consultei a situação correta na Susep?
Produto
- É seguro?
- É proteção patrimonial mutualista?
- Sei a diferença?
Proteção
- Cobre colisão?
- Roubo?
- Furto?
- Terceiros?
- Vidros?
- Assistência?
- Eventos naturais?
Valores
- Existe franquia?
- Existe rateio?
- Mensalidade pode variar?
- Há limite máximo de indenização?
- Existem taxas extras?
Sinistro
- Como comunico?
- Qual prazo?
- Quais documentos?
- Quem analisa?
- Como ocorre pagamento?
Contrato
- Li as exclusões?
- Recebi uma cópia?
- Entendi cancelamento?
- Entendi reajustes?
- Entendi rateios?
Perguntas frequentes
O que é seguro pirata?
É uma expressão informal usada para operações que se apresentam como seguro ou proteção sem cumprir as exigências legais aplicáveis.
“Seguro pirata” é um termo oficial da Susep?
Não.
Toda proteção veicular é ilegal?
Não.
A legislação mudou em 2025 e criou:
um regime para proteção patrimonial mutualista.
O que é proteção patrimonial mutualista?
É uma forma de proteção baseada:
em grupos e mutualismo, regulamentada pela Lei Complementar nº 213/2025.
A Susep fiscaliza proteção mutualista?
Sim.
A nova legislação passou a atribuir:
competências de regulamentação e supervisão à Susep.
Associação cadastrada já é totalmente regular?
Não necessariamente.
O cadastramento é:
uma etapa do processo de adequação.
Qual era o prazo de cadastramento?
Até:
15 de julho de 2025.
Quem não se cadastrou pode continuar funcionando?
As associações que não cumpriram essa etapa:
devem cessar as atividades, conforme as regras atuais.
Até quando vai o processo de adequação?
A Susep informa prazo final da fase de regularidade:
7 de maio de 2028, observadas as etapas previstas.
O que é administradora mutualista?
É a empresa autorizada pela Susep que será responsável:
pela gestão dos grupos de proteção patrimonial mutualista.
É a associação que administra?
Na estrutura definitiva:
a gestão cabe à administradora autorizada.
Seguro e proteção mutualista são iguais?
Não.
Qual é mais barato?
Depende:
do produto, perfil, coberturas e regras.
Preço baixo significa fraude?
Não necessariamente.
Mas preços muito fora do mercado:
merecem investigação.
Como consultar uma seguradora?
Use:
a consulta de entidades licenciadas da Susep.
Como consultar corretor?
A Susep também oferece:
consulta pública de corretores e sua situação cadastral.
Como consultar associação mutualista?
A Susep disponibiliza:
serviço relacionado às associações cadastradas no processo de regularização.
CNPJ válido significa que pode vender seguro?
Não.
Preciso conferir a seguradora?
Sim.
Devo contratar sem receber contrato?
Não é recomendável.
Posso confiar apenas no vendedor?
Não.
Confirme:
diretamente nas bases oficiais.
Empresa desapareceu. O que fazer?
Guarde provas e procure:
os canais oficiais e jurídicos adequados.
Como evitar cair em uma operação irregular?
A melhor defesa é:
não contratar por impulso.
Preço baixo pode chamar atenção.
Mas antes de pagar:
verifique a estrutura da operação.
Faça perguntas simples:
Quem é você?
Qual seu CNPJ?
É seguro ou proteção mutualista?
Quem assume o risco?
Qual é a situação na Susep?
Onde isso aparece no contrato?
Uma empresa séria:
não deveria ter dificuldade para responder.
E quem está comprando um carro por consórcio?
Depois de comprar um veículo usando:
carta de crédito, ainda existem diversos custos.
Entre eles:
- seguro;
- proteção;
- combustível;
- manutenção;
- IPVA;
- documentação.
Por isso:
não comprometa todo o orçamento apenas com a parcela do consórcio.
Reserve também:
capacidade financeira para proteger e manter o veículo.
A administradora de consórcio:
não substitui seguradora nem entidade mutualista.
São atividades:
completamente diferentes.
Conclusão
O antigo alerta sobre:
“seguro pirata”
continua importante em um aspecto:
o consumidor precisa verificar quem está recebendo seu dinheiro e quem realmente assumirá a proteção prometida.
Mas o cenário regulatório mudou.
Em 2026, não é correto dizer:
que toda associação de proteção veicular atua ilegalmente.
Desde a Lei Complementar nº 213/2025, existe:
um regime legal de proteção patrimonial mutualista.
Em maio de 2026, a Resolução CNSP nº 491 detalhou:
como essa atividade deve funcionar.
Por isso, hoje existem pelo menos três situações que o consumidor precisa diferenciar:
1. Seguro tradicional
Oferecido por:
seguradora autorizada.
2. Proteção patrimonial mutualista em processo regular de adequação
Operada dentro:
das regras transitórias e do processo de regularização da Susep.
3. Operação irregular ou fraude
Quando a entidade:
não atende às exigências aplicáveis ou sequer existe de forma legítima.
A melhor proteção contra golpes continua sendo:
verificação.
Antes de pagar:
- identifique a empresa;
- confira o CNPJ;
- entenda o produto;
- consulte a Susep;
- leia o contrato;
- analise coberturas;
- verifique franquia ou rateio;
- confira quem receberá o dinheiro.
Também não assuma:
que preço baixo significa automaticamente fraude.
Mas quanto mais barata e agressiva for a proposta:
mais importante é entender como ela consegue entregar a proteção prometida.
A principal regra é:
não compre “seguro” pelo nome usado no anúncio.
Compre somente depois de entender:
quem oferece, qual regime se aplica, quem administra e quais são seus direitos e obrigações.
Quer planejar a compra do seu próximo veículo com mais clareza? Simule seu consórcio e compare carta, prazo e parcela antes de contratar.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 15 de outubro de 2026, considerando a Lei Complementar nº 213/2025, a Resolução CNSP nº 491/2026 e as informações atuais da Superintendência de Seguros Privados — Susep — sobre seguradoras, corretores e associações de proteção patrimonial mutualista.
As regras atuais indicam que:
- proteção patrimonial mutualista passou a possuir marco regulatório próprio;
- associações existentes precisaram se cadastrar até 15 de julho de 2025;
- associações cadastradas podem seguir no período de adequação;
- associações que não se cadastraram no prazo devem cessar as atividades;
- a estrutura definitiva exige administradora mutualista autorizada pela Susep;
- seguradoras, corretoras e associações mutualistas possuem funções e regimes diferentes;
- o consumidor pode consultar informações públicas na Susep antes da contratação.
Este conteúdo é informativo. A situação regulatória de uma empresa ou associação deve ser conferida diretamente nas bases oficiais da Susep no momento da contratação. Cadastro, autorização, fase de adequação ou situação cadastral podem mudar ao longo do tempo.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.