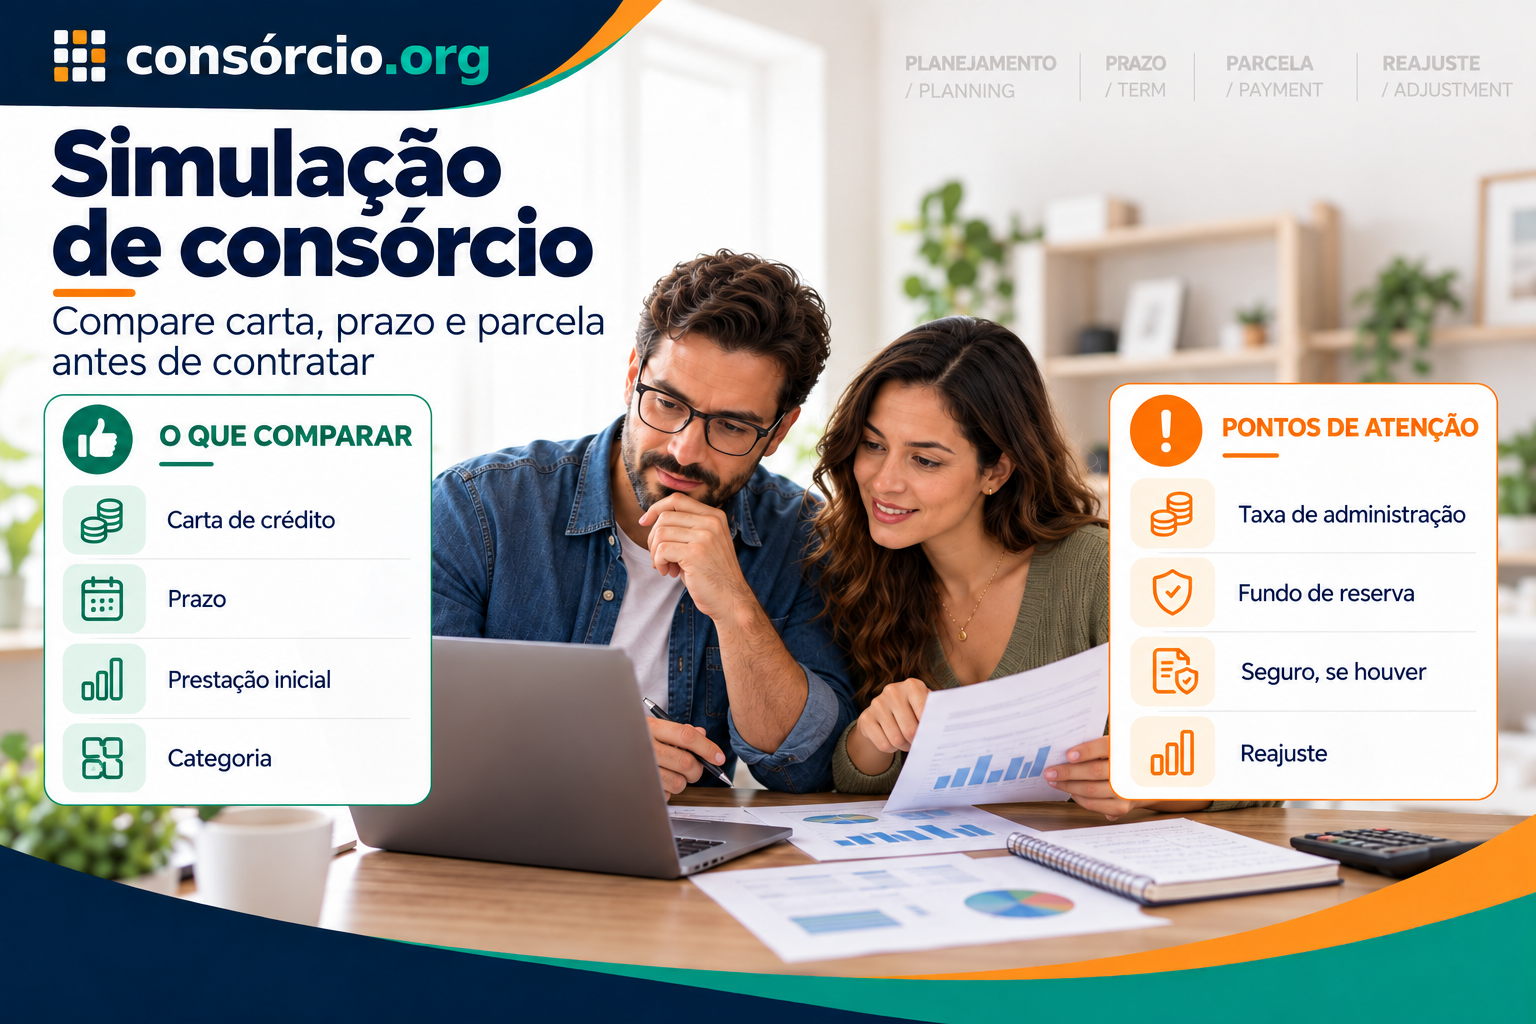
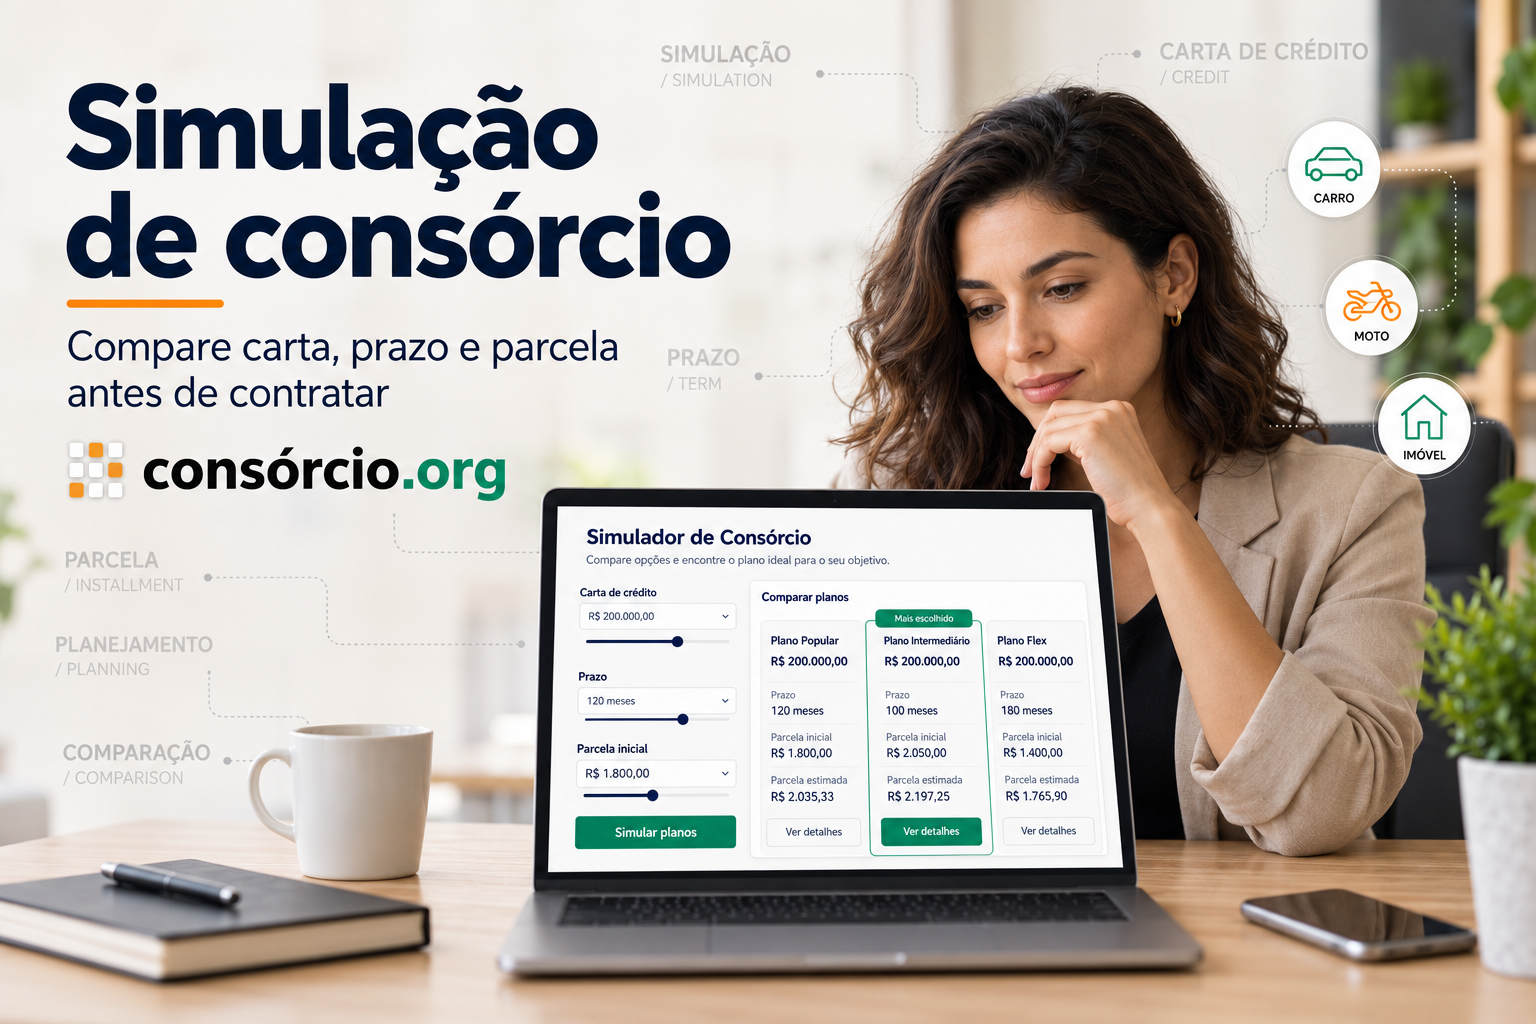
Fazer uma simulação de consórcio é um dos primeiros passos para entender se essa modalidade cabe no seu planejamento.
Uma boa simulação permite visualizar cenários com diferentes:
- valores de carta de crédito;
- prazos;
- prestações iniciais;
- categorias de consórcio;
- estruturas de custos.
Mas existe uma diferença importante entre:
simulação
e
contratação.
O resultado mostrado em um simulador é uma referência baseada nas condições disponíveis naquele momento.
Ele não garante:
- aprovação da adesão;
- contemplação;
- parcela fixa até o fim;
- menor taxa do mercado;
- disponibilidade futura daquele grupo;
- aprovação da utilização da carta depois da contemplação.
Por isso, a simulação deve servir para:
comparar → planejar → selecionar propostas → ler o contrato.
E não simplesmente para escolher:
a menor parcela exibida.
Atualizado em 28 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
Ao fazer uma simulação de consórcio, compare principalmente:
- valor da carta de crédito;
- prazo;
- prestação inicial;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- critério de reajuste;
- regras de sorteio;
- modalidades de lance;
- condições para utilização do crédito.
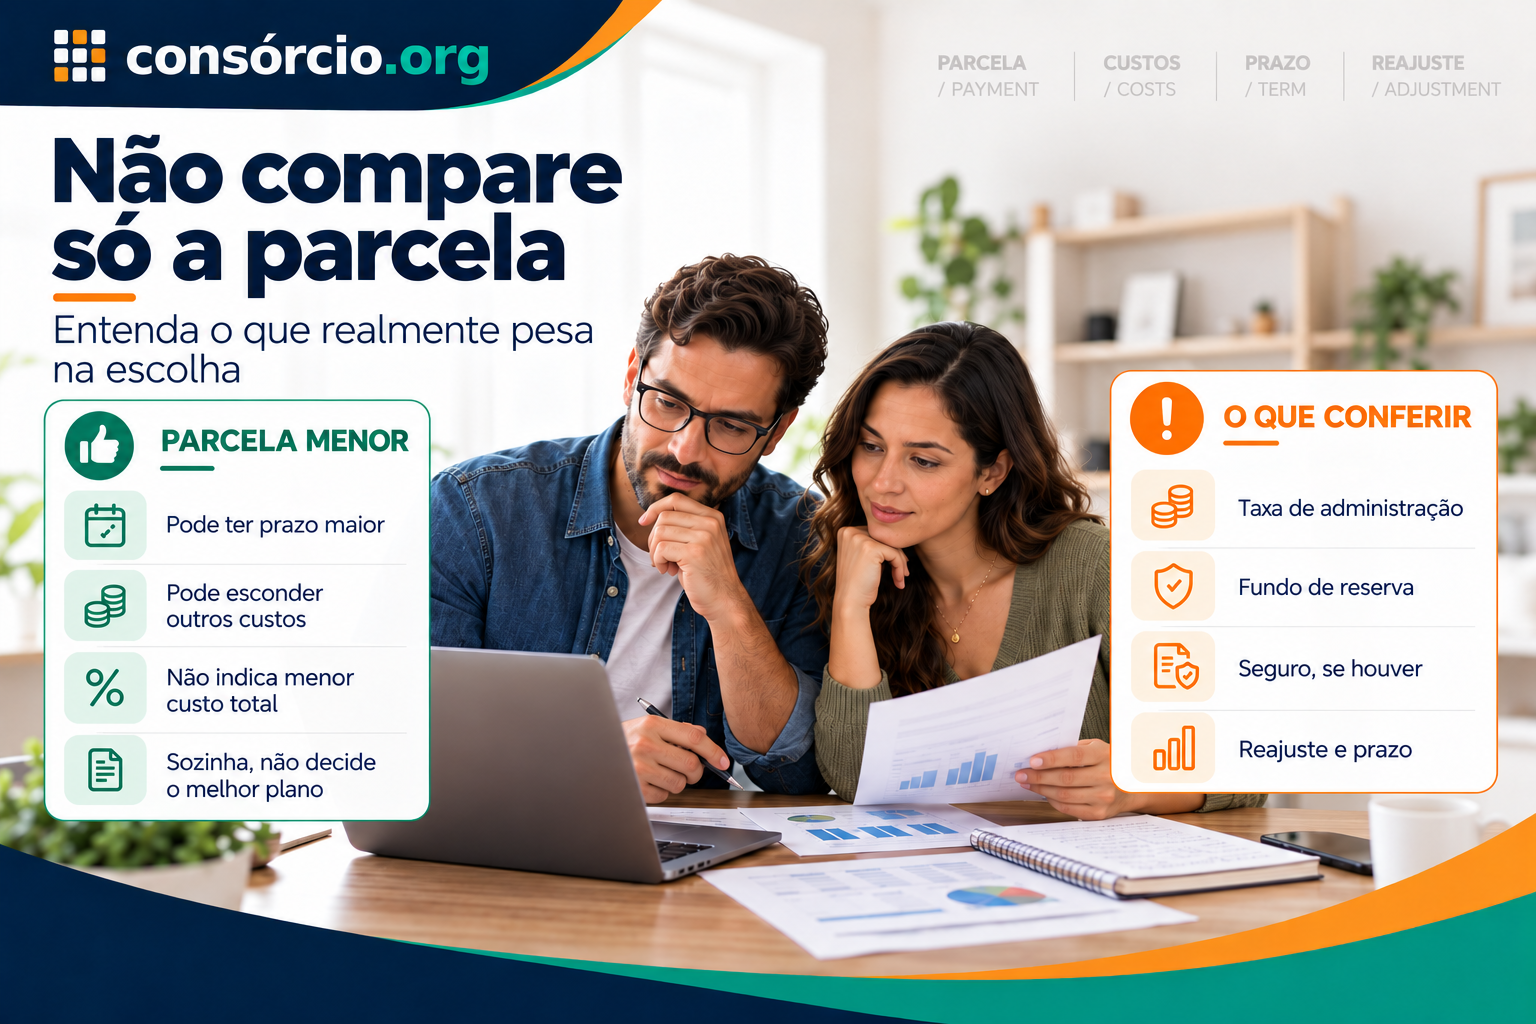
A menor parcela:
não significa necessariamente o menor custo.
Ela pode resultar de:
- prazo maior;
- carta menor;
- estrutura diferente de cobrança.
E a simulação não informa quando você será contemplado.
Quer comparar cartas de crédito, prazos e parcelas? Cote agora e veja opções para seu planejamento.
Neste artigo
- O que é uma simulação de consórcio
- O que um simulador pode mostrar
- O que ele não pode garantir
- Valor da carta
- Prazo
- Prestação
- Taxa de administração
- Fundo de reserva
- Seguro
- Reajuste
- Contemplação
- Lance
- Simulação para carro
- Simulação para imóvel
- Outras categorias
- Como comparar propostas
- Simulação x proposta
- Simulação x contrato
- Dados pessoais
- Como evitar propostas enganosas
- Checklist
- Perguntas frequentes
O que é uma simulação de consórcio?
É uma estimativa das condições que podem estar disponíveis para determinado objetivo.
Você informa ou seleciona dados como:
- categoria;
- valor desejado;
- prazo;
- eventualmente outras preferências.
A ferramenta então apresenta um ou mais cenários possíveis.
Exemplo
Você pretende comprar um carro de aproximadamente:
R$ 100 mil.
Uma simulação pode apresentar alternativas como:
Cenário A
Carta:
R$ 100 mil
Prazo:
60 meses
Prestação inicial:
R$ X
Cenário B
Carta:
R$ 100 mil
Prazo:
90 meses
Prestação inicial:
R$ Y
Os valores são apenas um exemplo.
O objetivo é visualizar como:
prazo e estrutura do plano
podem alterar o compromisso mensal.
Simulação é uma proposta?
Não necessariamente.
Essa diferença precisa ficar clara.
Simulação
É uma estimativa.
Proposta
Apresenta condições comerciais que podem ser submetidas à contratação.
Contrato
É o documento que efetivamente estabelece:
- direitos;
- deveres;
- custos;
- prazo;
- atualização;
- contemplação;
- regras do grupo.
Por isso:
o contrato prevalece sobre uma estimativa genérica feita anteriormente.
Simulação garante que vou entrar naquele grupo?
Não.
A disponibilidade pode mudar.
Entre o momento da simulação e a contratação pode haver alteração de:
- grupo;
- quantidade de cotas;
- campanha;
- prazo;
- condições comerciais.
O que um simulador de consórcio deve ajudar a comparar?
Uma boa simulação deveria facilitar a compreensão de:
Valor da carta
Quanto de crédito você pretende contratar.
Prazo
Por quanto tempo o contrato poderá durar.
Prestação inicial
Quanto o plano começa exigindo mensalmente.
Categoria
Por exemplo:
- carro;
- moto;
- imóvel;
- outros bens ou serviços disponíveis.
Mas para decidir corretamente é necessário ir além:
dos três números principais.
1. Escolha primeiro o valor da carta
Não comece escolhendo:
a parcela mais baixa.
Comece pelo objetivo.
Exemplo
Carro desejado:
aproximadamente R$ 90 mil.
Uma carta de:
R$ 50 mil
pode gerar parcela mais atraente, mas talvez não resolva sua necessidade.
Da mesma forma, uma carta de:
R$ 150 mil
pode criar um compromisso desnecessariamente alto.
Carta maior significa plano melhor?
Não.
Significa apenas:
mais crédito contratado.
Isso pode implicar:
- prestação maior;
- custo maior em valores nominais;
- maior comprometimento do orçamento.
2. Compare o prazo
O prazo interfere diretamente na estrutura do plano.
De maneira geral:
Prazo menor
Pode resultar em:
prestação inicial maior.
Prazo maior
Pode resultar em:
prestação inicial menor.
Mas permanecer no grupo por mais tempo significa também:
- compromisso mais longo;
- maior período de exposição a reajustes;
- mais tempo até o encerramento do plano.
Existe prazo padrão?
Não.
Não existe uma tabela universal obrigatória como:
- 60 meses;
- 80 meses;
- 100 meses;
- 120 meses.
Cada grupo possui prazo definido contratualmente.
3. Não compare apenas a prestação
Esse é provavelmente o erro mais comum em uma simulação.
Imagine:
Plano A
Carta:
R$ 100 mil
Parcela:
R$ 1.300
Plano B
Carta:
R$ 100 mil
Parcela:
R$ 1.050
O Plano B parece mais atraente.
Mas talvez tenha:
- prazo muito maior;
- taxa diferente;
- fundo de reserva;
- outra regra de reajuste.
A pergunta não deve ser apenas:
“qual parcela é menor?”
Pergunte:
“o que estou pagando e por quanto tempo?”
Como é formada a prestação?
A prestação pode ser composta por:
- parcela do fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- outras obrigações permitidas e previstas contratualmente.
O Banco Central exige que a prestação inicial tenha esses componentes:
discriminados.
O que é fundo comum?
É a parcela das contribuições destinada principalmente à formação dos recursos utilizados nas:
contemplações do grupo.
O que é taxa de administração?
É a remuneração da administradora pela:
- organização;
- gestão;
- operação;
do grupo.
Ela não é:
juros de financiamento.
Simulador precisa mostrar taxa de administração?
Para tomar uma decisão, você precisa conhecê-la.
As regras atuais exigem transparência sobre os custos de participação, incluindo:
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver.
Portanto, se uma simulação mostrar apenas:
“parcela de R$ X”
sem explicar os custos, busque essas informações antes da contratação.
Taxa menor significa melhor consórcio?
Também não necessariamente.
Imagine:
Plano A
Taxa de administração menor.
Mas possui:
- prazo diferente;
- reajuste diferente;
- fundo de reserva.
Plano B
Taxa maior.
Mas apresenta:
- outra estrutura;
- outro prazo.
Compare o:
conjunto do contrato.
O simulador informa juros?
Consórcio não possui os juros bancários tradicionais de um financiamento.
Portanto, o texto antigo estava errado ao dizer que o simulador mostraria:
“juros mais baixos”.
O que deve ser comparado no consórcio são principalmente:
- taxa de administração;
- fundo de reserva;
- seguro;
- outras despesas previstas;
- reajuste.
“Sem juros” significa grátis?
Não.
O consórcio possui:
custos próprios.
Essa distinção deve aparecer claramente em qualquer simulação séria.
Existe taxa de adesão?
O Banco Central informa que não deve existir uma cobrança autônoma de:
taxa de adesão.
Porém, na contratação podem ser cobrados:
- primeira prestação;
- antecipação permitida de parte da taxa de administração.
Esses valores precisam ser considerados na comparação.
O fundo de reserva é obrigatório?
Não.
Ele é:
facultativo.
Se o grupo possuir fundo de reserva, sua cobrança e percentual devem aparecer nas condições contratuais.
Seguro é obrigatório?
Não existe seguro universal obrigatório em todo consórcio.
Pode haver contratação conforme:
- grupo;
- plano;
- condições.
Por isso, na simulação pergunte:
“há seguro incluído ou oferecido?”
A parcela mostrada no simulador ficará igual?
Não necessariamente.
Essa é uma das informações mais importantes deste artigo.
O valor do crédito pode ser atualizado conforme:
- preço do bem;
- índice;
- indicador previsto no contrato.
As prestações podem mudar em consequência dessa atualização.
Exemplo de reajuste
Carta inicial:
R$ 100 mil
Após o critério de atualização:
R$ 106 mil
As obrigações seguintes podem ser ajustadas conforme:
as regras do contrato.
Por isso:
R$ 1.200 hoje não significa necessariamente R$ 1.200 durante todo o grupo.
O simulador consegue prever os reajustes futuros?
Não com certeza.
Ele pode apresentar:
- condições atuais;
- critérios previstos.
Mas ninguém sabe antecipadamente exatamente:
quanto determinado índice ou bem custará daqui a vários anos.
Simulação mostra quando serei contemplado?
Não.
Esse é outro ponto fundamental.
Nenhum simulador sério deveria transformar a adesão em uma promessa como:
“você receberá a carta no mês 18”.
A contemplação depende das regras do grupo.
Como posso ser contemplado?
Principalmente por:
Sorteio
Conforme as regras das assembleias.
Lance
Quando permitido, o participante apresenta uma oferta para tentar antecipar a contemplação.
Simulador pode calcular lance?
Pode apresentar:
- percentual;
- valor equivalente;
- cenários.
Exemplo
Carta:
R$ 100 mil
Lance de:
20%
Equivalente a:
R$ 20 mil.
Mas isso não significa:
que 20% vencerá.
Existe lance ideal?
Não existe percentual universal.
O resultado depende:
- das regras do grupo;
- das ofertas concorrentes;
- dos recursos disponíveis.
Histórico de lances pode ajudar a entender comportamento anterior, mas não garante:
resultado futuro.
Lance embutido pode aparecer na simulação?
Pode, quando o plano admite essa modalidade.
Nesse caso, parte do próprio crédito é utilizada para o lance.
Exemplo
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Crédito restante, de forma simplificada:
R$ 80 mil.
Isso precisa estar claro antes da decisão.
Simulação para consórcio de carro
Ao simular um consórcio de veículo, considere:
- preço estimado do carro;
- carta desejada;
- prazo;
- prestação;
- taxa;
- reajuste;
- possibilidade de carro usado;
- regras de lance.
Não simule apenas:
“quanto quero pagar por mês”.
Exemplo
Você pretende comprar um veículo de:
R$ 120 mil.
Compare:
Carta A
R$ 100 mil + R$ 20 mil de recursos próprios.
Carta B
R$ 120 mil.
Carta C
R$ 140 mil.
Cada opção gera um compromisso diferente.
Simulação para consórcio de imóvel
No consórcio imobiliário, considere:
- valor pretendido;
- recursos próprios;
- prazo;
- reajuste;
- eventual utilização do FGTS;
- possibilidade de lance;
- custos relacionados à aquisição.
Para imóvel, o prazo pode ser longo.
Pequenas diferenças percentuais podem representar:
valores relevantes ao longo do contrato.
Posso simular consórcio para outros objetivos?
Sim, quando houver produto disponível.
Existem categorias de consórcio voltadas a:
- imóveis;
- veículos;
- outros bens móveis;
- serviços.
A disponibilidade concreta depende:
das administradoras e dos grupos oferecidos.
Como funciona a simulação no Consorcio.org?
O objetivo da área de simulação do Consorcio.org é permitir que o usuário informe seu interesse e avance para:
comparação de opções disponíveis.
Como formulários e ofertas comerciais podem ser atualizados ao longo do tempo, o melhor caminho é acessar diretamente:
/simular/
e seguir os campos exibidos naquele momento.
Dessa forma, este artigo não fica dependente de informações antigas como:
- limite específico de R$ 500 mil;
- determinada sequência de telas;
- campos fixos de CEP, cidade ou estado;
- número específico de categorias.
Preciso preencher dados pessoais?
Uma simulação inicial pode solicitar determinados dados para:
- identificar a necessidade;
- localizar ofertas;
- permitir contato;
- preparar propostas.
Antes de fornecer dados:
- confira a finalidade;
- leia os avisos de privacidade disponíveis;
- use canais oficiais.
A simulação é gratuita?
Quando a ferramenta for apresentada como simulação gratuita, não deve haver cobrança apenas para:
visualizar a estimativa.
Mas isso é diferente dos valores exigidos posteriormente em uma:
contratação real.
Preciso contratar depois de simular?
Não.
Simulação deve servir para:
informar e comparar.
Não significa obrigação de adesão.
Um representante pode entrar em contato?
Dependendo do fluxo de simulação e das autorizações fornecidas, pode haver:
contato comercial posterior.
Isso deve estar transparente no formulário utilizado.
O simulador encontra “as melhores empresas”?
Não use essa promessa.
Para dizer que determinada empresa é:
“a melhor”
seria necessário definir uma metodologia objetiva.
Uma ferramenta pode ajudar a comparar:
- ofertas;
- cartas;
- prazos;
- condições.
Mas não existe uma única administradora melhor para:
todo consumidor.
O simulador encontra “as menores taxas”?
Também não deve ser prometido sem comprovação.
A disponibilidade pode depender:
- das administradoras integradas;
- dos grupos disponíveis;
- do momento da consulta.
Por isso, a linguagem correta é:
“compare opções disponíveis”.
E não:
“encontre garantidamente a menor taxa do Brasil”.
Todas as administradoras aparecem?
Não presuma isso.
Um simulador comercial pode trabalhar com:
- parceiros;
- determinadas administradoras;
- determinados produtos.
Se a comparação não abranger todo o mercado, isso precisa ser levado em conta.
Então como fazer uma comparação mais completa?
Use a simulação como:
primeira triagem.
Depois:
- selecione algumas propostas;
- confira a administradora;
- verifique a autorização no Banco Central;
- leia as condições;
- compare os custos;
- analise o contrato.
Como verificar a administradora?
Pesquise no:
Banco Central do Brasil.
Uma administradora precisa estar autorizada para:
constituir e administrar grupos de consórcio.
Não contrate apenas porque:
- apareceu em anúncio;
- possui perfil em rede social;
- recebeu indicação.
Um site intermediário é a administradora?
Não necessariamente.
Essa distinção é importante.
O site pode atuar apenas como:
- portal;
- comparador;
- gerador de contatos;
- canal comercial.
Quem efetivamente administra o grupo deve estar:
identificado no contrato.
Leia quem aparece como administradora
Antes de pagar qualquer valor, confirme:
- razão social;
- CNPJ;
- autorização do Banco Central;
- contrato.
Simulador substitui consultor?
Não necessariamente.
Uma ferramenta pode ajudar na primeira comparação.
Uma pessoa pode auxiliar na:
- explicação;
- seleção;
- contratação.
Mas nem simulador nem consultor devem substituir:
a leitura do contrato.
Consultor pode garantir contemplação?
Não.
Desconfie de afirmações como:
“este grupo contempla em três meses”.
“com este lance é certeza”.
“vou garantir sua carta até dezembro”.
Contemplação depende:
das regras do grupo.
Quais informações devo exigir depois da simulação?
Antes da adesão, peça:
Sobre a administradora
- razão social;
- CNPJ;
- autorização do Banco Central.
Sobre o crédito
- valor inicial;
- critério de reajuste.
Sobre o prazo
- duração;
- grupo em formação ou andamento.
Sobre custos
- taxa de administração;
- fundo de reserva;
- seguro;
- outras despesas.
Sobre contemplação
- sorteio;
- lance;
- lance embutido;
- critérios.
Sobre saída
- cancelamento;
- exclusão;
- restituição;
- transferência.
Como comparar duas simulações?
Imagine duas propostas para a mesma carta.
| Item | Plano A | Plano B |
|---|---|---|
| Carta inicial | R$ 100 mil | R$ 100 mil |
| Prazo | 72 meses | 96 meses |
| Prestação inicial | R$ 1.650 | R$ 1.340 |
| Taxa de administração | Conferir | Conferir |
| Fundo de reserva | Conferir | Conferir |
| Seguro | Conferir | Conferir |
| Reajuste | Critério A | Critério B |
| Lance embutido | Sim/Não | Sim/Não |
O Plano B possui:
parcela inicial menor.
Isso não significa que ele tenha:
menor custo total.
Posso calcular o custo apenas multiplicando parcela por prazo?
Nem sempre.
Se as prestações forem reajustadas, multiplicar a:
parcela atual × quantidade de meses
não representa necessariamente o valor efetivo futuro.
Você pode utilizar esse cálculo como:
fotografia do cenário atual, não como garantia.
Consórcio é indicado para quem não tem dinheiro à vista?
Pode ser uma alternativa, mas essa afirmação sozinha é incompleta.
A pessoa precisa também:
- conseguir manter as prestações;
- aceitar esperar;
- entender os custos;
- suportar reajustes.
Consórcio é para quem não quer pagar juros?
Pode ser considerado porque não possui os juros tradicionais de financiamento.
Mas ainda é necessário perguntar:
“qual é o custo total desta alternativa?”
Consórcio tem só vantagens?
Não.
Essa frase do texto antigo deve ser eliminada.
Existem vantagens e desvantagens.
Possíveis vantagens
- ausência de juros bancários tradicionais;
- planejamento;
- possibilidade de lance;
- variedade de cartas.
Pontos de atenção
- espera;
- taxa de administração;
- reajustes;
- incerteza da contemplação;
- regras de saída.
Simulação pode mostrar se consórcio vale a pena?
Ela ajuda.
Mas não decide sozinha.
Para saber se a modalidade é adequada, compare:
consórcio x financiamento x compra à vista
quando essas alternativas existirem.
Quando uma simulação pode indicar que o orçamento está apertado?
Se a prestação já consome praticamente toda sua margem mensal:
tenha cautela.
Lembre que:
- podem ocorrer reajustes;
- imprevistos acontecem;
- o contrato pode durar anos.
Devo simular valor abaixo do que realmente preciso só para caber a parcela?
Isso pode gerar uma falsa sensação de adequação.
Exemplo
Você precisa de:
R$ 120 mil.
Mas escolhe carta de:
R$ 80 mil
porque a parcela fica confortável.
Se não possuir:
R$ 40 mil para complementar, o plano não resolve completamente seu objetivo.
Posso complementar a carta?
Pode ser possível utilizar:
recursos próprios
para adquirir bem de valor superior.
Leve isso em conta na simulação.
E se comprar algo mais barato que a carta?
A diferença não vira automaticamente:
dinheiro livre.
As regras atuais permitem destinações específicas, como:
- certas despesas vinculadas ao bem, dentro dos limites aplicáveis;
- quitação de prestações futuras;
- devolução em determinadas condições após a quitação das obrigações.
Simulação é o momento de pensar em lance?
Sim.
Mesmo que você ainda não pretenda oferecer um, vale avaliar:
- reserva disponível;
- possibilidade de lance próprio;
- lance embutido;
- efeito do lance sobre a carta.
Exemplo de lance próprio
Carta:
R$ 100 mil
Reserva:
R$ 25 mil
Você pode avaliar um lance equivalente a:
25% da carta.
Mas:
não há garantia de contemplação.
Exemplo de lance embutido
Carta:
R$ 100 mil
Lance embutido:
R$ 25 mil
Crédito útil restante:
R$ 75 mil, de maneira simplificada.
Isso muda completamente a compra possível.
Checklist para uma boa simulação
- Defini o que quero comprar?
- Sei quanto esse bem custa aproximadamente?
- Escolhi uma carta compatível?
- Tenho recursos próprios para complementar?
- Comparei diferentes prazos?
- Analisei a prestação inicial?
- Verifiquei a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outros custos?
- Sei como o crédito é reajustado?
- Entendi que a parcela pode mudar?
- Sei como funciona o sorteio?
- Sei como funciona o lance?
- Existe lance embutido?
- Calculei quanto ele reduziria da carta?
- A simulação é apenas estimativa?
- A proposta possui validade?
- Identifiquei a administradora?
- Consultei a autorização no Banco Central?
- Sei se o site é administradora ou intermediário?
- Entendi como meus dados serão utilizados?
- Comparei mais de uma proposta?
- Comparei cartas equivalentes?
- Comparei com financiamento, quando fizer sentido?
- Li o contrato antes de pagar?
- Não recebi promessa de contemplação garantida?
Perguntas frequentes
O que é simulação de consórcio?
É uma estimativa que ajuda a visualizar carta de crédito, prazo, prestação e outras condições antes da contratação.
Simulação é contrato?
Não.
O valor mostrado é garantido?
Não necessariamente. As condições precisam ser confirmadas na proposta e no contrato.
A parcela fica fixa?
Não necessariamente.
Posso simular consórcio de carro?
Sim.
Posso simular consórcio de imóvel?
Sim.
Existem outras categorias?
Sim, conforme os produtos disponíveis.
Consórcio tem juros?
Não possui os juros bancários tradicionais de financiamento.
Então o simulador mostra juros?
O mais relevante no consórcio é comparar taxa de administração e demais custos, não “taxa de juros de consórcio”.
Tem taxa de administração?
Sim.
Tem fundo de reserva?
Pode ter.
Tem seguro?
Pode haver, conforme o plano.
A menor parcela é o melhor plano?
Não necessariamente.
A menor taxa é sempre melhor?
Também não.
O simulador informa quando serei contemplado?
Não deve prometer uma data de contemplação.
Posso ser contemplado logo no começo?
Pode acontecer, mas não há garantia.
Preciso dar lance?
Não para concorrer normalmente ao sorteio.
Simulação de lance garante contemplação?
Não.
O simulador consegue prever qual lance vence?
Não com certeza.
Lance embutido reduz minha carta?
Sim.
Posso complementar o crédito?
Pode ser possível com recursos próprios.
Preciso ser aprovado para contratar?
A administradora possui procedimentos de avaliação da capacidade de pagamento conforme a regulamentação.
Simular obriga a contratar?
Não.
Preciso fornecer CEP?
Isso depende do formulário e do serviço utilizado. Não deve ser tratado como campo universal de todo simulador.
Preciso informar cidade e estado?
Também depende da ferramenta.
O Consorcio.org compara todas as administradoras do Brasil?
Não se deve prometer cobertura integral de todo o mercado sem comprovação. A ferramenta deve ser usada para comparar as opções efetivamente disponibilizadas.
O simulador encontra a menor taxa do mercado?
Não existe garantia universal disso.
Como saber se a administradora é confiável?
Primeiro, confirme se está autorizada pelo Banco Central.
Um site de simulação é necessariamente administradora?
Não. Pode ser apenas intermediário ou portal.
Conclusão
Uma simulação de consórcio é útil para transformar um objetivo abstrato como:
“quero comprar um carro”
em números mais concretos:
carta → prazo → prestação → custos.
Mas o texto antigo precisava corrigir várias promessas.
Não é adequado afirmar que:
- consórcio possui apenas vantagens;
- consórcio é automaticamente excelente para quem pode esperar;
- simulador encontra necessariamente as menores taxas;
- simulador compara obrigatoriamente todas as melhores empresas;
- parcela menor significa melhor proposta;
- consórcio possui “juros mais baixos”;
- simulação garante condições de contratação;
- a carta necessariamente será recebida até o fim como se fosse um saque programado;
- contemplação pode ser prevista pela simulação;
- todos os formulários exigem os mesmos dados;
- existe um limite universal de carta de R$ 500 mil;
- uma cotação é válida indefinidamente.
A melhor forma de utilizar um simulador é:
1. definir o objetivo;
2. escolher uma carta adequada;
3. comparar prazos;
4. conferir todos os custos;
5. entender o reajuste;
6. analisar sorteio e lance;
7. identificar a administradora;
8. conferir sua autorização no Banco Central;
9. ler a proposta;
10. ler o contrato antes da adesão.
A simulação deve ajudar você a:
tomar uma decisão melhor.
Ela não deve tomar:
a decisão por você.
Cote agora — Quer começar a comparar cartas, prazos e prestações? Acesse e faça uma simulação de consórcio de acordo com seu objetivo.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 28 de setembro de 2026 com base na regulamentação vigente do Banco Central do Brasil para o Sistema de Consórcios.
Pelas regras atuais, o contrato deve apresentar informações como:
- valor inicial do crédito;
- critério de atualização;
- prazo;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- composição da prestação;
- regras de sorteio;
- regras de lance;
- procedimentos para antecipação;
- garantias;
- condições de restituição.
O Banco Central também determina que as administradoras forneçam informações que permitam ao consumidor compreender:
os custos de participação.
Uma simulação é uma ferramenta de planejamento.
Condições comerciais como:
- cartas disponíveis;
- prazos;
- prestações;
- taxas;
- grupos;
podem mudar.
Por isso, os valores efetivos devem ser confirmados:
na proposta e no contrato vigentes.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Ola.
Onde posso baixar o XEvil gratuitamente no seu site?
Recebi informações do teu apoio. XEvil é realmente o melhor programa para resolver captcha, mas eu preciso da versão mais recente dele.
Graca.