Quando se fala em consórcio, é comum pensar imediatamente em:
- carro;
- moto;
- imóvel.
Mas as possibilidades podem ir além dessas três opções, existem varios tipos de consórcio.
A regulamentação brasileira permite a formação de grupos de consórcio destinados a outros tipos de consórcio:
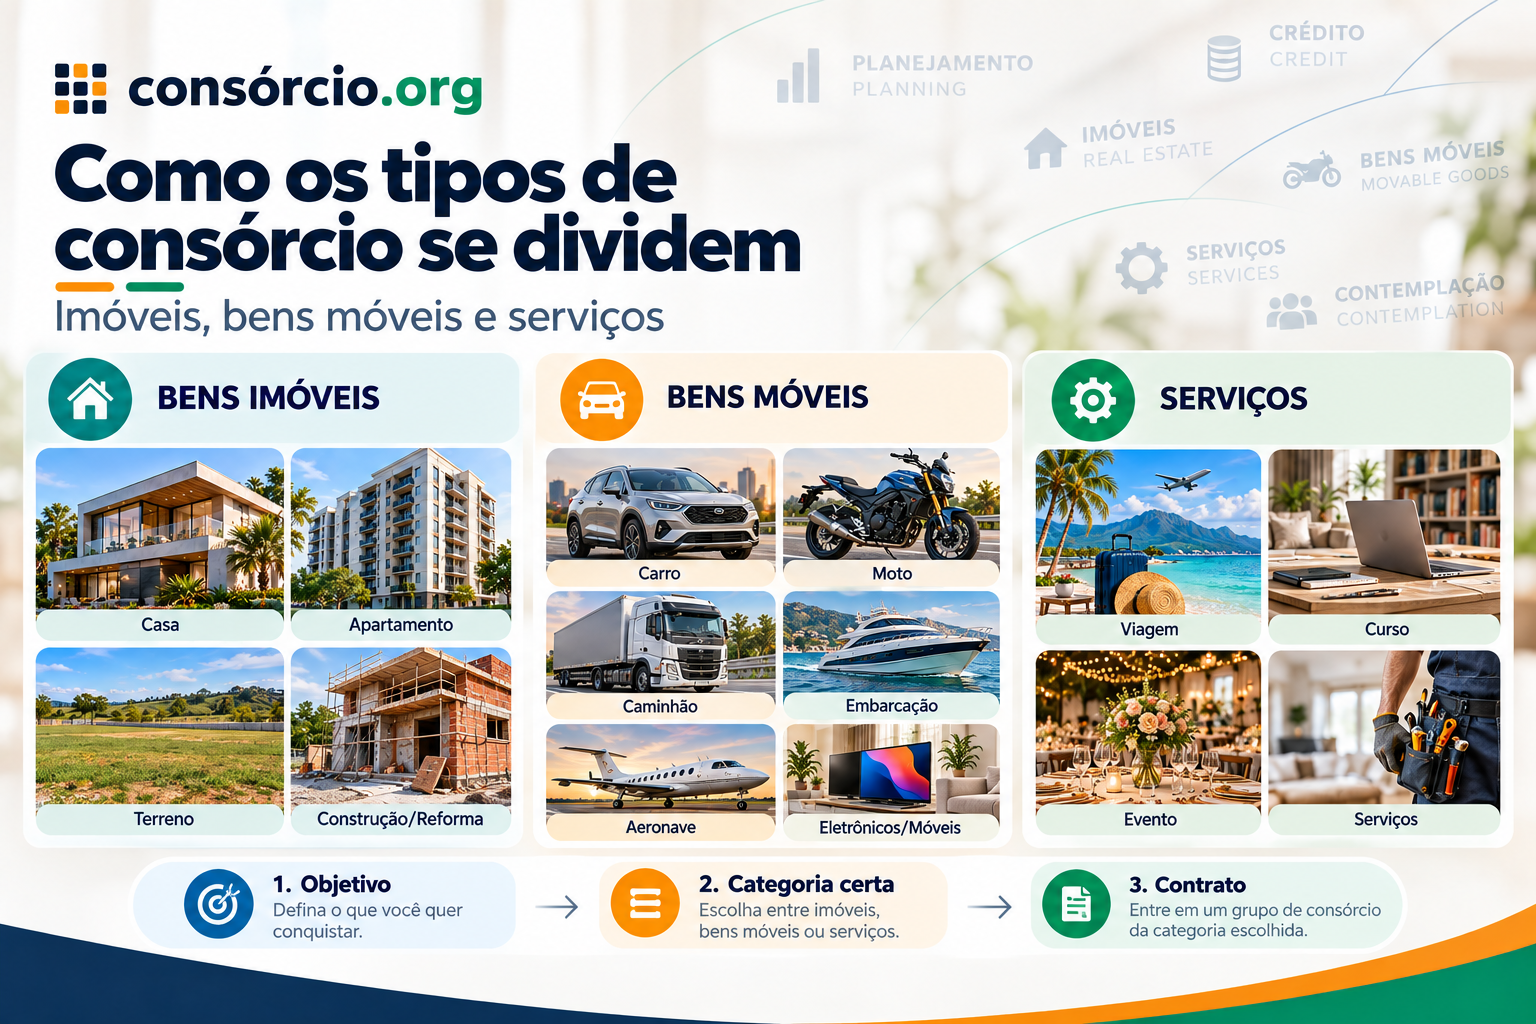
bens imóveis → bens móveis → serviços.
Dentro dessas categorias podem existir planos voltados, por exemplo, a:
- carros;
- motos;
- caminhões;
- máquinas;
- equipamentos;
- embarcações;
- aeronaves;
- eletroeletrônicos;
- móveis;
- imóveis;
- terrenos;
- construção;
- reforma;
- determinados serviços.
Isso não significa, porém, que qualquer administradora ofereça carta para qualquer finalidade.
Antes de contratar, é necessário confirmar:
categoria do grupo + objeto do contrato + valor da carta + regras de utilização.
Atualizado em 25 de setembro de 2026 · Leitura de aproximadamente 15 min · Conteúdo informativo
Resposta rápida
Pelas regras atuais do Banco Central, os grupos de consórcio podem ter como objeto:
- bem ou conjunto de bens imóveis;
- bem ou conjunto de bens móveis;
- serviço ou conjunto de serviços.
Dentro de bens móveis, existem ainda duas grandes subcategorias:
- veículos automotores, aeronaves, embarcações, máquinas e equipamentos;
- outros bens móveis ou conjuntos de bens móveis novos.
Por isso, é possível encontrar consórcios para objetivos bem diferentes de carro e casa.
Mas atenção:
não existe garantia de que determinada administradora ofereça todos esses produtos.
O contrato precisa permitir a utilização desejada.
Quer descobrir quais valores de carta e categorias estão disponíveis? Cotar agora e compare opções de consórcio.
Neste artigo
- O que é consórcio
- Quais categorias existem
- Consórcio de imóveis
- Terrenos
- Construção
- Reforma
- Carros
- Motos
- Caminhões e veículos pesados
- Máquinas e equipamentos
- Embarcações
- Aeronaves
- Eletroeletrônicos
- Móveis e outros bens duráveis
- Consórcio de serviços
- Viagens
- Educação
- Festas e eventos
- Serviços residenciais
- Saúde e estética
- Como saber se a finalidade é permitida
- Como funciona a contemplação
- Custos
- Como escolher administradora
- Checklist
- Perguntas frequentes
Afinal, o que é consórcio?
Consórcio é uma modalidade de:
autofinanciamento coletivo.
Pessoas físicas ou jurídicas participam de um grupo administrado por uma empresa autorizada pelo Banco Central.
Os participantes realizam as contribuições previstas no contrato.
Ao longo do grupo, ocorrem contemplações que permitem a utilização do crédito.
As principais formas de contemplação são:
- sorteio;
- lance.
Consórcio é linha de crédito?
Não é a definição mais adequada.
O texto antigo dizia que consórcio seria:
“uma linha de crédito”.
Mas ele não funciona como:
- empréstimo;
- financiamento bancário;
- cartão de crédito.
Não existe uma instituição simplesmente emprestando todo o valor ao consumidor no momento da contratação.
O sistema funciona por:
autofinanciamento dos integrantes do grupo.
Consórcio funciona como poupança coletiva?
Essa comparação também pode gerar confusão.
Em uma poupança individual, seu dinheiro permanece associado:
à sua própria aplicação.
No consórcio, as contribuições integram os recursos do grupo e obedecem:
- contrato;
- regulamento;
- regras do sistema.
Portanto, é mais correto falar em:
autofinanciamento coletivo
do que em:
“poupança feita por várias pessoas”.
Quais tipos de consórcio existem oficialmente?
A Resolução BCB nº 285 organiza os objetos dos grupos em três categorias principais.
1. Bens imóveis
Pode envolver um bem ou conjunto de bens imóveis.
2. Bens móveis
Inclui diferentes subcategorias de bens.
3. Serviços
Pode envolver serviço ou conjunto de serviços.
Essa classificação é mais precisa do que criar dezenas de “tipos oficiais” diferentes.
1. Consórcio de imóveis
É uma das modalidades mais conhecidas.
Dependendo do contrato, o crédito pode ser utilizado para adquirir:
- casa;
- apartamento;
- imóvel comercial;
- terreno;
- imóvel construído;
- imóvel na planta.
Também podem existir possibilidades relacionadas a:
- construção;
- reforma.
Tudo depende das regras aplicáveis ao grupo.
Posso comprar imóvel usado?
Sim, a regulamentação admite imóveis:
- novos;
- usados;
- construídos;
- na planta;
conforme as condições aplicáveis.
Posso comprar terreno?
Sim.
Terreno está entre as possibilidades do consórcio imobiliário.
Posso construir com carta de consórcio?
Pode ser possível.
A regulamentação contempla a possibilidade de:
construção.
A administradora poderá estabelecer procedimentos relacionados a:
- documentação;
- terreno;
- obra;
- liberações;
- garantias.
Posso reformar um imóvel?
Também pode haver utilização do crédito para:
reforma, dentro da categoria imobiliária e conforme as regras da administradora.
Por isso, consórcio imobiliário não se resume a:
comprar casa pronta.
Posso comprar uma loja ou galpão?
Pode ser possível adquirir imóvel:
- comercial;
- industrial;
desde que ele se enquadre na categoria e nas condições da operação.
E casa de praia ou sítio?
O que importa principalmente é:
o enquadramento imobiliário e as condições do contrato.
Não existe uma categoria regulatória separada chamada:
“consórcio de casa de praia”.
É um:
consórcio imobiliário.
2. Consórcio de veículos
Dentro dos bens móveis estão os:
veículos automotores.
Essa é uma das categorias mais populares.
Pode existir consórcio para:
- automóvel;
- motocicleta;
- caminhão;
- van;
- ônibus;
- outros veículos automotores.
Posso comprar carro usado?
Pode.
A regulamentação admite bens novos ou usados na subcategoria que inclui veículos automotores.
Mas a administradora pode estabelecer critérios, como:
- idade máxima;
- documentação;
- avaliação;
- condições do bem.
Posso comprar carro importado?
Pode ser possível.
O importante é que:
- o veículo seja elegível;
- a documentação esteja correta;
- o contrato permita;
- a administradora aprove a operação.
Posso mudar de marca depois?
Em muitos planos existe flexibilidade para adquirir outro bem dentro da categoria.
Não trate o modelo utilizado como referência no início como necessariamente:
o único veículo possível.
Leia o contrato.
3. Consórcio de motos
Moto não é uma categoria regulatória completamente separada.
Ela se enquadra em:
veículo automotor.
Mas comercialmente é comum encontrar planos específicos para:
- motocicletas;
- scooters;
- outros veículos da categoria.
Posso comprar moto usada?
Pode ser permitido, observados os critérios da administradora.
4. Consórcio para caminhões e veículos pesados
Também pode existir consórcio para:
- caminhões;
- ônibus;
- determinados veículos comerciais;
- veículos utilizados profissionalmente.
Isso pode atender tanto:
- pessoa física;
- empresa.
Empresas podem fazer consórcio?
Sim.
Consórcio pode reunir:
pessoas físicas e jurídicas.
Uma empresa pode utilizar a modalidade para planejar aquisição de determinados bens ou serviços permitidos.
5. Consórcio de máquinas e equipamentos
A regulamentação também prevê:
máquinas e equipamentos de capital ou de produção.
Exemplos podem envolver equipamentos:
- rodoviários;
- agrícolas;
- industriais;
- náuticos;
- aeroespaciais.
A elegibilidade concreta deve ser confirmada na administradora.
Posso comprar trator?
Pode existir consórcio para equipamentos:
agrícolas.
Mas verifique:
- categoria do grupo;
- modelo;
- documentação;
- condição do equipamento.
Posso comprar máquina para minha empresa?
Pode existir essa possibilidade quando o equipamento estiver enquadrado na subcategoria correspondente.
É diferente de um consórcio comum de:
eletroeletrônicos domésticos.
6. Consórcio de embarcações
Sim, embarcações estão expressamente contempladas na regulamentação entre os bens móveis dessa subcategoria.
Podem existir planos comerciais voltados a:
- barcos;
- lanchas;
- outras embarcações.
As condições variam conforme a administradora.
Posso comprar barco usado?
A regulamentação admite bens novos ou usados nessa subcategoria.
A aprovação do bem específico dependerá:
- da administradora;
- da documentação;
- das condições contratuais.
7. Consórcio de aeronaves
Aeronaves também aparecem expressamente na regulamentação.
Portanto, podem existir grupos voltados à aquisição de:
aeronaves.
Isso não significa que sejam produtos comuns em todas as administradoras.
É um segmento mais específico.
Posso comprar qualquer avião?
Não.
A existência da categoria regulatória não significa:
aceitação automática de qualquer bem.
É necessário verificar:
- administradora;
- valor da carta;
- documentação;
- critérios do contrato.
8. Consórcio de eletroeletrônicos
Também existe a possibilidade de consórcio para:
outros bens móveis duráveis novos.
Nesse grupo podem aparecer comercialmente produtos como:
- televisão;
- computador;
- notebook;
- smartphone;
- eletrodomésticos;
- outros eletrônicos.
Posso comprar vários eletrodomésticos?
Pode existir grupo referenciado em:
conjunto de bens móveis.
Dependendo do contrato, uma carta pode servir para um conjunto como:
- geladeira;
- fogão;
- máquina de lavar.
Confirme antes de contratar.
Eletrônico pode ser usado?
Aqui existe uma diferença importante.
Na subcategoria de outros bens móveis que não sejam veículos, aeronaves, embarcações e determinadas máquinas e equipamentos, a regulamentação se refere a:
bens móveis novos.
Por isso, não assuma que um notebook ou eletrodoméstico usado poderá ser comprado.
9. Consórcio de móveis
Pode existir consórcio para:
- móveis;
- mobília;
- outros bens móveis duráveis novos;
conforme a estrutura do grupo.
Isso pode interessar a quem está planejando:
- mobiliar apartamento;
- montar uma casa;
- equipar escritório.
Posso mobiliar uma casa inteira?
Pode haver plano referenciado em:
conjunto de bens móveis.
Se a carta e o contrato permitirem, o crédito pode atender a mais de um produto.
10. Consórcio de serviços
Essa é uma das categorias menos conhecidas.
A regulamentação permite grupo cujo objeto seja:
serviço ou conjunto de serviços.
Isso abre espaço para diversos objetivos.
Mas existe uma regra editorial importante:
não significa que toda administradora aceite qualquer serviço imaginável.
A finalidade precisa ser compatível com:
- categoria;
- contrato;
- política da administradora.
Que serviços podem ser adquiridos?
Dependendo da oferta existente, podem aparecer cartas voltadas a diferentes finalidades.
Exemplos comerciais podem envolver:
- viagens;
- festas;
- educação;
- serviços residenciais;
- determinados tratamentos ou procedimentos;
- outros serviços.
Confirme sempre:
antes de aderir ao grupo.
11. Consórcio para viagens
Uma viagem pode se enquadrar em consórcio de serviços quando houver produto e contrato compatíveis.
O crédito pode ser planejado para despesas de serviços relacionadas ao objetivo contratado.
Mas consulte:
- o que exatamente pode ser pago;
- quais fornecedores podem ser utilizados;
- documentação necessária.
Viagem internacional é permitida?
Não transforme isso em regra universal.
A possibilidade concreta depende:
do produto e da administradora.
Se a finalidade é uma viagem internacional, pergunte expressamente antes da contratação.
12. Consórcio para estudos
Pode haver oferta de consórcio de serviços para objetivos educacionais.
Por exemplo:
- curso;
- especialização;
- determinados programas educacionais.
Mas novamente:
a oferta comercial precisa existir.
Não basta a categoria regulatória permitir serviços de maneira ampla.
Posso pagar faculdade com consórcio?
Pode existir produto destinado a serviços educacionais, mas confirme:
- instituição;
- período;
- forma de pagamento;
- documentação;
- finalidade admitida.
Não contrate primeiro para descobrir depois se o curso será aceito.
E intercâmbio?
Também pode existir oferta associada a serviços.
Confirme exatamente:
- quais despesas são elegíveis;
- quais fornecedores;
- quais condições.
13. Consórcio para festas e eventos
Serviços relacionados a:
- casamento;
- formatura;
- aniversário;
- outros eventos;
podem aparecer em produtos de consórcio de serviços.
Mas não existe uma categoria regulatória específica chamada:
“consórcio de casamento”.
É comercialmente um:
consórcio de serviços.
Posso contratar vários fornecedores?
Pode ser possível quando o contrato aceita:
conjunto de serviços.
Isso pode ser relevante em uma festa com:
- buffet;
- decoração;
- fotografia;
- espaço.
Confirme o procedimento de pagamento com a administradora.
14. Consórcio para serviços residenciais
Um grupo de serviços também pode ser utilizado para determinadas atividades residenciais quando compatíveis com o contrato.
Exemplos comerciais podem envolver:
- pintura;
- manutenção;
- determinados serviços especializados.
Mas reforma estrutural de imóvel merece atenção porque pode se enquadrar especificamente na:
categoria imobiliária.
Reforma é serviço ou consórcio imobiliário?
A regulamentação permite construção e reforma dentro da estrutura de consórcio imobiliário.
Por isso, para uma reforma de imóvel, não presuma que o melhor enquadramento seja:
consórcio de serviços.
Confirme qual categoria está sendo oferecida.
15. Consórcio para saúde ou estética existe?
A regulamentação admite:
serviços ou conjunto de serviços.
No mercado podem existir produtos que utilizem essa categoria para determinadas finalidades ligadas a:
- procedimentos;
- tratamentos;
- serviços especializados.
Mas não se deve escrever:
“qualquer cirurgia plástica pode ser paga por consórcio”
como regra geral.
É indispensável verificar:
- administradora;
- contrato;
- prestador;
- serviço específico.
Consórcio substitui plano de saúde?
Não.
São produtos totalmente diferentes.
O consórcio apenas pode funcionar como forma de planejamento financeiro para um serviço elegível.
Ele não oferece:
- cobertura assistencial;
- rede médica;
- urgência;
- internação automática.
Consórcio garante que determinado procedimento poderá ser realizado?
Não.
Questões médicas dependem de:
- avaliação profissional;
- indicação;
- condições clínicas;
- prestador.
A carta de crédito trata do:
pagamento de um serviço elegível, não da indicação clínica.
Existe consórcio para “qualquer coisa”?
Não use essa expressão.
Apesar de a categoria de serviços ser ampla e de existirem muitos tipos de bens, cada grupo possui:
- objeto;
- categoria;
- contrato;
- regras.
A pergunta correta é:
“a finalidade que eu quero está permitida neste contrato?”
O objeto do grupo aparece no contrato?
Sim.
A regulamentação exige que o contrato descreva:
- bem;
- conjunto de bens;
- serviço;
- conjunto de serviços;
que constitui seu objeto, além do preço inicial de mercado ou valor inicial do crédito correspondente.
Por isso:
leia o contrato antes de pagar.
Posso entrar em um consórcio de carro e usar para viagem?
Não.
As categorias não funcionam como crédito:
livre para qualquer finalidade.
Se seu grupo é de veículo, o crédito deve seguir a categoria correspondente.
Posso trocar totalmente a categoria depois?
Não presuma que sim.
Alterar:
modelo dentro da categoria
é diferente de transformar:
consórcio de carro em consórcio de viagem.
As possibilidades dependem das regras contratuais.
Como acontece a contemplação?
As principais formas são:
Sorteio
O participante concorre conforme as regras do grupo.
Lance
O participante oferece um valor segundo as modalidades permitidas.
Todos precisam estar na assembleia?
Não.
Essa afirmação do texto antigo estava errada.
As assembleias podem ser:
- presenciais;
- virtuais.
A administradora precisa informar previamente:
- dia;
- horário;
- forma de participação.
A ausência física do participante não significa automaticamente que ele não possa ser contemplado segundo as regras.
Maior lance sempre ganha?
Não existe uma única regra válida para todos os grupos.
Pode haver:
- lance livre;
- lance fixo;
- diferentes critérios;
- regras de desempate.
Leia o contrato.
Lance funciona como leilão?
Essa comparação pode ajudar a entender a existência de ofertas concorrentes, mas é:
simplificada demais.
Consórcio segue regras contratuais próprias.
Não é um leilão comum.
Depois de contemplado continuo pagando?
Sim.
A contemplação não extingue automaticamente:
as obrigações restantes.
O consorciado continua cumprindo o contrato até a quitação, salvo amortizações e demais hipóteses previstas.
Consórcio tem juros?
Não possui juros bancários tradicionais de financiamento.
Mas isso não significa:
custo zero.
Podem existir:
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- demais despesas previstas.
Então consórcio é uma forma de economizar?
Não existe garantia.
Essa afirmação do texto antigo deve ser retirada.
Dependendo da situação, consórcio pode custar:
- menos;
- mais;
- ou simplesmente ter uma estrutura diferente;
em comparação com outras opções.
É necessário comparar:
custo total + prazo + utilidade.
Sem juros significa mais barato?
Não necessariamente.
Imagine duas opções para um determinado objetivo.
Opção A
Consórcio sem juros bancários tradicionais, mas com:
- taxa de administração;
- espera pela contemplação;
- reajustes.
Opção B
Outra forma de pagamento com:
- preço promocional;
- desconto;
- juros reduzidos ou inexistentes.
Só pelos números concretos é possível comparar.
Consórcio é bom para quem não consegue guardar dinheiro?
Ele pode criar um compromisso periódico de pagamento.
Mas não deve ser vendido como:
solução para falta de disciplina financeira.
Se a pessoa já tem dificuldade em manter:
- contas;
- orçamento;
- reservas;
assumir uma nova prestação pode piorar a situação.
Consórcio é investimento?
Não.
Mesmo quando utilizado para adquirir um bem de valor elevado, o consórcio é:
modalidade de autofinanciamento coletivo.
Não é uma aplicação financeira com retorno ou rentabilidade.
Como escolher uma administradora?
O primeiro critério deve ser objetivo:
ela está autorizada pelo Banco Central?
O Banco Central é responsável por:
- normatizar;
- autorizar;
- supervisionar;
- controlar;
as atividades do Sistema de Consórcios.
Precisa ser registrada na ABAC?
Não.
Essa era uma das correções mais importantes do texto antigo.
A ABAC é uma:
associação setorial.
Ela não substitui o Banco Central.
Uma administradora não precisa ser considerada legítima simplesmente porque aparece relacionada a uma associação privada.
O critério regulatório fundamental é:
autorização do Banco Central.
Então para que serve a ABAC?
A Associação Brasileira de Administradoras de Consórcios atua como entidade representativa do setor e produz:
- informações;
- estudos;
- estatísticas;
- conteúdo.
Mas ela não é:
o órgão regulador do Sistema de Consórcios.
Como consultar a autorização?
O Banco Central mantém ferramenta oficial para encontrar instituições:
- autorizadas;
- reguladas;
- supervisionadas.
Pesquise pela:
razão social da administradora.
Ter nome famoso garante segurança?
Não.
Mesmo quando a marca comercial é conhecida, confirme:
- razão social;
- CNPJ;
- administradora responsável;
- autorização.
Golpistas também podem utilizar indevidamente:
nomes de empresas conhecidas.
Cuidado com consórcio informal
Somente administradoras autorizadas pelo Banco Central podem constituir e administrar formalmente grupos de consórcio.
Desconfie de ofertas do tipo:
“consórcio entre amigos administrado por nós”.
“grupo particular com contemplação garantida”.
“carta liberada após três parcelas”.
“consórcio sem contrato”.
Contemplação garantida existe?
Não aceite promessa comercial de:
data garantida de contemplação
se ela não estiver juridicamente sustentada pela operação.
No consórcio tradicional, a contemplação acontece conforme:
- sorteios;
- lances;
- recursos do grupo;
- regras do contrato.
O que analisar antes de contratar qualquer tipo de consórcio?
Independentemente da categoria:
Crédito
Quanto você terá disponível?
Prazo
Por quanto tempo pagará?
Prestação
Quanto custa inicialmente?
Reajuste
Como crédito e prestação podem mudar?
Taxa de administração
Qual é o custo?
Fundo de reserva
Existe?
Seguro
Existe?
Contemplação
Como funcionam sorteio e lance?
Finalidade
O que pode ser comprado?
Como saber qual categoria combina com seu objetivo?
Use esta lógica:
| Objetivo | Categoria a pesquisar |
|---|---|
| Carro | Bem móvel — veículo |
| Moto | Bem móvel — veículo |
| Caminhão | Bem móvel — veículo |
| Barco | Bem móvel — embarcação |
| Aeronave | Bem móvel — aeronave |
| Trator/máquina | Bem móvel — máquinas/equipamentos |
| TV/notebook | Outros bens móveis novos |
| Móveis | Outros bens móveis novos |
| Casa/apartamento | Bem imóvel |
| Terreno | Bem imóvel |
| Construção | Bem imóvel |
| Reforma | Bem imóvel |
| Viagem | Serviço, quando houver produto compatível |
| Evento | Serviço, quando houver produto compatível |
| Curso | Serviço, quando houver produto compatível |
Essa tabela é uma orientação de enquadramento.
A oferta concreta depende:
do contrato da administradora.
Qual tipo de consórcio é melhor?
Não existe um tipo universalmente melhor.
A pergunta correta é:
“qual modalidade atende ao meu objetivo e ao meu prazo?”
Quem precisa de:
carro imediatamente
pode não se adaptar ao consórcio.
Quem planeja:
um imóvel para daqui a alguns anos
pode avaliar a modalidade de outra forma.
O preço do bem pode mudar durante o consórcio?
Sim.
O crédito pode ser atualizado de acordo com:
- preço do bem ou conjunto de bens;
- índice;
- indicador previsto no contrato.
Consequentemente, as obrigações também podem mudar.
A parcela fica fixa?
Não necessariamente.
Esse é um ponto que precisa estar claro antes da contratação.
Não assuma que:
a primeira parcela será igual à última.
Checklist antes de contratar um tipo diferente de consórcio
- Qual é meu objetivo?
- Ele é bem, imóvel ou serviço?
- A administradora oferece essa categoria?
- O contrato permite exatamente o que quero comprar?
- A administradora é autorizada pelo Banco Central?
- Conferi a razão social?
- Qual é o valor da carta?
- Qual é o prazo?
- Qual é a prestação inicial?
- Como ela é formada?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Há outras despesas?
- Como o crédito será reajustado?
- Como a prestação pode mudar?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance embutido?
- Existe promessa de contemplação?
- Essa promessa aparece no contrato?
- Posso mudar o bem dentro da categoria?
- O bem pode ser usado?
- Preciso da compra imediatamente?
- Comparei outras formas de pagamento?
- Li o contrato completo?
- Consultei o regulamento?
Perguntas frequentes
Quais tipos de consórcio existem?
A regulamentação permite grupos de bens imóveis, bens móveis e serviços.
Existe consórcio além de carro e imóvel?
Sim. Podem existir grupos para diferentes bens móveis e serviços.
Existe consórcio de barco?
Sim, embarcações são previstas na categoria de bens móveis.
Existe consórcio de avião?
Aeronaves também estão previstas na regulamentação.
Existe consórcio de máquinas?
Sim, máquinas e equipamentos de capital ou produção podem fazer parte dessa categoria.
Existe consórcio para televisão?
Pode existir consórcio de outros bens móveis duráveis novos que permita eletroeletrônicos.
Existe consórcio para celular?
Pode haver oferta dentro da categoria de outros bens móveis novos.
Existe consórcio para móveis?
Pode existir consórcio de bens móveis ou conjuntos de bens móveis novos.
Existe consórcio para terreno?
Sim, terreno pode se enquadrar em consórcio imobiliário.
Consórcio pode ser usado para construir?
Pode, conforme as regras da categoria imobiliária.
Posso reformar com consórcio?
Pode haver utilização para reforma dentro da categoria imobiliária.
Existe consórcio de viagem?
Pode existir produto de consórcio de serviços compatível com essa finalidade.
Existe consórcio para casamento?
Pode haver produto de serviços utilizado para eventos, conforme o contrato.
Existe consórcio para curso?
Pode haver consórcio de serviços compatível com finalidade educacional.
Existe consórcio para cirurgia?
A categoria regulatória admite serviços, mas a possibilidade de determinado procedimento depende do produto, contrato e administradora. Não deve ser presumida.
Posso usar uma carta para qualquer coisa?
Não. O crédito segue a categoria e as regras do contrato.
Consórcio é linha de crédito?
Não é a melhor definição. É autofinanciamento coletivo.
Consórcio é poupança?
Não.
Consórcio é investimento?
Não.
Consórcio tem juros?
Não possui juros bancários tradicionais do financiamento, mas possui custos próprios.
Preciso estar presente na assembleia?
Não necessariamente. Assembleias podem ser presenciais ou virtuais.
Maior lance sempre ganha?
Não há uma regra universal para todos os grupos.
Depois de contemplado continuo pagando?
Sim, enquanto existirem obrigações do contrato.
A ABAC autoriza consórcios?
Não. Quem autoriza e supervisiona administradoras de consórcio é o Banco Central.
Como saber se uma administradora é autorizada?
Consulte a ferramenta oficial de instituições reguladas e supervisionadas do Banco Central.
Consórcio é sempre mais barato?
Não. Compare o custo total e outras formas de pagamento.
Conclusão
Os tipos de consórcio vão muito além de:
carro → moto → imóvel.
Pelas regras atuais, o Sistema de Consórcios pode operar com três grandes categorias:
bens imóveis → bens móveis → serviços.
Dentro delas podem existir possibilidades para:
- terrenos;
- construção;
- reforma;
- carros;
- motos;
- caminhões;
- embarcações;
- aeronaves;
- máquinas;
- equipamentos;
- eletroeletrônicos;
- móveis;
- determinados serviços.
Mas o texto antigo precisava corrigir várias afirmações.
Não é adequado dizer que:
- consórcio é uma linha de crédito tradicional;
- consórcio é uma poupança em grupo;
- todas as pessoas do grupo compram necessariamente o mesmo bem;
- todos precisam comparecer presencialmente às assembleias;
- maior lance sempre ganha;
- consórcio não possui custo porque não há juros de financiamento;
- consórcio é automaticamente uma forma de economizar;
- qualquer serviço imaginável pode ser pago;
- qualquer produto pode ser comprado;
- todo eletrônico usado é elegível;
- ABAC autoriza ou fiscaliza administradoras;
- qualquer objetivo pode ser transformado em consórcio;
- contratar consórcio é sempre ideal para quem não consegue guardar dinheiro.
A regra mais útil é simples:
primeiro defina seu objetivo.
Depois descubra:
qual categoria atende esse objetivo.
Então compare:
administradora → carta → prazo → custos → reajuste → contemplação.
E confirme no contrato:
“posso realmente utilizar esta carta para aquilo que pretendo comprar ou contratar?”
Essa pergunta evita contratar um grupo inadequado ao seu objetivo.
Cotar agora — Quer descobrir quais categorias, cartas e parcelas estão disponíveis para seu planejamento? Acesse e compare opções de consórcio.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 25 de setembro de 2026 com base nas regras vigentes do Banco Central do Brasil para constituição e funcionamento de grupos de consórcio.
A Resolução BCB nº 285 estabelece três grandes categorias de objeto:
- bem ou conjunto de bens imóveis;
- bem ou conjunto de bens móveis;
- serviço ou conjunto de serviços.
Dentro dos bens móveis, a regulamentação diferencia:
- veículos automotores, aeronaves, embarcações, máquinas e equipamentos;
- outros bens móveis ou conjuntos de bens móveis novos.
O Banco Central é responsável pela:
- normatização;
- autorização;
- supervisão;
- controle;
das atividades do Sistema de Consórcios.
A ABAC é uma associação representativa do setor e não substitui a autorização do Banco Central.
A possibilidade concreta de adquirir um bem ou contratar um serviço depende sempre:
do grupo e do contrato.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Gostaria de contratar um consórcio de serviços