O consórcio pode ser uma alternativa para quem pretende adquirir um bem ou serviço de forma planejada e consegue conviver com uma característica fundamental:
não existe garantia de receber o crédito imediatamente.
Ao entrar em um grupo, o participante assume prestações e pode ser contemplado ao longo do prazo por:
- sorteio;
- lance.
Depois da contemplação e do cumprimento das condições previstas, o crédito pode ser utilizado para adquirir o bem ou serviço da categoria contratada.
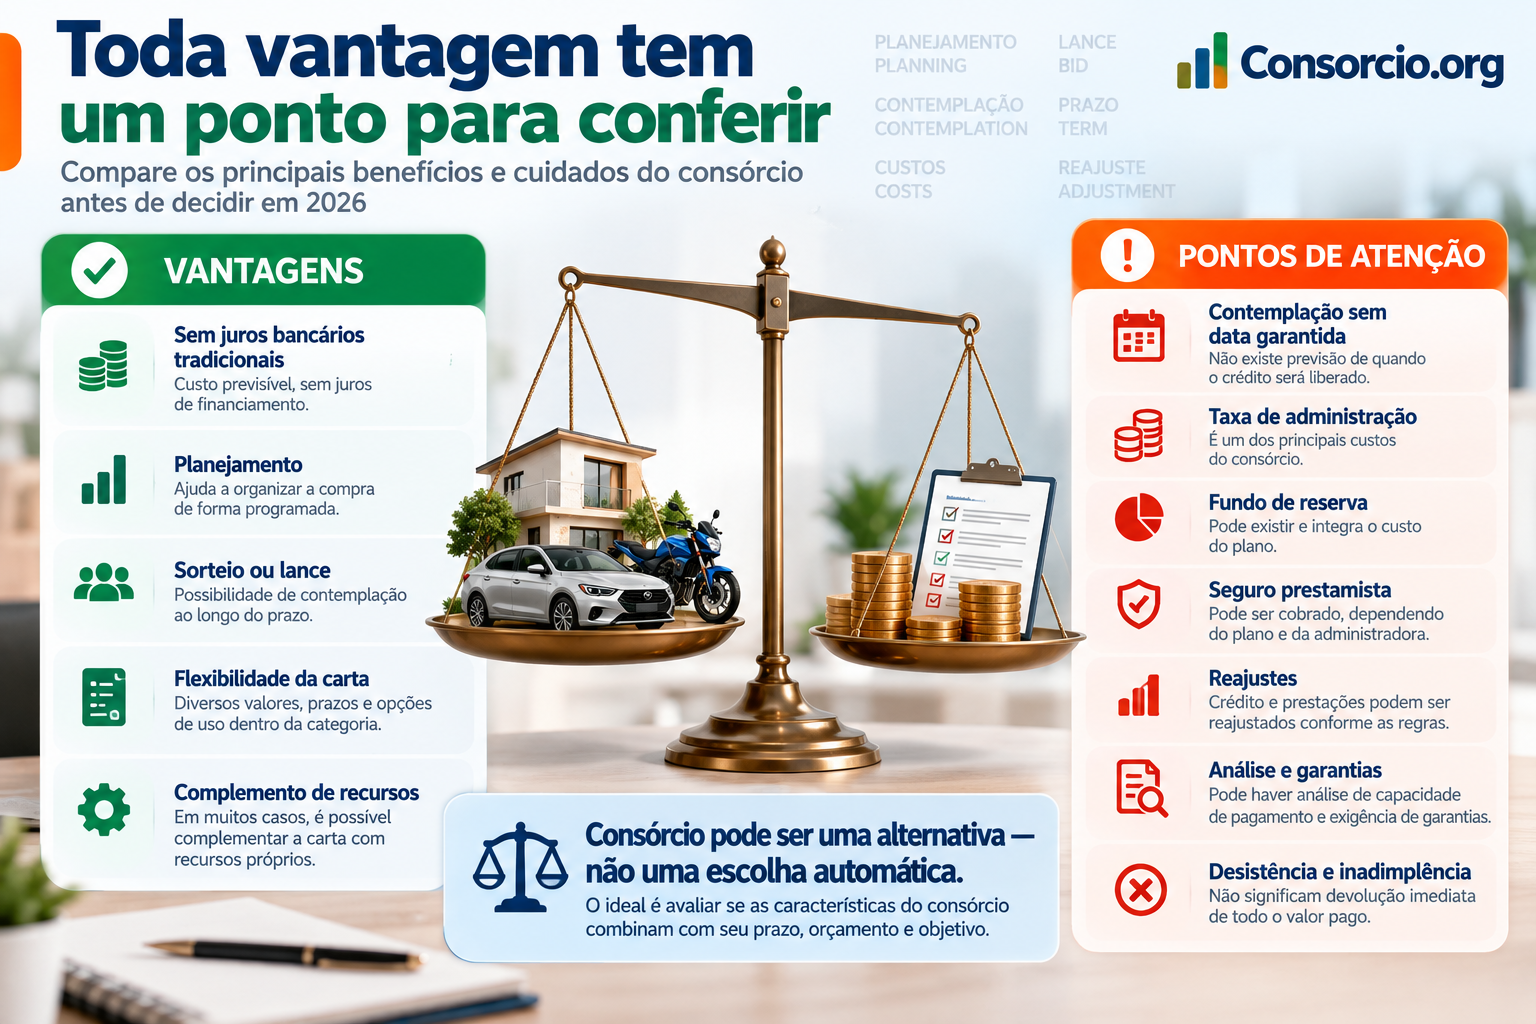
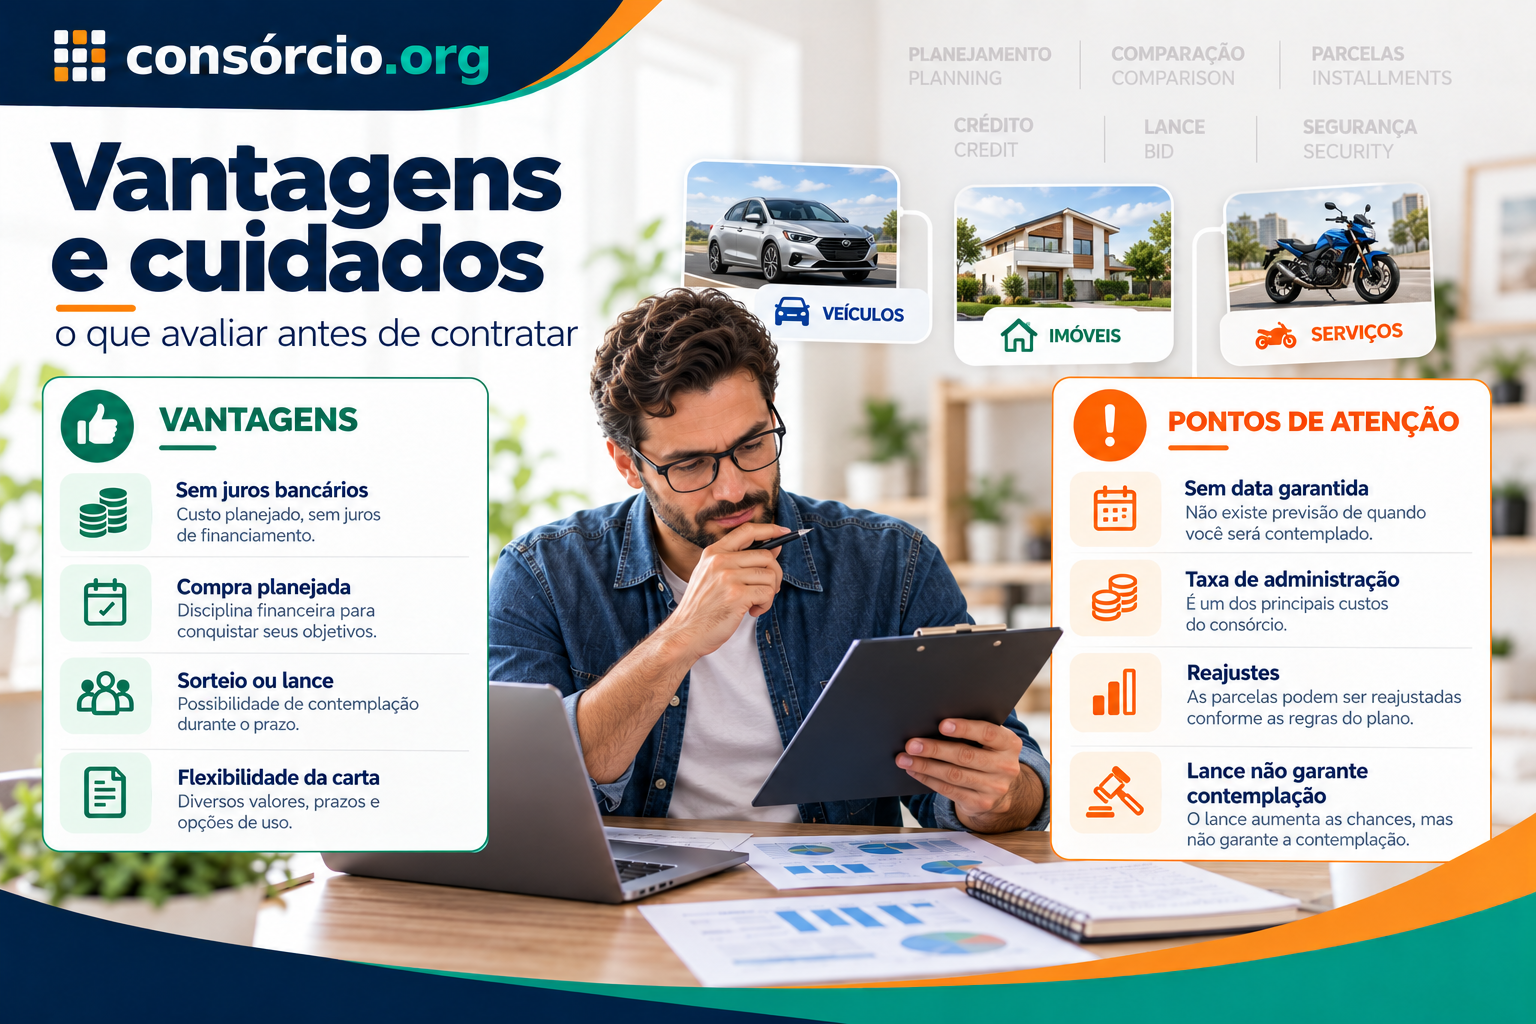
A modalidade tem pontos positivos importantes, como a ausência dos juros bancários tradicionais de um financiamento.
Mas também possui custos e riscos que precisam ser analisados, entre eles:
- taxa de administração;
- possível fundo de reserva;
- possível seguro;
- reajustes;
- incerteza sobre a data da contemplação;
- impacto da inadimplência;
- regras para desistência e restituição.
Por isso, a pergunta não deveria ser apenas:
“consórcio vale a pena?”
A pergunta mais útil é:
“as características deste consórcio combinam com meu prazo, orçamento e objetivo?”
Atualizado em 25 de setembro de 2026 · Leitura de aproximadamente 16 min · Conteúdo informativo
Resposta rápida
Entre as principais vantagens do consórcio estão:
- ausência dos juros bancários tradicionais de financiamento;
- possibilidade de planejamento da compra;
- variedade de valores de carta e prazos;
- possibilidade de contemplação por sorteio ou lance;
- flexibilidade para escolha do bem dentro da categoria e do contrato;
- possibilidade de complementar a carta com recursos próprios;
- possibilidade de utilizar o crédito para quitar financiamento da mesma categoria em determinadas condições.
Entre as principais desvantagens estão:
- não há data garantida de contemplação;
- existem custos como taxa de administração;
- fundo de reserva e seguro podem existir;
- crédito e prestações podem sofrer reajustes;
- lance exige recursos e não garante contemplação;
- lance embutido reduz o crédito disponível;
- pode haver análise da capacidade de pagamento e exigência de garantias;
- desistência ou inadimplência não significam devolução imediata de todo o valor pago;
- quem precisa do bem imediatamente pode encontrar alternativas mais adequadas.
Quer comparar cartas, prazos e parcelas antes de decidir?Cote agora e veja opções de consórcio para seu planejamento.
Neste artigo
- O que é consórcio
- Consórcio é financiamento?
- Consórcio é investimento?
- Como funciona
- Principais vantagens
- Ausência de juros bancários
- Planejamento
- Flexibilidade da carta
- Lance
- Principais desvantagens
- Espera pela contemplação
- Taxa de administração
- Fundo de reserva
- Seguro
- Reajustes
- Inadimplência
- Desistência
- Cessão de cota
- Análise financeira
- Consórcio ou financiamento
- Para quem pode fazer sentido
- Quando ter cautela
- Checklist
- Perguntas frequentes
O que é consórcio?
Consórcio é uma modalidade de:
autofinanciamento coletivo.
Um grupo de pessoas físicas ou jurídicas contribui periodicamente, sob administração de uma empresa autorizada pelo:
Banco Central do Brasil.
Os recursos do grupo são utilizados para disponibilizar crédito aos participantes contemplados.
Consórcio é financiamento?
Não.
Essa é uma das primeiras correções necessárias no texto antigo.
Financiamento
Uma instituição concede crédito para a aquisição do bem.
Normalmente existem:
- juros;
- CET;
- análise de crédito;
- liberação do bem após aprovação.
Consórcio
O grupo se autofinancia.
Não existe a mesma operação de empréstimo bancário individual.
A utilização do crédito depende:
da contemplação.
Consórcio é poupança coletiva?
Não é a definição mais precisa.
Em uma poupança individual, o dinheiro pertence à própria aplicação do poupador.
No consórcio, as contribuições integram:
os recursos do grupo.
O participante possui direitos e obrigações estabelecidos no contrato.
Por isso, é melhor falar em:
autofinanciamento coletivo
do que em:
“poupança feita por várias pessoas”.
Consórcio é investimento?
Também não.
O objetivo principal do consórcio é:
adquirir um bem ou serviço.
Não existe promessa de:
- rentabilidade;
- lucro;
- rendimento financeiro garantido.
Portanto, consórcio não deve ser vendido como:
uma forma de investir e poupar ao mesmo tempo.
Como funciona?
De forma simplificada:
1. Escolha do plano
O consumidor escolhe:
- categoria;
- valor da carta;
- prazo;
- condições.
2. Adesão
Assina o contrato e passa a participar do grupo.
3. Prestações
Realiza os pagamentos previstos.
4. Assembleias
Participa das regras de contemplação.
5. Sorteio ou lance
Pode ser contemplado por uma dessas formas.
6. Análise das condições
A administradora pode avaliar:
- documentação;
- capacidade de pagamento;
- garantias.
7. Utilização da carta
O crédito é utilizado para o bem ou serviço permitido.
A contemplação ocorre apenas depois de pagar tudo?
Não.
O texto antigo dava a entender que o participante poderia:
“receber somente no final”
ou antecipadamente por lance ou sorteio.
Na prática, a contemplação por sorteio ou lance ocorre:
ao longo da duração do grupo.
Não existe uma regra segundo a qual o participante “espera acabar de pagar para então ser contemplado”.
Posso ser contemplado no primeiro mês?
Pode acontecer.
Mas não existe:
garantia.
Posso ser contemplado perto do final?
Também pode.
É justamente por isso que consórcio exige:
tolerância à incerteza de prazo.
Quais são as principais vantagens do consórcio?
1. Não possui os juros bancários tradicionais de um financiamento
Esse é um dos aspectos mais conhecidos.
No consórcio não existe a mesma cobrança de juros de uma operação tradicional de financiamento.
Mas isso não significa:
“sem custo”.
Há outros componentes.
Consórcio é mais barato porque não tem juros?
Não necessariamente.
Uma comparação precisa considerar:
Consórcio
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- reajustes;
- prazo;
- espera pela contemplação.
Financiamento
- juros;
- CET;
- entrada;
- prazo;
- disponibilidade imediata do bem.
Só depois de colocar esses elementos lado a lado é possível comparar.
2. Pode ajudar no planejamento da aquisição
O consórcio cria:
um compromisso financeiro periódico.
Isso pode ser útil para quem:
- possui renda estável;
- consegue reservar valor mensal;
- não precisa do bem imediatamente.
Mas isso não significa que o consórcio:
“ensina a poupar”
ou:
“garante disciplina financeira”.
Quem já possui orçamento apertado pode ter dificuldade para manter as prestações.
3. Pode existir flexibilidade de prazo e valor de carta
As administradoras podem oferecer diferentes:
- valores de crédito;
- prazos;
- grupos.
Isso permite escolher uma estrutura mais compatível com o objetivo.
Mas não existe prazo obrigatório de:
60 a 120 meses.
O prazo depende do grupo e consta do contrato.
4. Não existe entrada tradicional obrigatória de financiamento
No consórcio não há necessariamente aquela:
entrada de compra financiada.
Mas pode haver desembolso na adesão, como:
- primeira prestação;
- antecipação permitida da taxa de administração.
Portanto, não use simplesmente:
“consórcio sem entrada”
como sinônimo de:
“entra sem pagar nada”.
5. Sorteio permite contemplação sem lance
O participante não precisa obrigatoriamente oferecer lance para:
concorrer aos sorteios.
Isso pode ser positivo para quem não dispõe de uma reserva financeira adicional.
6. Lance pode antecipar a contemplação
O lance é uma ferramenta para tentar antecipar o acesso ao crédito.
Mas:
não garante contemplação.
O resultado depende:
- das regras;
- das ofertas concorrentes;
- dos recursos disponíveis.
7. Pode existir lance embutido
Em alguns grupos, parte da própria carta pode ser utilizada como lance.
Exemplo didático
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Se contemplado nesse formato, o crédito líquido disponível ficaria, de forma simplificada, em:
R$ 80 mil.
Isso ajuda quem não possui todo o lance em recursos próprios.
Mas reduz:
o poder de compra da carta.
8. Pode haver liberdade para escolher o bem
Depois da contemplação, o consorciado pode ter flexibilidade para escolher:
- marca;
- modelo;
- vendedor;
dentro da categoria e das regras aplicáveis.
Você não necessariamente precisa comprar exatamente:
o bem utilizado como referência no início.
9. Pode complementar a carta com recursos próprios
Se o bem custar mais que o crédito, pode ser possível completar a diferença.
Exemplo
Carta:
R$ 100 mil
Bem:
R$ 120 mil
Complemento:
R$ 20 mil
10. Pode haver uso para quitar financiamento
Depois da contemplação, pode ser possível utilizar a carta para quitar financiamento:
da mesma categoria, observadas as condições aplicáveis.
Isso pode ser útil em determinadas situações.
Quais são as principais desvantagens?
1. Não há data garantida de contemplação
Esse é provavelmente o principal ponto negativo para quem tem:
urgência.
Entrar em um grupo não significa saber:
- mês;
- ano;
- assembleia;
em que receberá o crédito.
Quem precisa do bem agora deve fazer consórcio?
Talvez não seja a alternativa mais compatível com essa necessidade.
Se você precisa do:
- carro para trabalhar;
- imóvel para mudar imediatamente;
- equipamento para começar uma operação;
compare alternativas com:
disponibilidade imediata.
2. Existe taxa de administração
A taxa de administração remunera a empresa que:
- organiza;
- administra;
- operacionaliza;
o grupo.
Ela deve estar prevista no contrato.
Não existe um percentual universal.
Taxa de administração é juros?
Não.
São conceitos diferentes.
Mas ambos representam:
custos que precisam entrar na comparação.
3. Pode existir fundo de reserva
O fundo de reserva:
não é obrigatório em todos os grupos.
Se existir, deve estar previsto no contrato.
Seus recursos possuem finalidades regulamentadas.
Fundo de reserva é dinheiro da administradora?
Não deve ser tratado dessa forma.
Ele pertence à estrutura financeira do:
grupo
e tem finalidades específicas.
4. Pode existir seguro
Alguns planos incluem ou oferecem seguro.
Se existir, verifique:
- cobertura;
- preço;
- condições;
- se é opcional ou faz parte da estrutura contratada.
5. A parcela pode não ser fixa
Esse ponto é essencial.
O contrato precisa indicar:
como o crédito será atualizado.
Dependendo do plano, a atualização pode ocorrer com base:
- no preço do bem;
- em índice;
- em indicador previsto.
Isso pode alterar:
as prestações.
Exemplo
Carta inicial:
R$ 100 mil
Depois da atualização:
R$ 106 mil
As contribuições futuras podem ser ajustadas segundo:
as regras do grupo.
Portanto, não monte seu orçamento supondo que:
a primeira parcela será igual à última.
6. Podem existir cobranças extraordinárias para recomposição do grupo
A regulamentação prevê mecanismos para recompor o poder aquisitivo do grupo quando determinadas alterações de preço geram insuficiência financeira.
Dependendo da situação, podem ser utilizados:
- rendimentos;
- fundo de reserva;
- rateio entre consorciados ativos.
Isso reforça que consórcio:
não é simplesmente uma sequência de parcelas fixas e previsíveis.
7. O lance exige recursos
Para quem pretende acelerar a contemplação, a necessidade de lance pode se tornar:
uma barreira financeira.
E mesmo depois de reunir o dinheiro:
não há garantia de vitória.
8. Lance vencedor não é dinheiro perdido, mas também não é “entrada” comum
Pelas regras atuais, o valor do lance vencedor é utilizado para:
quitar ou amortizar prestações vincendas
conforme previsto no contrato.
Isso é diferente de:
- taxa;
- entrada de financiamento.
9. Antecipar parcelas não garante contemplação
O texto antigo dizia que, se “sobrar dinheiro”, seria possível antecipar parcelas como estratégia.
Isso pode reduzir obrigações futuras.
Mas:
antecipação de parcelas não é lance.
E não garante:
receber a carta antes.
10. Pode existir análise da capacidade de pagamento
Outro erro do texto antigo era apresentar comprovação de renda e garantias simplesmente como:
desvantagens excepcionais.
A regulamentação atual exige que a administradora possua procedimentos para avaliar:
capacidade de pagamento.
Essa análise pode ocorrer em momentos como:
- adesão ou readmissão;
- contemplação;
- cessão da cota.
Ser contemplado significa crédito automaticamente liberado?
Não.
Depois da contemplação podem ser exigidos:
- documentos;
- análise;
- garantias.
Contemplação significa:
atribuição do crédito.
A efetiva utilização exige cumprir os procedimentos aplicáveis.
11. O bem pode ser dado em garantia
Depois de utilizar a carta, podem existir garantias.
No caso de veículos, por exemplo, pode haver:
alienação fiduciária.
Isso não significa que a administradora seja:
“dona do carro”.
Significa que o bem pode garantir o cumprimento das obrigações.
12. Inadimplência tem consequências
Parar de pagar não é uma decisão sem efeito.
Pelas regras atuais, o contrato e a regulamentação disciplinam situações de:
- atraso;
- exclusão;
- cobrança;
- eventual execução de garantia.
Consorciado contemplado que já utilizou o crédito e deixa de pagar pode enfrentar:
medidas relacionadas à garantia.
Quantas parcelas posso atrasar?
Não use um número genérico sem olhar o contrato e a regulamentação aplicável.
A Resolução BCB nº 285 estabelece regras para exclusão por inadimplência e determina prazo máximo de inadimplência previsto na regulamentação.
O ponto mais importante para o consumidor é:
atrasar prestações pode retirar sua condição de participante ativo e afetar sua cota.
13. Desistir não significa receber o dinheiro imediatamente
Essa era uma das afirmações mais problemáticas do texto antigo.
Ele dizia:
“se faltar dinheiro, você não perde nada”.
Isso não é correto.
Se o consorciado:
- desiste;
- deixa de cumprir suas obrigações;
- é excluído;
a restituição segue:
regras específicas.
Não significa receber:
imediatamente tudo o que pagou.
O que acontece com a cota excluída?
Consorciados excluídos também participam de procedimentos de contemplação para restituição conforme as regras aplicáveis.
Podem existir:
- multa rescisória;
- encargos;
- descontos contratuais permitidos.
Por isso, sair do consórcio pode gerar:
perda econômica e espera.
14. Ceder a cota não é automático
Outra alternativa pode ser:
transferir os direitos e obrigações da cota para terceiro.
Mas isso depende:
- de aprovação da administradora;
- documentação;
- análise do novo participante.
Não basta simplesmente:
“repassar a cota para outra pessoa”.
15. A duração pode ser longa
Consórcio costuma ser utilizado para planejamento de médio ou longo prazo.
Isso significa permanecer exposto durante anos a:
- mudanças de renda;
- reajustes;
- mudanças de objetivo;
- imprevistos.
Um compromisso que parece simples hoje pode se tornar pesado no futuro.
Consórcio é uma forma de “poupar à força”?
Essa expressão é comum, mas é imprecisa.
O consórcio cria:
uma obrigação contratual.
Uma poupança individual oferece:
- liquidez;
- autonomia;
- possibilidade de retirada.
No consórcio:
- há regras;
- contemplação;
- custos;
- limitações de saída.
São instrumentos diferentes.
Vale a pena fazer consórcio só porque não consigo guardar dinheiro?
Não deveria ser esse o principal motivo.
Se há dificuldade frequente em manter dinheiro reservado, primeiro avalie:
- orçamento;
- dívidas;
- reserva de emergência;
- estabilidade da renda.
Assumir mais uma prestação pode não resolver:
o problema de organização financeira.
Consórcio é ideal para longo prazo?
Pode ser compatível com planejamento de longo prazo.
Mas não deve ser chamado de:
investimento de longo prazo.
A finalidade é aquisição.
Consórcio é sempre melhor para quem pode esperar?
Não.
Mesmo quem pode esperar deve comparar:
- custo do consórcio;
- possibilidade de poupar por conta própria;
- compra à vista futura;
- financiamento;
- alternativas de investimento.
A ausência de urgência não transforma automaticamente o consórcio em:
melhor escolha.
Consórcio ou financiamento?
Essa é uma comparação de:
necessidade + custo + prazo.
| Aspecto | Consórcio | Financiamento |
|---|---|---|
| Recebe o bem imediatamente? | Não há garantia | Normalmente após aprovação |
| Juros bancários | Não | Sim |
| Taxa de administração | Sim | Não como taxa de consórcio |
| Contemplação | Sorteio/lance | Não existe |
| Entrada | Não há entrada tradicional universal | Pode existir |
| Reajuste da carta | Pode existir | Não se aplica da mesma forma |
| Análise financeira | Existe | Existe |
| Garantias | Podem existir | Normalmente existem |
| Previsibilidade da data de compra | Menor | Maior após aprovação |
Financiamento sempre cobra juros “abusivos”?
Não use essa expressão como regra.
Taxas variam conforme:
- instituição;
- perfil;
- prazo;
- entrada;
- veículo;
- cenário econômico.
O correto é comparar o:
CET — Custo Efetivo Total.
Leasing continua sendo comparação principal?
Hoje, para consumidor pessoa física, leasing não deveria ocupar o mesmo espaço editorial que:
- consórcio;
- financiamento;
- compra à vista.
Ele pode existir em operações específicas, mas não é necessário tratá-lo como principal alternativa cotidiana para todos os consumidores.
Para quem o consórcio pode fazer sentido?
Pode merecer análise se você:
- não precisa do bem imediatamente;
- possui renda relativamente estável;
- consegue suportar reajustes;
- entende os custos;
- aceita a incerteza da contemplação;
- deseja uma compra planejada.
Quem deve ter mais cautela?
Quem precisa do bem imediatamente
A data é incerta.
Quem está com orçamento no limite
A prestação pode ser reajustada.
Quem pretende sair se surgir qualquer imprevisto
A restituição não é simplesmente imediata.
Quem depende de um lance específico
O lance pode não vencer.
Quem trata consórcio como investimento
A finalidade é outra.
Exemplo prático
Imagine uma pessoa querendo um carro de:
R$ 100 mil.
Ela analisa duas possibilidades.
Consórcio
- carta de R$ 100 mil;
- taxa de administração;
- eventual fundo de reserva;
- reajuste contratual;
- data de contemplação incerta.
Financiamento
- entrada;
- saldo financiado;
- juros;
- CET;
- carro disponível após aprovação.
A pessoa que precisa do veículo:
na próxima semana
pode atribuir alto valor à disponibilidade imediata.
Quem pode aguardar:
alguns anos
pode avaliar de maneira diferente.
Essa diferença de necessidade pesa tanto quanto:
o custo nominal.
Como comparar corretamente?
Não pergunte apenas:
“qual tem a menor parcela?”
Compare:
No consórcio
- carta;
- prazo;
- taxa de administração;
- fundo de reserva;
- seguro;
- reajuste;
- regras de lance;
- regras de saída.
No financiamento
- preço do bem;
- entrada;
- valor financiado;
- taxa;
- CET;
- prazo.
Na compra futura à vista
- quanto consegue poupar;
- prazo;
- rendimento do dinheiro;
- inflação do preço do bem.
Vantagens e desvantagens resumidas
| Vantagem | Ponto de atenção |
|---|---|
| Sem juros bancários tradicionais | Há taxa de administração e outros custos |
| Planejamento | Compromisso de longo prazo |
| Sorteio | Data imprevisível |
| Lance | Não garante contemplação |
| Lance embutido | Reduz a carta |
| Flexibilidade de escolha | Deve respeitar a categoria e o contrato |
| Possibilidade de complementar crédito | Exige recursos próprios |
| Diversos prazos | Prestação pode ser reajustada |
| Possibilidade de cessão | Depende de aprovação |
| Alternativa ao financiamento | Não oferece compra imediata garantida |
Checklist antes de contratar
- A administradora é autorizada pelo Banco Central?
- Qual é o valor da carta?
- Qual é o prazo?
- Qual é a prestação inicial?
- Como a prestação é composta?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outras despesas?
- Como o crédito é reajustado?
- Como a prestação pode mudar?
- Qual é a regra de contemplação?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance embutido?
- Quanto ele reduz da carta?
- Antecipar parcelas contempla? Não.
- Existe análise da capacidade de pagamento?
- Quais garantias serão exigidas?
- Como funciona a inadimplência?
- Em que situação posso ser excluído?
- Como funciona a restituição?
- Existe multa rescisória?
- Posso transferir a cota?
- Preciso do bem imediatamente?
- Comparei com financiamento?
- Comparei com poupar e comprar à vista?
- Li o contrato?
- Li o regulamento?
Perguntas frequentes
Quais são as principais vantagens do consórcio?
Ausência dos juros bancários tradicionais, planejamento da aquisição, possibilidade de contemplação por sorteio ou lance e flexibilidade dentro da categoria contratada.
Quais são as principais desvantagens?
Incerteza sobre a data da contemplação, taxa de administração, eventuais outros custos, reajustes, análise financeira e regras específicas para desistência.
Consórcio é financiamento?
Não. É autofinanciamento coletivo.
Consórcio é investimento?
Não.
Consórcio funciona como poupança?
Não é a definição correta.
Consórcio tem juros?
Não possui os juros bancários tradicionais do financiamento.
Então não tem custo?
Tem custos próprios, principalmente taxa de administração e, quando previstos, fundo de reserva, seguro e outras despesas.
Consórcio é sempre mais barato que financiamento?
Não.
Quanto tempo dura?
O prazo depende do grupo e do contrato. Não existe duração universal de 60 a 120 meses.
Quando serei contemplado?
Não existe data garantida apenas pela adesão.
Posso ser contemplado no primeiro mês?
Pode acontecer, mas não há garantia.
Lance garante contemplação?
Não.
Maior lance sempre vence?
As regras dependem do contrato e da modalidade de lance.
O que acontece com o lance vencedor?
Ele é destinado à quitação ou amortização de prestações vincendas conforme o contrato.
Antecipar parcelas é a mesma coisa que dar lance?
Não.
Antecipar parcelas me contempla?
Não automaticamente.
Lance embutido vale a pena?
Pode ser útil em determinada estratégia, mas reduz o valor disponível da carta.
Preciso comprovar renda?
A administradora deve avaliar capacidade de pagamento nas situações previstas.
Posso desistir?
Pode, observadas as regras do contrato e da regulamentação.
Recebo tudo imediatamente?
Não.
Posso perder dinheiro ao desistir?
Pode haver efeitos financeiros como multa rescisória e outros valores previstos, além da espera pela restituição conforme as regras aplicáveis.
Posso transferir minha cota?
Pode ser possível, mas depende da aprovação da administradora e da análise do novo participante.
Se eu parar de pagar, não acontece nada?
Errado. A inadimplência pode levar à exclusão e a outras consequências previstas.
Consórcio é bom para quem não consegue poupar?
Não deveria ser contratado apenas por esse motivo. É uma obrigação financeira e exige capacidade de manter os pagamentos.
Vale a pena fazer consórcio se posso esperar?
Pode ser uma alternativa, mas ainda é preciso comparar custos e outras opções.
Qual é melhor: consórcio ou financiamento?
Depende de prazo, urgência, custos e capacidade financeira. Não existe resposta universal.
Conclusão
O consórcio possui vantagens reais, mas também:
custos + incertezas + compromissos.
As principais vantagens são:
- ausência dos juros bancários tradicionais;
- possibilidade de planejamento;
- sorteio e lance;
- flexibilidade dentro da categoria;
- possibilidade de complementar a carta.
As principais desvantagens são:
- ausência de data garantida de contemplação;
- taxa de administração;
- possíveis custos adicionais;
- reajustes;
- necessidade de análise financeira;
- risco de inadimplência;
- regras específicas para desistência e restituição.
O texto antigo precisava corrigir especialmente estas afirmações:
- consórcio não é financiamento;
- não é poupança coletiva;
- não é investimento;
- não existe prazo universal de 60 a 120 meses;
- contemplação não ocorre apenas ao final;
- consórcio não é automaticamente melhor para quem pode esperar;
- ausência de juros não significa custo zero;
- não se deve chamar todo juro de financiamento de “abusivo”;
- antecipação de parcelas não substitui lance;
- falta de dinheiro não significa que “você não perde nada”;
- cota não pode ser simplesmente repassada sem aprovação;
- contemplação não é “prêmio”;
- desistência não garante restituição imediata e integral;
- análise de capacidade de pagamento faz parte da regulamentação atual.
A decisão deve seguir uma sequência simples:
objetivo → urgência → orçamento → custos → prazo → risco de espera.
Se você precisa do bem agora, a incerteza da contemplação pesa contra.
Se consegue esperar, tem orçamento estável e considera os custos adequados, o consórcio pode entrar na comparação.
Mas a escolha deve ser:
comparativa, não automática.
Cotar agora — Quer comparar cartas, prazos e prestações? Acesse e veja opções de consórcio para seu planejamento.
Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 25 de setembro de 2026 com base na regulamentação vigente do Banco Central do Brasil aplicável aos grupos de consórcio.
A Resolução BCB nº 285 exige que o contrato informe, entre outros elementos:
- valor inicial do crédito;
- regra de atualização;
- prazo;
- taxa de administração;
- fundo de reserva, se houver;
- seguro, se houver;
- composição da prestação inicial;
- regras de sorteio;
- regras de lance;
- antecipação de prestações;
- garantias;
- procedimentos de utilização do crédito.
A regulamentação também prevê:
- avaliação da capacidade de pagamento;
- regras para exclusão;
- lance embutido;
- utilização do lance vencedor para amortização ou quitação de prestações;
- mecanismos de recomposição do poder aquisitivo do grupo.
Antes de contratar:
consulte a autorização da administradora, leia o contrato e compare alternativas.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.