O consórcio de carro pode ser uma alternativa para quem deseja planejar a compra de um veículo sem recorrer a um financiamento tradicional.
Mas ele não é automaticamente a melhor opção para todos.
A principal diferença é que o consórcio funciona como uma modalidade de autofinanciamento coletivo: os participantes contribuem para um grupo administrado por uma empresa autorizada pelo Banco Central e, ao longo do prazo, os créditos são disponibilizados aos contemplados por:
- sorteio;
- lance.
Por isso, a pergunta mais útil não é:
“consórcio é melhor que financiamento?”
E sim:
“eu posso esperar pela contemplação e as condições deste contrato fazem sentido para meu planejamento?”
Atualizado em 24 de setembro de 2026 · Leitura de aproximadamente 14 min · Conteúdo informativo
Resposta rápida
Entre as possíveis vantagens do consórcio de carro estão:
- não cobrar juros bancários tradicionais;
- permitir planejamento de médio ou longo prazo;
- possibilitar contemplação por sorteio ou lance;
- permitir escolha do veículo dentro da categoria prevista;
- possibilitar quitação de financiamento da mesma categoria, quando permitido;
- manter o crédito atualizado conforme o critério definido no contrato;
- permitir o uso de parte de eventual diferença do crédito para determinadas despesas vinculadas ao veículo.
Mas também existem custos e limitações.
O contrato pode prever:
- taxa de administração;
- fundo de reserva;
- seguro;
- despesas;
- reajustes;
- garantias;
- análise de capacidade de pagamento.
E não existe garantia de que você será contemplado no início do grupo.
Quer comparar opções de consórcio para carro? Cote agora e veja valores de crédito e parcelas antes de decidir.
Neste artigo
- Como funciona o consórcio de carro
- Quais são as principais vantagens
- Consórcio tem juros?
- Quais custos existem
- Planejamento financeiro
- Sorteio e lance
- Lance garante contemplação?
- Flexibilidade da carta de crédito
- Posso comprar outro carro?
- Posso comprar carro usado?
- Posso quitar financiamento?
- Posso usar parte do crédito para seguro e documentação?
- Como funciona o reajuste
- Existe análise de crédito?
- Quando o consórcio pode fazer sentido
- Quando talvez não seja a melhor opção
- Checklist
- Perguntas frequentes
Como funciona um consórcio de carro?
O consórcio reúne pessoas interessadas em adquirir bens ou serviços de uma mesma categoria.
Cada participante possui uma:
cota.
Os pagamentos ajudam a formar o fundo do grupo.
Durante as assembleias, participantes elegíveis podem ser contemplados por:
- sorteio;
- lance.
A contemplação é o momento que permite a disponibilização do crédito para aquisição do bem, observadas as regras do contrato.
Consórcio é financiamento?
Não.
Essa distinção é fundamental.
Financiamento
Uma instituição financeira disponibiliza o crédito para a compra e o consumidor paga a dívida nas condições acordadas, normalmente com juros.
Consórcio
O grupo se autofinancia coletivamente e os créditos são liberados conforme as contemplações.
Por isso, consórcio não deve ser apresentado como:
“financiamento sem juros”.
É uma modalidade diferente.

1. Não há juros bancários tradicionais
Uma das vantagens mais conhecidas do consórcio é não possuir:
juros de financiamento bancário.
Isso pode tornar a modalidade interessante para quem:
- não precisa do veículo imediatamente;
- quer planejar a compra;
- aceita aguardar a contemplação.
Mas isso não significa:
“não há custos”.
Quais custos existem em um consórcio?
O contrato deve mostrar de forma discriminada componentes como:
- fundo comum;
- taxa de administração;
- fundo de reserva, se houver;
- prêmio de seguro, se houver.
Também podem existir outras despesas previstas contratualmente.
Por isso, não é correto dizer que:
“a taxa de administração é o único custo do consórcio”.
Existe uma taxa de administração padrão?
Não.
Cada administradora define suas condições comerciais dentro das regras aplicáveis.
Antes de contratar, compare:
custo total do plano
e não apenas:
valor da parcela.
2. Pode ajudar no planejamento financeiro
Consórcio pode funcionar como uma ferramenta de planejamento para quem sabe que deseja trocar ou comprar um veículo no futuro.
Por exemplo:
Você deseja adquirir um carro de aproximadamente:
R$ 100 mil
mas não precisa dele imediatamente.
Pode considerar uma carta de crédito nessa faixa e realizar pagamentos ao longo do plano.
Isso cria uma obrigação financeira periódica que pode ajudar algumas pessoas a manterem disciplina.
Consórcio elimina a necessidade de planejamento?
Não.
O texto antigo dizia que o consórcio seria interessante para quem possui dificuldade de planejamento porque bastaria pagar as parcelas.
Essa explicação é simplista.
Antes de entrar, é necessário avaliar:
- parcela inicial;
- possibilidade de reajuste;
- prazo;
- lance;
- reserva financeira;
- custos contratuais.
Consórcio exige:
planejamento de longo prazo.
3. Não exige entrada tradicional de financiamento
Muitos planos de consórcio podem ser contratados sem uma entrada equivalente àquela que costuma ser exigida em determinadas operações de financiamento.
Isso pode ser uma vantagem para quem não possui uma grande quantia disponível no momento da adesão.
Mas atenção:
isso não significa contemplação imediata.
Você pode começar a pagar e continuar aguardando:
- sorteio;
- lance vencedor.
4. Possibilidade de contemplação por sorteio
A contemplação por sorteio permite que um participante seja contemplado sem necessariamente oferecer um lance.
Mas existem condições.
O Banco Central informa que:
- a contemplação ocorre em assembleia;
- depende dos recursos do grupo;
- o participante ativo precisa cumprir as condições previstas.
Portanto:
sorteio não significa data garantida.
Você pode ser contemplado:
- cedo;
- no meio do grupo;
- mais perto do final.
5. Possibilidade de oferecer lance
Outra vantagem é poder tentar antecipar a contemplação por meio de:
lance.
O participante oferece um valor conforme as regras do grupo.
Se o lance for vencedor e cumprir as condições, a contemplação pode ser homologada.
Lance garante contemplação?
Não.
Essa é uma correção importante.
Oferecer um lance:
aumenta a possibilidade dentro daquela sistemática
mas não cria garantia de contemplação.
Tudo depende:
- das regras;
- dos demais lances;
- dos recursos disponíveis.
Como o lance é utilizado?
O valor do lance vencedor deve ser destinado à:
- quitação;
- amortização de prestações futuras;
na forma prevista no contrato.
O que é lance embutido?
É a utilização de parte da própria carta de crédito como lance.
Exemplo didático
Carta:
R$ 100 mil
Lance embutido:
R$ 20 mil
Se contemplado nessa modalidade, a parcela utilizada no lance reduz o crédito efetivamente disponível.
Nesse exemplo simplificado:
R$ 80 mil
restariam para utilização.
Por isso, lance embutido não é:
dinheiro adicional.
6. Flexibilidade para escolher o veículo
Depois da contemplação, o consorciado não fica necessariamente limitado ao modelo usado como referência no início.
Dentro da categoria prevista no contrato, pode haver liberdade para escolher:
- marca;
- modelo;
- versão;
- fornecedor.
Isso pode ser útil porque suas necessidades podem mudar durante o plano.
Exemplo
Você entrou pensando em:
SUV A.
Na contemplação, pode decidir comprar:
SUV B
desde que a aquisição esteja dentro das regras da categoria e do contrato.
Posso escolher qualquer carro?
Não trate a carta como dinheiro irrestrito.
A utilização deve respeitar:
- categoria;
- contrato;
- documentação;
- critérios da administradora.
7. Pode ser possível comprar carro usado
Consórcios de veículos podem permitir aquisição de:
- carro novo;
- carro usado;
conforme as condições contratuais.
Mas não existe uma regra universal dizendo que:
qualquer veículo usado de qualquer idade será aceito.
A administradora pode estabelecer critérios no contrato.
Por isso, antes de aderir com intenção de comprar usado, pergunte:
- existe limite de idade?
- quais documentos são exigidos?
- compra de particular é permitida?
- quais são as regras de avaliação?
8. Pode ajudar na negociação da compra
Depois da contemplação e da liberação do crédito para utilização, a administradora realiza o pagamento do bem ao vendedor nas condições estabelecidas.
Isso pode colocar o consumidor em uma posição semelhante à de uma compra com recursos disponíveis para pagamento ao fornecedor.
Mas não é correto prometer:
“desconto à vista garantido”.
Qualquer desconto depende:
- da loja;
- do vendedor;
- do veículo;
- da negociação.
Posso negociar o preço?
Sim.
O fato de possuir determinado limite de crédito não obriga você a pagar o valor máximo.
Negociar um veículo abaixo do valor da carta pode criar outras possibilidades para a diferença.
9. O que acontece se o carro custar menos que a carta?
Imagine:
Carta de crédito:
R$ 100 mil
Carro escolhido:
R$ 92 mil
Diferença:
R$ 8 mil
A regulamentação permite destinos específicos para essa diferença.
Ela pode ser utilizada, conforme as regras, para:
- determinadas despesas vinculadas ao bem;
- quitar prestações futuras;
- ser recebida posteriormente, atendidas as condições exigidas.
Posso pagar documentação com a diferença?
Pode ser possível.
A regulamentação admite o uso de até:
10% do valor do crédito
para determinadas obrigações financeiras vinculadas ao bem ou serviço.
Podem entrar despesas como:
- transferência de propriedade;
- tributos;
- registros;
- seguro;
- determinadas tarifas e despesas previstas.
Posso pagar seguro auto com a carta de crédito?
Existe uma nuance importante.
Não significa que você pode simplesmente separar qualquer parte da carta para gastar livremente com seguro.
Quando há diferença porque o bem foi adquirido por preço inferior ao crédito, a regulamentação permite que uma parcela limitada seja utilizada para determinadas despesas vinculadas, incluindo:
seguro.
O limite total é de:
até 10% do crédito
para o conjunto dessas despesas previstas.
Posso comprar acessórios para o carro com a diferença?
Depende.
Não trate:
- rodas;
- som;
- acessórios;
- serviços;
como uso automaticamente permitido da carta.
É preciso verificar:
- enquadramento;
- contrato;
- administradora.
10. Possibilidade de quitar um financiamento
Depois da contemplação, pode ser possível utilizar o crédito para quitar um financiamento de sua própria titularidade.
Mas existe uma condição importante:
o financiamento deve ser de bem ou serviço da mesma categoria do consórcio.
Por exemplo:
Um consórcio de veículo pode, dentro das condições contratuais, ser utilizado para quitar financiamento de veículo.
Isso não significa usar um consórcio de carro para pagar:
- cartão de crédito;
- empréstimo pessoal;
- financiamento imobiliário.
11. Crédito pode ser atualizado
O valor da carta pode ser atualizado de acordo com a forma definida no contrato.
Isso ajuda a reduzir o risco de o crédito ficar completamente defasado ao longo de um plano longo.
Mas existe outro lado:
as prestações também podem mudar.
Como funciona o reajuste?
Depende do contrato.
Pode haver, por exemplo:
- referência ao valor do bem;
- índice de preços;
- indicador definido previamente.
A Resolução BCB nº 285 admite grupos em que o crédito seja fixado em valor nominal e corrigido periodicamente por índice ou indicador previsto no contrato.
Parcela de consórcio é fixa?
Não necessariamente.
Esse é um ponto muito importante.
Se o crédito for atualizado:
o saldo e as prestações podem sofrer alterações conforme as regras do plano.
Antes de contratar, pergunte:
- como o crédito é reajustado?
- com que frequência?
- qual índice é utilizado?
- como o reajuste afeta a parcela?
12. Não existe data certa para contemplação
Isso não é uma vantagem, mas precisa acompanhar qualquer lista de benefícios.
Se você precisa do carro:
no próximo mês
consórcio pode não ser adequado.
A contemplação depende:
- de sorteio;
- de lance;
- dos recursos disponíveis.
O Banco Central é explícito:
antecipar parcelas não garante contemplação.
Antecipar parcelas faz ser contemplado mais rápido?
Não necessariamente.
Pagar parcelas antes do vencimento pode reduzir obrigações futuras conforme o contrato.
Mas não cria, por si só:
prioridade na contemplação.
13. Existe análise de capacidade de pagamento
O texto antigo afirmava que o consórcio teria menos burocracia e pouca análise de perfil.
Isso precisa ser corrigido.
As normas atuais preveem avaliação da capacidade de pagamento em situações como:
- adesão ou readmissão ao grupo;
- contemplação;
- cessão da cota para terceiro.
Além disso, a administradora pode exigir:
- documentos;
- comprovação;
- garantias.
Por isso:
entrar em um consórcio não significa crédito automaticamente liberado no futuro.
Fui contemplado. O dinheiro cai na minha conta?
Normalmente, não funciona dessa forma.
Depois da contemplação e da aprovação da documentação, o crédito é destinado à aquisição do bem.
A administradora realiza o pagamento:
diretamente ao vendedor ou fornecedor.
Portanto, carta de crédito não equivale a:
saque livre em dinheiro.
Quando posso receber o crédito em dinheiro?
Existe uma hipótese específica.
Se, após:
180 dias da contemplação
o crédito ainda não tiver sido utilizado, o consorciado pode solicitar seu recebimento em dinheiro ou transferência, desde que:
- tenha quitado as obrigações financeiras com o grupo;
- cumpra as demais condições.
Isso não deve ser confundido com receber dinheiro imediatamente após ser contemplado.
14. Administradora precisa ser autorizada pelo Banco Central
Antes de contratar um consórcio, verifique se a empresa está autorizada a atuar.
O Banco Central é responsável pela:
- normatização;
- autorização;
- supervisão;
- monitoramento;
- controle do segmento de consórcios.
Não basta uma empresa possuir:
- site;
- vendedor;
- promessa de contemplação;
- propaganda.
Consulte a autorização oficial.
Administradora pode prometer contemplação?
Desconfie de promessas como:
- “contemplação garantida em 30 dias”;
- “lance certo para ganhar”;
- “cota contemplada garantida sem análise”.
A contemplação de uma cota ativa segue:
sorteio ou lance
e as regras do grupo.
15. Contrato ficou mais transparente com as regras atuais
As regras da Resolução BCB nº 285 exigem mais detalhamento contratual.
O documento deve trazer informações importantes sobre:
- fundo comum;
- taxa de administração;
- fundo de reserva;
- seguro;
- contemplação;
- lance;
- garantias;
- prazos;
- liberação do crédito.
Isso ajuda o consumidor a comparar diferentes planos.
Quais são, então, as principais vantagens?
1. Não possui juros bancários tradicionais
Pode ser interessante para planejamento de compra sem financiamento.
2. Permite compra planejada
Ajuda quem pode aguardar a contemplação.
3. Oferece sorteio
É possível ser contemplado sem oferecer lance.
4. Permite lance
Quem possui recursos extras pode tentar antecipar a contemplação.
5. Permite flexibilidade de escolha
O bem pode ser escolhido dentro das regras da categoria e do contrato.
6. Pode permitir veículo novo ou usado
Conforme as regras do plano.
7. Pode permitir quitação de financiamento
Desde que seja da mesma categoria e sejam cumpridas as condições.
8. Possui mecanismo de atualização do crédito
Conforme o critério contratual.
9. Pode permitir despesas vinculadas com eventual diferença
Dentro dos limites regulamentares.
Quais são as desvantagens?
Para decidir corretamente, também é necessário olhar o outro lado.
Não existe contemplação imediata garantida
Você pode precisar esperar.
Há custos
Apesar de não haver juros bancários tradicionais, podem existir:
- taxa de administração;
- fundo de reserva;
- seguro;
- outras obrigações contratuais.
A parcela pode mudar
Dependendo do critério de atualização.
Lance exige recursos
E ainda assim não garante vitória.
Lance embutido reduz a carta
Você terá menos crédito disponível para comprar o veículo.
Pode existir análise de capacidade financeira
Especialmente nos momentos previstos pela regulamentação e pelo contrato.
Há regras para utilização do crédito
Não é dinheiro livre.
Consórcio ou financiamento?
Não existe uma resposta universal.
Consórcio pode fazer mais sentido se:
- você pode esperar;
- quer planejar a compra;
- não quer contratar financiamento com juros bancários;
- entende os custos;
- aceita a incerteza da contemplação.
Financiamento pode fazer mais sentido se:
- você precisa do carro imediatamente;
- consegue aprovação;
- aceita o custo financeiro;
- a disponibilidade imediata é prioridade.
Não compare apenas:
juros x taxa de administração.
Compare:
- custo total;
- prazo;
- urgência;
- reajuste;
- entrada;
- risco de espera.
E comprar à vista?
Para quem já possui todo o dinheiro e consegue utilizá-lo sem prejudicar sua reserva financeira, comprar à vista é uma terceira alternativa que também deve entrar na comparação.
Consórcio não é automaticamente superior a:
- financiamento;
- compra à vista.
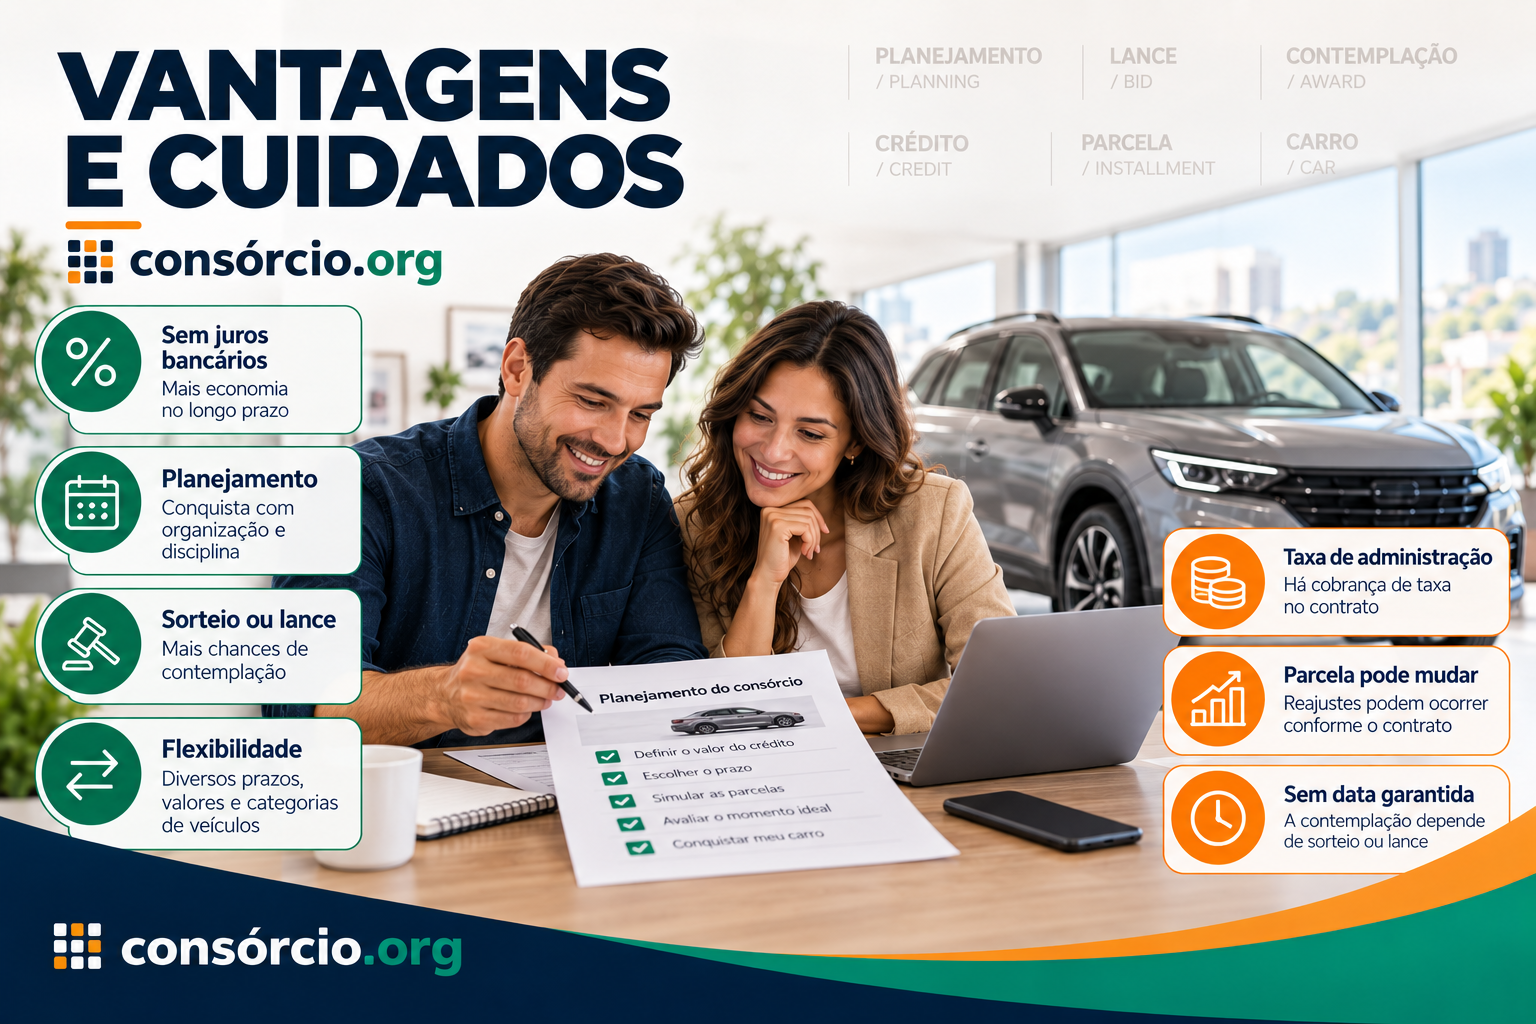
Checklist antes de contratar um consórcio de carro
- A administradora é autorizada pelo Banco Central?
- Qual é o valor da carta?
- Qual é o prazo?
- Qual é a parcela inicial?
- Qual é a taxa de administração?
- Existe fundo de reserva?
- Existe seguro?
- Existem outras despesas?
- Como o crédito é reajustado?
- Como a parcela é reajustada?
- Como funciona o sorteio?
- Como funciona o lance?
- Existe lance embutido?
- Quanto ele reduz da carta?
- Antecipar parcelas garante contemplação? Não.
- Posso comprar carro usado?
- Existe limite de idade?
- Posso comprar de particular?
- Quais garantias serão exigidas?
- Haverá análise de capacidade de pagamento?
- Posso quitar financiamento?
- Como funciona a diferença do crédito?
- Quais despesas podem usar os 10%?
- Li o contrato integralmente?
- Preciso do carro imediatamente?
Perguntas frequentes
Quais são as vantagens de um consórcio de carro?
Entre as possíveis vantagens estão ausência de juros bancários tradicionais, planejamento de compra, contemplação por sorteio ou lance, flexibilidade para escolher veículo da categoria e atualização do crédito conforme o contrato.
Consórcio tem juros?
Não possui juros bancários tradicionais de financiamento, mas possui custos próprios.
Consórcio tem apenas taxa de administração?
Não necessariamente. Pode haver fundo de reserva, seguro e outras despesas previstas em contrato.
Consórcio tem IOF?
O consórcio não deve ser tratado como uma operação de financiamento comum. Em vez de usar a ausência de IOF como argumento principal de venda, compare os custos efetivamente previstos no contrato.
Lance garante contemplação?
Não.
Pagar parcelas adiantadas garante contemplação?
Não. O Banco Central deixa claro que a antecipação de parcelas não garante contemplação.
Posso ser contemplado no primeiro mês?
Pode acontecer conforme as regras do grupo, mas não há garantia.
Quando serei contemplado?
Não é possível prever uma data certa apenas por aderir ao grupo.
Posso comprar qualquer carro?
Você pode escolher o bem dentro da categoria e das condições previstas no contrato.
Posso comprar carro usado?
Pode ser permitido, mas é preciso conferir os critérios da administradora.
Posso comprar um modelo diferente?
Pode, desde que respeite a categoria e as condições do contrato.
Carta de crédito é dinheiro?
Não no sentido de dinheiro livre para qualquer utilização.
O dinheiro vai para minha conta?
Normalmente, o pagamento do bem é feito pela administradora diretamente ao vendedor.
Posso usar a carta para pagar seguro?
Pode haver utilização de parte da diferença entre o crédito e o preço do bem para determinadas despesas, incluindo seguro, limitada pelas regras aplicáveis.
Qual é esse limite?
A regulamentação permite até 10% do valor do crédito para o conjunto de determinadas despesas vinculadas ao bem.
Posso usar a carta para documentação?
Pode ser possível dentro dessa mesma regra e limite.
Posso quitar um financiamento?
Pode, se o financiamento for de sua titularidade, estiver na mesma categoria e forem cumpridas as condições contratuais.
Posso receber o crédito em dinheiro?
Em regra, existe essa possibilidade depois de pelo menos 180 dias da contemplação, se o crédito continuar sem uso e as obrigações estiverem quitadas.
A parcela é sempre fixa?
Não necessariamente. O crédito e as prestações podem ser atualizados conforme o contrato.
Consórcio exige análise de crédito?
Pode haver avaliação de capacidade de pagamento nos momentos previstos pelas regras atuais e pelo contrato.
Consórcio é melhor que financiamento?
Depende da urgência, do custo total e da situação financeira de cada pessoa.
Conclusão
O consórcio de carro pode oferecer vantagens para quem deseja planejar uma compra e pode aguardar pela contemplação.
Entre os principais benefícios estão:
- ausência de juros bancários tradicionais;
- planejamento;
- sorteio;
- possibilidade de lance;
- flexibilidade na escolha do veículo;
- possibilidade de aquisição de usados conforme contrato;
- possibilidade de quitar financiamento da mesma categoria;
- atualização do crédito conforme as regras contratadas.
Mas o texto antigo precisava corrigir alguns pontos.
Não é adequado afirmar que:
- a taxa de administração é o único custo;
- consórcio exige pouca análise financeira;
- lance antecipa a carta automaticamente;
- carta de crédito pode ser usada livremente;
- qualquer acessório pode ser comprado com o crédito;
- descontos à vista são garantidos;
- parcelas serão sempre fixas;
- consórcio é a melhor alternativa para qualquer comprador.
A decisão depende principalmente de uma pergunta:
você consegue esperar pela contemplação?
Se a resposta for sim, vale comparar:
crédito → prazo → taxa de administração → fundo de reserva → reajuste → lance → regras de utilização.
Se precisa do carro imediatamente, a incerteza do prazo pode pesar contra o consórcio.
Cotar agora — Quer comparar cartas de crédito e parcelas? Acesse e veja opções de consórcio de carro para seu planejamento.

Sobre o conteúdo
Redação Consorcio.org
Conteúdo atualizado em 24 de setembro de 2026 com base na regulamentação vigente do Banco Central do Brasil, incluindo a Resolução BCB nº 285 e suas alterações.
O Banco Central é responsável pela:
- regulamentação;
- autorização;
- supervisão;
- monitoramento;
das administradoras de consórcio.
A contemplação ocorre por:
- sorteio;
- lance;
nas condições do grupo e conforme disponibilidade de recursos.
Antecipar parcelas não garante contemplação.
Custos, reajustes, garantias, condições de lance e utilização do crédito dependem do contrato.
Este texto é de conteúdo editorial e não garante a comercialização deste produto pelo Consorcio.org.
Conversa
O que você acha?
Sua pergunta pode ajudar outras pessoas a entender melhor o consórcio.